【国债期货】短期扰动叠加技术性调整,债市连续下行中性

2026-09-14 08:55:59
作者:霍柔安
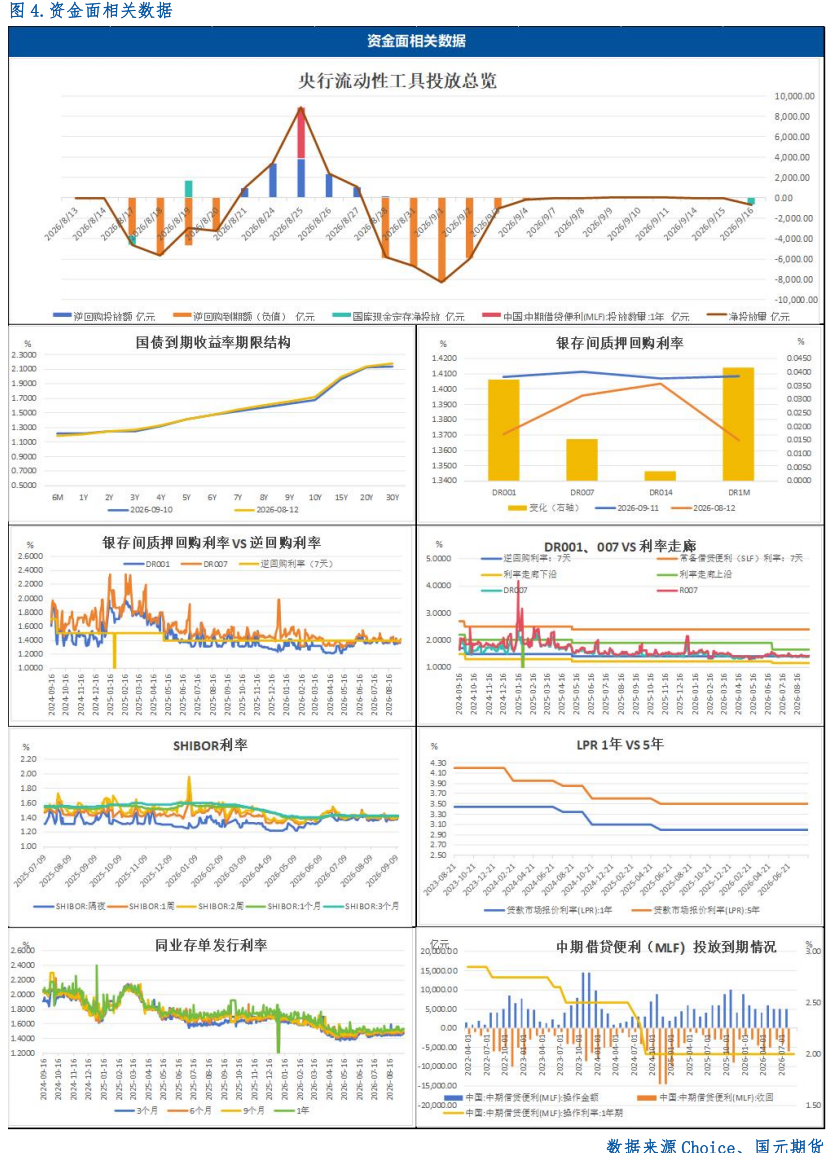
分享
AIME

问财摘要

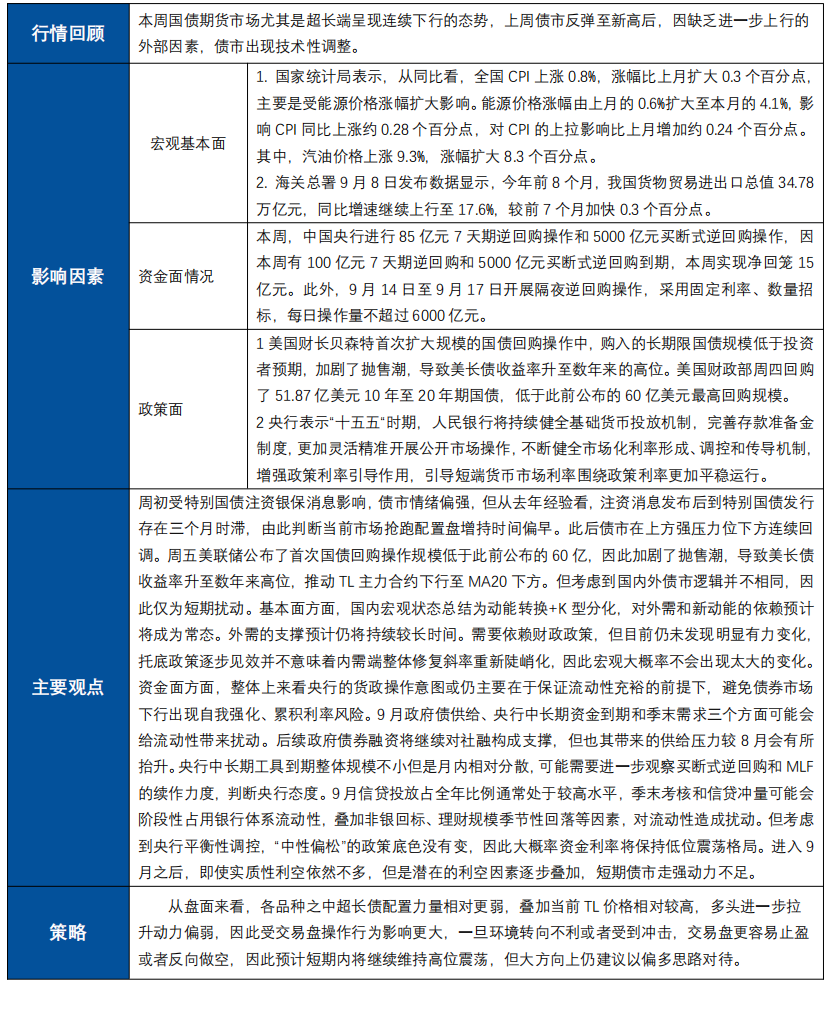
1、周初受特别国债注资银保消息影响,债市情绪偏强,但从去年经验看,注资消息发布后到特别国债发行存在三个月时滞,由此判断当前市场抢跑配置盘增持时间偏早。此后债市在上方强压力位下方连续回调。 2、基本面方面,国内宏观状态总结为动能转换+K型分化,对外需和新动能的依赖预计将成为常态。外需的支撑预计仍将持续较长时间。需要依赖财政政策,但目前仍未发现明显有力变化,托底政策逐步见效并不意味着内需端整体修复斜率重新陡峭化,因此宏观大概率不会出现太大的变化。 3、资金面方面,整体上来看央行的货政操作意图或仍主要在于保证流动性充裕的前提下,避免债券市场下行出现自我强化、累积利率风险。9月政府债供给、央行中长期资金到期和季末需求三个方面可能会给流动性带来扰动。 4、策略:从盘面来看,各品种之中超长债配置力量相对更弱,叠加当前TL价格相对较高,多头进一步拉升动力偏弱,因此受交易盘操作行为影响更大,一旦环境转向不利或者受到冲击,交易盘更容易止盈或者反向做空,因此预计短期内将继续维持高位震荡,但大方向上仍建议以偏多思路对待。
免责声明 内容由AI生成

主要观点:周初受特别国债注资银保消息影响,债市情绪偏强,但从去年经验看,注资消息发布后到特别国债发行存在三个月时滞,由此判断当前市场抢跑配置盘增持时间偏早。此后债市在上方强压力位下方连续回调。周五美联储公布了首次国债回购操作规模低于此前公布的60亿,因此加剧了抛售潮,导致美长债收益率升至数年来高位,推动TL主力合约下行至MA20下方。但考虑到国内外债市逻辑并不相同,因此仅为短期扰动。基本面方面,国内宏观状态总结为动能转换+K型分化,对外需和新动能的依赖预计将成为常态。外需的支撑预计仍将持续较长时间。需要依赖财政政策,但目前仍未发现明显有力变化,托底政策逐步见效并不意味着内需端整体修复斜率重新陡峭化,因此宏观大概率不会出现太大的变化。资金面方面,整体上来看央行的货政操作意图或仍主要在于保证流动性充裕的前提下,避免债券市场下行出现自我强化、累积利率风险。9月政府债供给、央行中长期资金到期和季末需求三个方面可能会给流动性带来扰动。后续政府债券融资将继续对社融构成支撑,但也其带来的供给压力较8月会有所抬升。央行中长期工具到期整体规模不小但是月内相对分散,可能需要进一步观察买断式逆回购和MLF的续作力度,判断央行态度。9月信贷投放占全年比例通常处于较高水平,季末考核和信贷冲量可能会阶段性占用银行体系流动性,叠加非银回标、理财规模季节性回落等因素,对流动性造成扰动。但考虑到央行平衡性调控,“中性偏松”的政策底色没有变,因此大概率资金利率将保持低位震荡格局。进入9月之后,即使实质性利空依然不多,但是潜在的利空因素逐步叠加,短期债市走强动力不足。

策略:从盘面来看,各品种之中超长债配置力量相对更弱,叠加当前TL价格相对较高,多头进一步拉升动力偏弱,因此受交易盘操作行为影响更大,一旦环境转向不利或者受到冲击,交易盘更容易止盈或者反向做空,因此预计短期内将继续维持高位震荡,但大方向上仍建议以偏多思路对待。

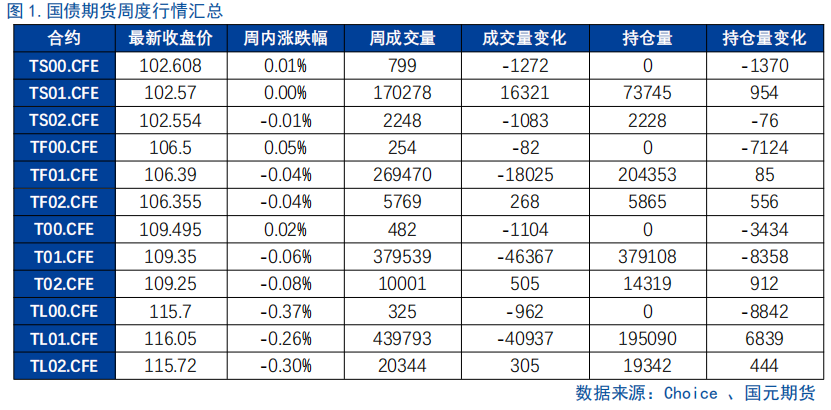
一、周度复盘
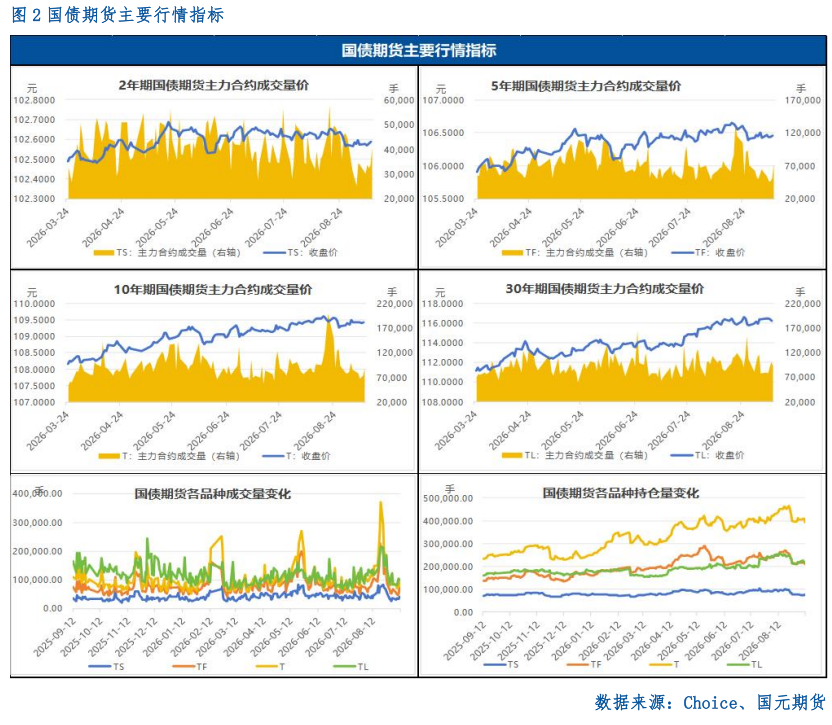
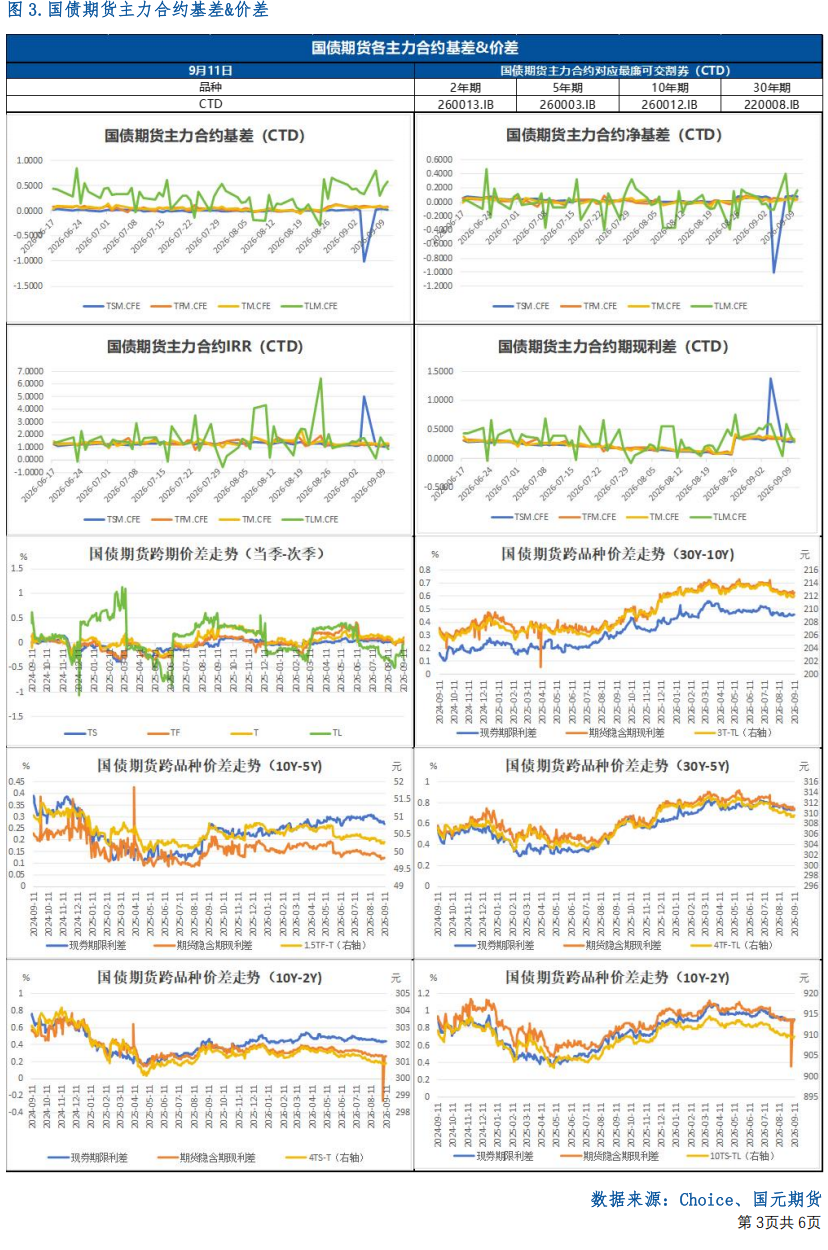
二、国债期货指标

写作日期:2026年9月11日

分析师

免责声明:风险提示:本文内容仅供参考,不代表同花顺观点。同花顺各类信息服务基于人工智能算法,如有出入请以证监会指定上市公司信息披露平台为准。如有投资者据此操作,风险自担,同花顺对此不承担任何责任。
homeBack返回首页
不良信息举报与个人信息保护咨询专线:10100571违法和不良信息涉企侵权举报涉算法推荐举报专区涉青少年不良信息举报专区

浙江同花顺互联信息技术有限公司版权所有

网站备案号:浙ICP备18032105号
证券投资咨询服务提供:浙江同花顺云软件有限公司 (中国证监会核发证书编号:ZX0050)
AIME