


导语
8月份至今,中国三S行业盈利表现趋同,同比及环比理论值均减少,且整体处于亏损状态。成本重心上移以及供需结构偏弱等因素相互博弈,行业盈利逐步承压。进入9月份,虽然下游需求渐入季节性旺季,但整体回暖动能预期不足,叠加成本预期居高等因素扰动,三S行业盈利修复依然承压,不乏延续阶段性亏损的可能。
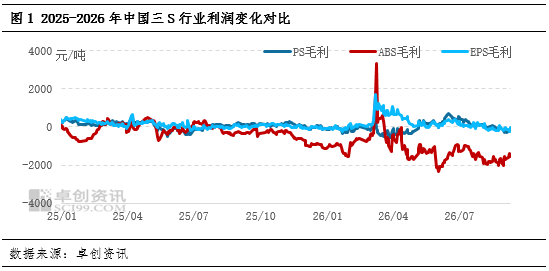
三S行业盈利日渐承压,同比、环比均减少
2026年8月份,中国三S行业盈利表现趋同,同比及环比理论值均减少,且整体处于亏损状态。虽然三S价格不断跟涨成本,但需求疲软等因素令高价货源成交不断遇阻,与原料端涨幅难以完全同步,行业盈利日渐承压。据统计数据显示,2026年8月份中国GPPS行业平均毛利约为0.54元/吨,较上月均值减少223.13元/吨,较2025年8月同期均值减少90.07元/吨;中国EPS行业平均毛利为-57.14元/吨,较上月均值减少162.80元/吨,较2025年8月同期均值减少50.24元/吨;中国ABS行业平均毛利约为-1788.06元/吨,较上月均值亏损加深493.66元/吨,较2025年8月同期均值亏损增加1552.86元/吨。
原料市场强势运行成本重心上移
作为三S的主要生产原料,苯乙烯的成本影响力较强。据统计,2026年8月江苏苯乙烯市场均价约为8863.10元/吨,同比涨幅约为21.44%;较2026年7月均值环比涨幅约为6.49%。虽然8月初受国际油价下跌等因素影响,原料苯乙烯价格下行,但自中旬开始,得益于装置检修、出口增加、部分装置重启推迟等共同助力行业低开工、低库存,叠加下旬开启的纸货交割、补空需求释能等因素,原料苯乙烯价格再度转入冲高趋势。在成本托举下,三S行业均价同比及环比均上涨,但受制于供需改善不足等方面,难以完全跟进涨幅。

据悉,对ABS行业而言,苯乙烯、丙烯腈及丁二烯均为主要原料,因此三种原料的波动情况均在一定程度上形成影响。从表2中可以看出,受供应阶段性收缩以及大宗共振等因素影响,8月份丙烯腈和丁二烯涨幅明显,且苯乙烯市场亦有一定程度上行,成本涨幅超越ABS涨幅,致使行业亏损呈现加深趋势。

需求疲弱对行业盈利能力支撑乏力
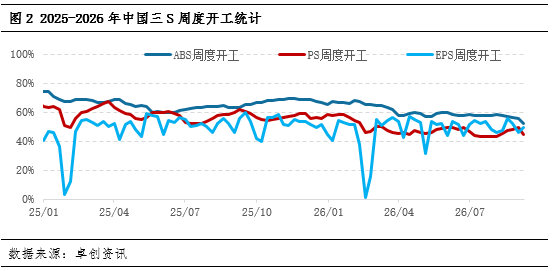
8月份三S行业开工趋势呈现差异化,但供应端暂未有明显缺货现象,叠加需求处于季节性淡季等因素困扰,供需端对三S行业盈利能力修复难以提供更有效助力。
从供应层面来看,三S行业中ABS及EPS行业开工水平环比及同比均出现下降,但PS行业开工水平环比提升,但整体现货供应基本正常。因成本压力上升、减产装置增多以及台风天气、部分原料供应不稳定、需求欠佳等方面制约,8月份ABS及EPS行业开工水平分别环比下降0.45个百分点和1.98个百分点。虽然PS行业在新产能释放增量、计划内检修复工集中等因素助力下,供应量环比增加,行业开工环比提升3.32个百分点,但较往年同期下降11.06个百分点。
从需求端来看,8月份,三S行业处于季节性淡季,难以对行业盈利形成有效支撑作用力。下游需求疲弱,叠加对高价货源抵触情绪渐浓等因素,市场新单成交持续放量承压。因高温假集中以及终端消费(883434)疲弱,限制不少下游企业开工,期间家电部分产品排产量不足,终端订单跟进不足。据悉,随着业者避险情绪较浓、月内台风天气影响部分提货效率等因素,也使新单商谈气氛持续升温遇阻。
展望:进入9月,成本居高与供需改善动能不足等因素的相互博弈依然存在,三S价格或存在高位运行的可能,但行业盈利修复或继续承压。
成本方面,上游苯乙烯市场或延续高位,对三S市场形成底部支撑作用。9月油价预计继续偏强运行;纯苯近端供需结构仍有支撑,下旬成本及需求存转弱预期或施压价格回落,整体市场价格或前高后低,重心上移;苯乙烯基本面供增需减,但供需差仍为负值,基本面对市场存底部支撑,预计月上旬在低库存及交割惯性支撑下,价格维持偏强运行;进入中下旬,随着装置重启逐步落地、需求跟进乏力,价格将承压回落,整体呈前高后低态势,但价格重心或继续上移。
供需方面,9月份三S行业供需结构改善或难及预期,对价格难以形成有效助力。需求端来看,9月份下游需求日渐转入传统旺季,但整体或呈现“旺季不旺”的特点,叠加买盘对高价认可度不足、恐高避险情绪较浓、终端订单放量跟进不足等扰动因素依然存在,整体改善动能或不足。供应端来看,受制于行业盈利欠佳、需求增量预期不足、订单放量不畅以及部分装置计划外降负甚至停产等因素影响,三S行业整体供应量环比增幅或有限,甚至不乏出现转为下降的可能,但由于缺乏成交量配合,整体现货供应或依然趋于正常,难有明显缺货现象出现,对价格难以形成明显推动作用。
综合来看,虽然上游苯乙烯市场高价运行形成底部支撑,但三S行业供需改善或难掩疲态,致使完全跟进成本涨势的阻力依然不容忽视,因此三S行业整体盈利或继续承压,甚至阶段性亏损压力难以有效缓解的概率较大。


