


农产品
摘要
下游纺织企业的持续亏损是当前棉花市场面临的最大利空之一。内地纺织企业即时利润长期处于深度亏损状态,即使是新疆低成本纱厂亦一度进入中幅亏损状态。纱线、坯布库存尚处于低位,纺纱厂开机率降至69.2%,“旺季不旺”概率较大。前期备货效应亦在透支需求:2025年9月棉价低迷时纺织企业集中备货透支了后续采购,储备棉竞拍又将备货周期(883436)延伸至10月,布厂8月集中扫货后低价货源基本出清,预计2026/27年度新棉销售进度或回落至正常甚至偏低水平,甚至可能创5年最慢。外围因素一多一空:厄尔尼诺现象预期从供给端提振农产品(850200)板块,而美联储与欧洲央行的加息周期(883436)则从金融属性层面压制商品市场,两者相互冲抵,棉价更多回归自身供需基本面。国际方面,USDA 9月报告显示新年度全球消费(883434)大于产量、进入去库存周期(883436),美棉主产区干旱导致优良率处于近年低位。综合来看,棉价上行空间有限、下行压力累积,但仓单注册意愿降低将在盘面提供阶段性支撑。
01
下游纺织企业:最大的利空来源之一
(一)纺织利润持续恶化
当前棉花市场面临的最大利空并非来自供给端,而是下游纺织企业的持续亏损。从最新数据来看,纺纱厂即期利润呈现明显分化态势:新疆地区纺纱利润在盈亏平衡线附近挣扎,而内地纺企则深陷亏损泥潭。2026年1-9月,内地纺纱厂即期利润长期处于-1000至-2500元/吨的深度亏损区间,新疆地区虽然表现相对较好,但多数时间也处于亏损状态。
这种持续亏损的根源在于原料成本高企与成品价格疲软的“剪刀差”。棉花价格在2026年上半年一度逼近1.7万元/吨,现货更是达到1.8万元/吨以上高位,而棉纱价格却未能同步跟涨。以精梳JC32S为例,山东地区报价维持在25000-26000元/吨区间,与棉花成本的涨幅明显不匹配,导致纺企加工利润被严重压缩。

从历史走势来看,2025年同期纺纱利润尚能维持在盈亏平衡线以上,新疆地区甚至可以达到500-1000元/吨的正利润。但进入2026年后,随着棉价持续攀升而纱价跟涨乏力,纺纱利润急转直下。在前期囤积的低价原料耗完后,即使是新疆低成本的纱厂亦多数进入亏损状态。
(二)纱线坯布库存情况
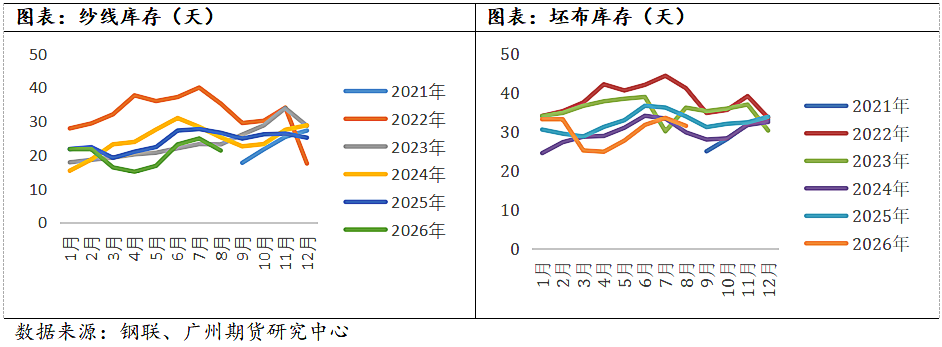
纺织企业的库存压力不大。截至2026年8月底,纺织企业纱线库存为21.32天,环比减少3.57天;坯布库存31.43天,环比减少2.06天。继续观察金九银十的纱线坯布累库情况。
(三)企业资金压力与经营分化
尽管库存积压带来的资金占用问题并不显著,但高价棉花原料对于中小企业来说依然压力巨大。市场竞争激烈,内地40S、60S等高支纱产品受新疆棉纱供给冲击,价格竞争压力突出。同时,新疆气流纺产能持续扩张,进一步压制内地纺企经营信心,市场整体观望情绪浓厚。从开机率数据来看,纺纱厂开机率已从2026年4月的78%左右下降至9月初的69.2%,织布厂开机率也从42%以上降至37.17%。

综合下游纺织企业的经营状况,当前价格下“旺季不旺”的概率较大。虽然9-10月是传统纺织旺季,但纺织企业面临的困境短期内难以根本改善:原料成本高企、利润持续亏损。这些因素都将抑制企业的开工积极性和补库需求。据悉近期布厂走货略有好转,但纱线的起色不明显。从历史规律来看,当纺织利润持续为负、开机率持续下滑时,传统旺季往往难以兑现。
02
前期备货效应:支撑与隐忧并存
(一)当前备货已延伸至10月
除了9月11日,国储棉轮出长期保持100%成交率,这在一定程度上是纺织企业对高价新棉的担忧所致。2026年7月20日储备棉轮出启动后,企业参与竞拍积极,累计已轮出32万吨,带动棉花工业库存稳中有升。许多企业通过参与储备棉竞拍,已将备货周期(883436)延伸至10月份。
这意味着,短期内下游企业对现货市场的采购需求将维持低迷。在新棉上市前,纺织企业大概率将以消化现有库存为主,对新棉的采购意愿取决于新棉价格是否有足够吸引力。
(二)布厂的原料扫货行为
下游布厂的情况同样值得关注。在2026年8月,布厂曾在市场上集中扫了一批低价货源,把成本较低的棉纱买走。这一行为短期内支撑了现货价格,但也意味着后续采购需求被提前释放。
当前新棉价格预期较高,如果价格不出现明显回落,布厂将面临两难选择:要么接受高成本原料,压缩本就微薄的利润;要么减少采购,等待价格回调。无论哪种选择,都将对新棉销售形成压制。现货保持1.7万元/吨以上高位的话,2026/27年度的新棉销售进度可能回落至往年正常速度乃至偏低速度,甚至有可能成为5年来最慢的一年。
03
气候与宏观:一多一空互相抵消
(一)厄尔尼诺现象:提振农产品板块
2026年全球棉花市场面临的重要变量是厄尔尼诺现象。中国气象局在8月新闻发布会上表示,2026年6-7月厄尔尼诺状态持续加强,预计夏秋季形成一次东部型强到超强厄尔尼诺事件,发生超强事件的概率增大,秋冬季达到峰值,2027年春夏季逐步衰减结束。本次事件发展快、强度强,需高度重视。
世界气象组织此前发布报告警告称,受热带太平洋(601099)异常温暖的海水影响,厄尔尼诺现象正在发展,并将影响全球气温和降雨模式,增加未来几个月发生极端天气的风险。2026年6月至8月发生厄尔尼诺现象的可能性为80%,这种情况至少持续到11月的可能性接近或超过90%。联合国秘书长古特雷斯在视频声明中指出,厄尔尼诺现象将加剧全球变暖的趋势,其影响将更加猛烈,波及范围更广。

从历史规律来看,厄尔尼诺现象对全球不同区域气候的影响迥异:北半球夏季,东南亚、澳大利亚北部容易出现干旱,印度降水可能偏少;北半球冬季,赤道中东太平洋(601099)、美国东南部降雨可能偏多。值得注意的是,厄尔尼诺现象对国际棉花市场的影响大于国内。中国棉花主产区新疆地处内陆,受太平洋(601099)气候现象影响相对有限;而美国、印度、澳大利亚等主要棉花出口国则可能受到更明显的影响,这将对全球棉花供给形成潜在扰动,从情绪和预期层面对农产品(850200)板块形成提振。
(二)宏观加息:商品市场承压
与此同时,宏观层面的货币政策转向正在对商品市场形成压力。多家华尔街大行已改变此前“利率将保持不变”的预测,转而预期美联储将在年内启动加息。瑞银(UBS)正式推翻此前预测,转向预计美联储将在9月和12月各加息25个基点;花旗(C)集团大幅推迟降息时点预测;麦格理则将首次加息的基准预期从12月提前至9月。CME“美联储观察”工具显示,市场对美联储9月加息25个基点的概率已升至近60%。
欧洲央行同样在收紧货币政策。2026年9月10日,欧洲央行决定将欧元区三大关键利率均上调25个基点,这是今年以来第二次加息。加息后,存款机制利率升至2.50%。欧洲央行表示,中东冲突持续带来通胀压力,预计欧元区通胀率将在较长一段时间内明显高于2%的目标水平。
美联储加息对大宗商品市场将产生多重影响。加息预期升温将推升美元指数,对以美元计价的国际棉价形成压制;利率上升将提高企业的融资成本,抑制投资和补库需求;加息预期可能引发资金从商品市场流出,转向固定收益资产。欧美央行同步收紧货币政策,将对全球商品市场形成系统性压力。
(三)多空因素相互冲抵
棉花作为农副产品,同时受到气候因素和宏观因素的双重影响。厄尔尼诺现象带来的极端天气预期,从供给端对农产品(850200)板块形成提振;而美联储和欧洲央行的加息周期(883436),则从金融属性层面对商品市场形成压制。两个因素一多一空,在当前阶段形成相互抵消的格局。这也意味着,棉花价格难以从气候或宏观单一维度获得明确的方向性驱动,更多将回归自身供需基本面的定价逻辑。
04
国际棉花市场分析
(一)美棉市场情况
美棉市场当前多空因素交织。从供给端来看,自2026年美棉播种季启动以来,主产区持续遭遇干旱天气侵袭。截至2026年9月6日当周,美棉优良率为34%,环比下降5个百分点,上年同期为54%,其中得州产区的优良率仅为16%。
美国农业部9月报告中,美棉种植面积从8月预估的10.47百万公顷下调至10.45百万公顷,收获面积从8.19百万公顷下调至8.16百万公顷,单产从798磅/公顷下调至776磅/公顷,弃耕率预期为21.9%,产量预期为1320万包。若干旱延续,弃耕率或继续上调。
(二)国际供需格局
从全球供需格局来看,USDA 9月供需报告显示,2026/27年度全球棉花产量2554.3万吨,同比下降3.8%;全球消费(883434)量上调至2676.3万吨,创下六年新高,消费(883434)增量集中在中国、印度等纺织大国;全球期末库存调减至1521.0万吨,库存消费(883434)比56.83%。新年度全球消费(883434)大于产量,进入去库存周期(883436),成为棉价偏强的基本面基础。
05
总结与展望
综合以上分析,当前棉花市场面临的核心矛盾在于:供给端虽有减产预期但抛储有效补充,需求端则受制于下游纺织企业的持续亏损压力。这种格局下,棉价上行空间有限,而下行压力则在累积。
短期来看,新棉上市价格将成为市场关注焦点。如果新棉价格维持高位,下游企业采购意愿将受到抑制,销售进度可能创下5年最慢;如果价格出现回调,则可能刺激一部分补库需求,但反弹力度预计有限。
中期来看,美联储和欧洲央行的加息周期(883436)将对商品市场形成系统性压力,叠加下游需求的持续疲软,棉价重心可能逐步下移。
不过,需要特别关注的是,由于交易所政策调整导致仓单制作意愿降低,这将在一定程度上对棉价形成支撑。2026/27年度郑商所大幅压缩高等级棉花的升水空间,同时下调内地交割仓库升贴水基数,使得新疆优质棉注册仓单并运输至内地交割的性价比急剧降低。预计新年度仓单注册量可能较往年明显萎缩,期货可供交割资源减少,这将在一定程度上缓冲棉价的下行压力,为市场提供阶段性支撑。但这一支撑更多体现在期货盘面而非现货市场,产业客户参与交割的积极性下降,可能进一步加剧期货与现货定价逻辑的错位。
风险提示:宏观政策变化、产区天气情况、新棉上市进度及市场情绪波动等均可能对行情产生较大影响,投资者应密切关注上述因素的边际变化,谨慎操作。
文章编撰时间:2026年9月14日
分析师:谢紫琪
期货从业资格:F3032560
投资咨询资格:Z0014338
免责声明:本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。


