


导语:本周国内棉花市场多空交织,整体弱势震荡运行。新花上市临近,产量修复预期增加,外盘回落叠加USDA供需报告偏宽松,市场供给压力明显;下游纺织进入需求季,但需求回暖乏力,支撑力度有限。短期棉价延续区间偏弱震荡格局。
新花上市临近,抛储量稳定,供给压力延续

从产区来看,机采棉成熟进度稳步推进,北疆、南疆部分早熟棉区已实现零星采摘上市。前期南疆手摘棉价格达到9元左右,随着上市期的临近已回落到8.4元/公斤左右。相较于往年,本年度新疆产区棉花整体成熟进度略有提前,预期近两周将迎来新花集中采摘上市。随着新花上市节点临近,市场观望情绪增加,老棉现货出货意愿增加,纺织企业多按需采购,交投谨慎。

本周中央储备棉延续常态化轮出投放节奏,日度挂牌量稳定在8000吨左右,继续补充市场流通货源,对棉价形成直接压制。从最新成交数据来看,本周抛储成交整体表现平稳,多数交易日成交率维持高位,仅个别交易日小幅回落:9月15日计划挂牌8013.6518吨,成交率96.76%,成交均价16876.93元/吨。整体来看,本轮抛储底价稳定,成交活跃,刚需企业补库支撑成交,但均价持续小幅回落,目前来看市场现货供给压力已有缓解,棉价上行动能不足,市场弱势迹象有所显现。
内外利空共振,市场情绪持续偏弱
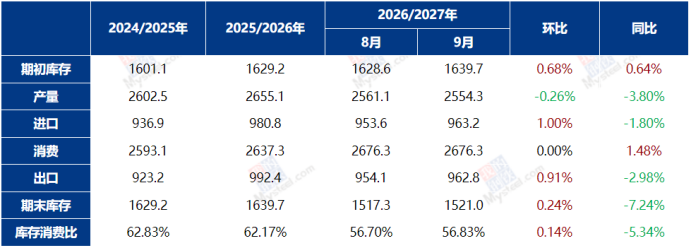
USDA发布的8月全球棉花供需平衡表进一步强化全球供给宽松预期,对国内市场形成联动利空。报告显示,2025/26年度全球棉花产量小幅上调,消费(883434)量环比提升,期末库存同比小幅回落,但整体库存基数仍处高位;2026/27年度全球棉花产量、消费(883434)同步上调,全球棉花供需紧平衡格局有所缓解。美棉方面,产区干旱天气影响边际减弱,棉花优良率保持稳定,前期天气减产情绪彻底降温,叠加多头资金高位获利了结,外盘棉价冲高后回调明显,内外棉价联动走弱特征增加,进一步拖累国内棉花市场情绪。同时,美棉期末库存维持相对高位,全球棉花供给兜底能力充足,从外部基本面压制国内棉价反弹空间。
政策预期落地固化,稳定产业运行
2026年5月国家发改委、财政部正式印发《2026—2028年棉花目标价格政策实施方案》,本年度为新政落地首年,对本年度棉价运行形成支撑。
政策核心参数保持稳定,延续“市场定价、价补分离”核心机制,明确2026—2028年新疆棉花目标价格固定为18600元/吨,三年保持不变,同时划定新疆棉花年度补贴总产量上限为510万吨,超出产量部分不再享受价差补贴。该政策设定既贴合国内棉花生产成本与合理收益水平,适配当前市场供需格局,也通过产量上限管控,引导新疆棉花产业规模化、高质量发展,避免产能无序扩张。
后市展望
目前来看,本周国内棉花市场多空博弈加剧,新花上市进度提速,新季产量宽松预期明确,储备棉持续补充现货流通;需求端旺季温和复苏,限制棉价大幅下跌空间,多空制衡下市场多表现震荡调整。后续市场仍需密切跟踪新疆新花采摘上市进度以及新棉收购定价,9月中下旬新棉集中上市的节奏将直接带来短期供给压力变化,同时关注下游终端订单的复苏力度,这也是决定后续棉价走向的核心变量,此外还要留意储备棉轮出的成交价格和结束投放变动,以及 USDA后续月度报告调整和宏观汇率波动所带来的外围市场联动影响。


