


进入金九传统旺季窗口,以沙河为代表的北方浮法玻璃产区完成三轮试探性提涨,出厂价格上涨60元/吨,浮法厂产销连日突破100%。此轮价格上涨支撑点在哪?市场供需结构是否迎来拐点,价格又能否继续上涨呢?
行情:期货价格走强形成导火索,期现共振支撑现货价格上涨
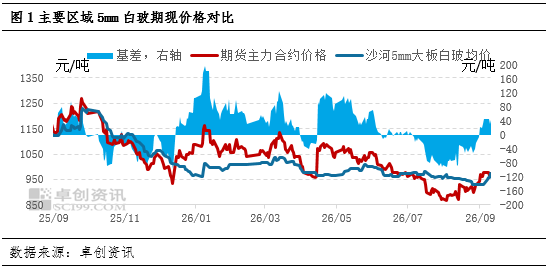
2026年三季度看,7 8月玻璃现货价格缓慢下调,期货主力下跌幅度更大,与沙河玻璃现货基差持续走负,期现商无套盘机会。沙河期现商三季度库存持续缓慢下降至低位。进入金九旺季窗口,8月底9月上旬,期货盘面价格较大幅度反弹,基差转正,期现商及贸易商套盘相对积极,带动浮法厂出货显著好转,带动价格实现三轮上涨,当前沙河区域主流大板出厂价980-1000元/吨,两者同步向上,负基差快速收窄,走出期现共振行情。本轮共振由期货情绪回暖带动中游投机补库共同驱动,终端刚需实质性改善有限。虽然期价与现货同步走强,但行业高库存压力仍存,行情持续性取决于下游订单兑现情况。
基本面:高产能供给、高库存压力不改
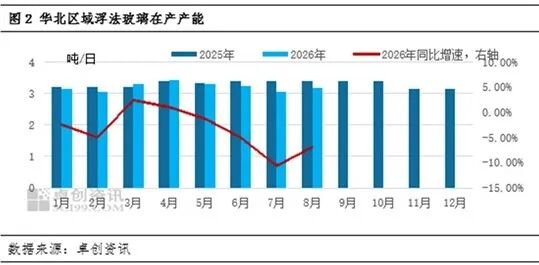
首先,从产能维度来看,今年华北浮法玻璃产能收缩力度显著弱于国内其他产区。国内多数区域在行业持续亏损背景下,加速推动高成本产线冷修停产,实现产能被动出清,但华北地区产线退出节奏偏慢。年内多条大型熔窑相继点火复产,进一步抬升沙河大板货源的供给能力,推动整个华北区域总产能维持在高位运行。
截至当前,华北浮法玻璃在产日熔量合计31690吨,规模稳居全国各区域首位,对比去年同期产能降幅十分有限,供给端的刚性压力持续存在。进入9月,华北再度迎来新增产能释放,9月10日山西利虎黎城二线600吨、天津耀皮二线600吨两条产线完成引板投产。其中天津耀皮产线初期定位生产建筑用浮法玻璃,直接面向市场流通,两条产线合计日新增1200吨熔量,使得华北区域整体玻璃产量供应环比提升约3.9%。
值得注意的是,当前市场受金九旺季预期带动,现货价格出现上调,但供给端新增产能集中释放,将对价格上行形成明显压制。在需求端并未出现实质性大幅改善的背景下,华北高位供给会持续考验区域消化能力,而下游近期亦有少量备货。若下游真实刚需跟进不及预期,新增产量容易转化为库存累积,也会削弱本轮现货涨价的可持续性,后续需要持续跟踪新增产线的良品率、实际出货以及区域库存的变动情况。
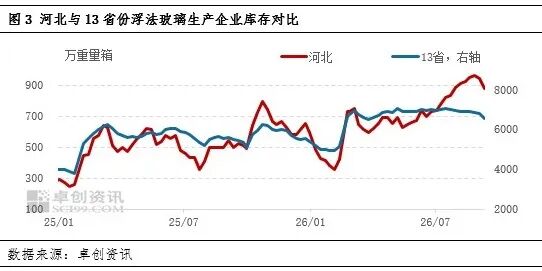
其次,从库存维度分析,自7月份开始,华北核心代表区域河北省的企业库存增幅显著高于全国13省的整体平均水平,区域库存累积压力凸显。细分到沙河市场,生产企业之间库存表现分化较为突出,大板主流生产企业库存依旧维持在偏高位,供给消化压力尚未得到根本性缓解。
截至9月10日,据卓创资讯(301299)统计,沙河区域生产企业库存总量为551万重量箱,较8月27日回落71万重量箱,当前企业端平均库存天数约18天。表面来看厂库出现明显去化,但本轮厂库下降并不代表终端需求大幅释放,本质属于产业链内部的库存转移。浮法生产企业出货向好,大量货源由工厂流转至贸易中间商环节,工厂库存得以回落。
反观下游深加工端,囤货备货意愿整体偏弱,并未出现大规模主动补库行为,大多维持按需少量补货的操作,终端实际消耗并未同步放大。这就意味着压力只是由上游生产环节向中游贸易环节转移,全产业链的总库存并没有实质性消减。
在当前金九涨价氛围下,贸易商投机性拿货支撑了短期厂库去化,但中间商的承接能力存在上限。若后续终端订单跟进乏力,中间商出货遇阻,叠加价格上涨后拿货意向减弱,将会反向减少采购,届时生产企业库存存在再度反弹的风险,也会制约现货价格进一步上行,需要持续跟踪全链条库存结构变化,不能仅依靠厂库数据判断需求强弱。
后市预测:单边持续上涨乏力,震荡磨底格局不改
综合来看,北方三轮提涨,改变的是市场情绪与短期成交节奏,没有改变行业供需大格局。当前处于预期偏强、现实偏弱的博弈阶段,短期存在震荡修复空间,但距离供需真正反转仍有条件需要验证。
后续判断行情能否从试探涨价走向趋势走强,需要重点跟踪三项指标。第一,看深加工订单能否持续走高,终端消耗真实放大,而不是贸易环节周转;第二,看全链路总库存能否连续周度下行,而仅仅是工厂库存转移;第三,关注中间商社会库存变化,警惕投机需求退潮后的抛货风险。
总体而言,本轮北方三轮提涨属于旺季窗口下的情绪修复行情,供需格局尚未逆转。在终端需求没有实质回暖、产能没有大规模被动出清之前,市场整体仍是震荡磨底格局,反弹高度受高库存约束,很难走出单边持续上涨行情。


