


生意社09月18日讯
本周国内萤石价格走势小幅上涨,截止周末国内萤石均价为3706.25元/吨,较周初价格3681.25元/吨上涨0.68%,同比上涨10.84%。

供应端:内外货源同步收紧
国内方面:全国矿山安全生产督查全面收紧,非煤矿山安全专项检查、环保提标持续收紧,南方江西、福建、浙江等核心产区复产节奏缓慢,高品位湿粉有效供给偏紧,部分中小矿山停产整改,合规产能释放有限,国内整体市场货源流通偏紧格局短期难改,矿企议价能力增强,萤石现货紧张局面未改,萤石行情走势上涨。
进口方面:国内核心进口来源蒙古国的矿山于7月中旬停产检修,近期蒙古国进口量虽逐步增加,但受物流成本等限制场内实际流入量有限,仅适度缓解供应压力。内外货源同步收紧导致市场现货流通库存走低,矿企在货源紧缺下惜售挺价心态浓厚,萤石价格有所走高。
需求端:下游多重利好共振
1.氢氟酸行情走高,采购较之前有所增加
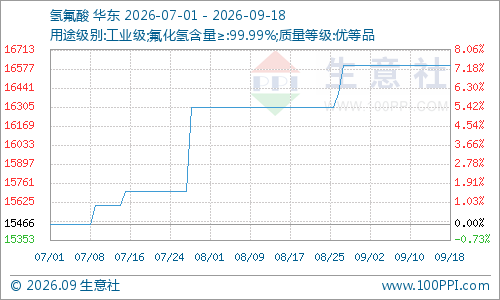
氢氟酸企业开工率仅5成左右,多数严重亏损,受北方氟化氢大厂集中停车影响,行业现货供应大幅收缩,原有散单分流至其他生产企业,散单现货货源偏紧,议价空间抬升,商谈价格较月初明显走高,企业采购萤石意愿持续升温,原料萤石消耗预期上行。加之9月主流合约价上涨至15300-15800元/吨,但需求跟进明显不足,产能利用率出现回缩迹象,致使国内萤石价格涨幅受限。
2.制冷剂旺季拉动
制冷剂是萤石下游最主要的需求来源。2026年以来,R32、R125、R134a等主要制冷剂品种价格较年初上涨70%至180%以上。现冷链消费(883434)旺季,下游工厂主动补库需求增加。制冷剂R22均价持续上涨,加之新能源汽车(885431)、储能(885921)产业快速扩张,带动锂电粘结剂PVDF、六氟磷酸锂等产品的萤石需求持续上行,带动上游萤石采购积极性提升。
后市预测:综合来看,供应端矿山整改与进口减量筑牢价格底部,需求端制冷剂旺季、AI液冷新赛道及氟化工(884036)产能扩张形成多重拉动,市场维持供需紧平衡格局。不过需注意,当前下游无水氢氟酸需求跟进不足、产能利用率有所回缩,供需双方仍在持续博弈,后期萤石市场价格震荡走高为主。
【大宗商品公式定价原理】生意社基准价是基于价格大数据与生意社价格模型产生的交易指导价,又称生意社价格。可用于确定以下两种需求的交易结算价:
1、指定日期的结算价
2、指定周期的平均结算价
定价公式:结算价=生意社基准价×K+C K:调整系数,包括账期成本等因素。
C:升贴水,包括物流成本、品牌价差、区域价差等因素。


