


生意社09月18日讯
一、走势分析
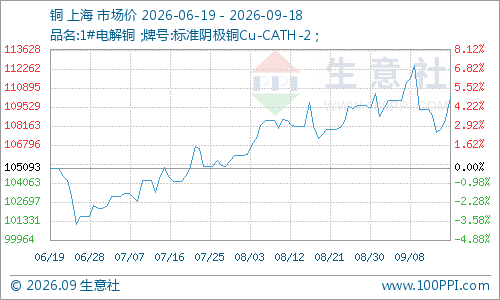
生意社监测数据显示,本周铜价先下跌后上涨,截止9月18日,铜价报110235元/吨,较周初上涨1.18%,同比上涨37.72%。
铜周度涨跌图
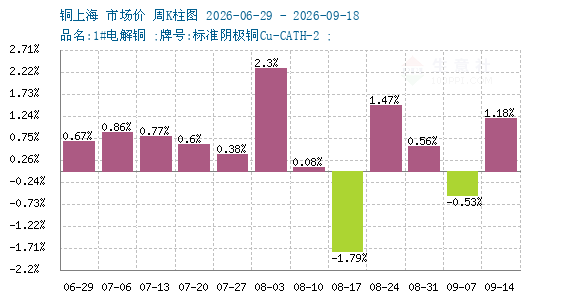
据生意社周度涨跌图显示,近三个月来,跌2涨10,本周铜价小幅上涨。
LME铜库存

据伦敦金属交易所(LME)公布的数据显示。LME铜库存小幅上涨,截止周末,LME铜库存255900吨,较周初上涨5.4%。
宏观方面:本周美联储9月加息概率升至87%以上,美债利率与美元重心上移,对铜价形成短期压制。国内制造业PMI新订单虽在荣枯线上方,但固定资产投资持续走低,内需修复动能偏弱,宏观整体偏空。铜价与美元负相关性阶段性钝化,市场定价重心更多转向产业基本面本身。
供应端:铜精矿现货TC已跌至约-210美元/吨的历史极端低位,矿端紧缺格局持续加深。智利、秘鲁产量修复乏力,国内到港量同比大幅收缩,冶炼厂原料成本压力显著。现货冶炼收益恶化至近一年低点,9月国内精铜产量受原料制约预计超预期下滑,供应端硬约束对铜价构成中期支撑。
需求端:下游逐步进入“金九银十”旺季,铜杆、线缆开工率环比回升,但高铜价对传统领域抑制明显。电网投资托底消费(883434),AI数据中心与新能源(850101)用铜需求快速增长,形成结构性对冲。铜材加工结构分化加剧,铜板带与铜箔延续较快增长,传统铜杆、铜管则相对偏弱。
影响因素:
核心变量在于9月底美国精炼铜232关税的正式决策。市场此前押注加征关税,COMEX库存大幅高企;若关税如期落地,非美地区供应紧张格局将延续;若落空,美国大量库存存在流出风险,将对铜价形成利空冲击。美联储加息路径与国内旺季需求兑现程度亦构成双重扰动。
综上所述:矿端TC深度负值构成铜价的硬性成本支撑,国内社会库存低位去化强化了非美市场的供应脆弱性;但宏观流动性收紧预期与关税政策的不确定性形成压制,两者博弈决定了铜价短期以高位震荡为主。待关税落地后,非美地区低库存风险将进一步凸显,铜价重心有望在四季度逐步上移。
技术层面分析(基于生意社商品行情分析系统)

通过生意社商品行情分析系统,可以通过两个维度来分析铜价未来走势:
一、当10日均线(铜现货)在20日均线上方时,上涨概率较大。反之,则概率较小。现在10日均线贴近20日均线,在做方向选择。
二、当前的位置。现在铜价处于一年高位。
综上所述,现在10日均线贴近20日均线,在做方向选择,且一年位置处于高位,高位震荡概率较大。
【现货通原理与方法】1个关键指标:短周期(883436)均线(10日)向上或向下穿越长周期(883436)均线(20日)表明行情向上或向下;
1个辅助指标:当关键指标产生买卖信号时,可以利用价格5档位置(低位、中低位、中位、中高位与高位)来设定买卖数量(1x/2x/3x/4x/5x),进而降低交易风险,提高盈利能力。


