


生意社09月18日讯
一、价格走势
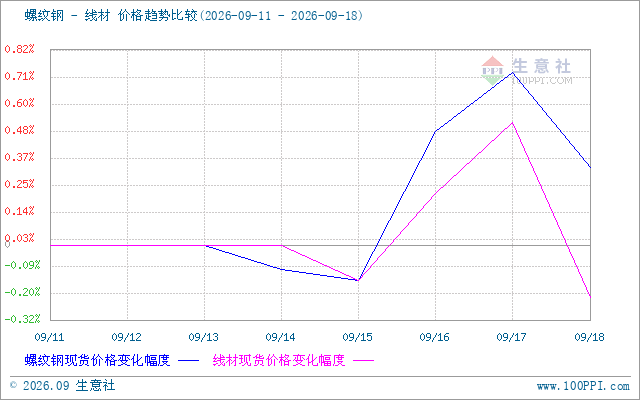
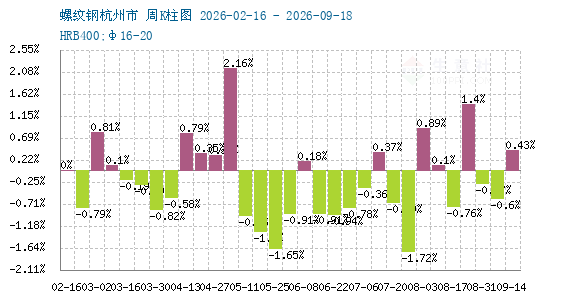
据生意社价格监测,本周(9月11日—9月18日)螺纹钢、线材现货价格呈现“先稳后弱、成交分化”的运行特征。基本面数据边际改善,产量与表需连续第二周回升,社会库存延续去化态势,但期货盘面偏弱震荡与终端成交的间歇性低迷,制约了现货价格的反弹高度。截至18日,江浙沪地区HRB400螺纹钢均价约3155元/吨,周环比上行0.54%;HPB300高线均价3382.5元/吨,周环比下行0.22%。
现货方面,据生意社监测,截至18日,江浙沪地区HRB400螺纹钢均价约3155元/吨,周环比上行0.54%;HPB300高线均价3382.5元/吨,周环比下行0.22%,周内节奏看,现货涨势明显放缓,部分市场出现小幅让价出货现象,整体成交偏弱
期货方面,螺纹主力合约本周呈现震荡偏弱格局。RB2701合约收于3136元附近,盘面受炉料端供给恢复预期压制,但深跌意愿同样不足。夜盘时段螺纹10-1价差收于-55元,远月维持贴水结构,反映市场对远期供需格局的谨慎预期。
成交层面,本周全国建筑钢材成交量波动较大。周初成交一度放量至104423吨,但随后快速回落至84921吨,日环比骤降22.32%。成交的不稳定性表明当前需求释放以刚需补库为主,投机性需求参与度偏低,市场心态趋于谨慎观望。
库存和产量

<
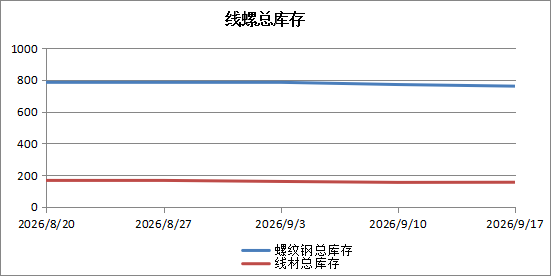
供给端截至9月17日当周,全国螺纹钢产量174.07万吨,较上周增加2.47万吨,增幅1.44%,连续第二周回升。产量增加的主要驱动力来自部分电炉钢厂在废钢价格相对平稳背景下的复产行为,以及前期检修高炉的逐步恢复。但供应端的上行空间受到利润的刚性约束。当前长流程钢厂普遍处于亏损区间,焦炭第五轮提涨进一步挤压了钢厂利润,吨钢即期利润已降至年内低位。在此背景下,钢厂生产积极性受挫,产量边际增幅有限,短期难以出现快速放量。
库存端:本周螺纹总库存环比减少15.54万吨,连续第六周去库。其中,社会库存476.27万吨,环比减少13.03万吨,降幅2.66%;厂库159.3万吨,环比减少2.51万吨,由增转降。库存的持续去化是当前基本面最积极的信号,表明供应端的低位运行有效地对冲了需求端的疲弱。总库存已低于去年同期水平,库存压力得到明显消化,这为价格提供了较强的底部支撑。需要警惕的是,随着节前补库窗口的临近和产量的逐步回升,库存去化斜率可能在下周或节后出现放缓甚至拐点。若供应回升速度快于需求释放速度,去库趋势的可持续性将面临考验,届时基本面韧性将有所弱化。
<
需求端,本周螺纹表观需求189.61万吨,较上周增加4.16万吨,增幅2.24%,同样连续第二周改善。从需求结构看,基建项目仍是绝对主力,房建需求仍处于底部调整周期(883436),未见明确回暖信号。“金九”旺季的成色整体偏淡。虽然9月建筑企业计划采购量环比有所增长,但同比来看,8月表观消费(883434)量周均值同比下降6.5%,需求绝对水平仍然偏低。旺季需求“迟到而未缺席”的特征较为明显,但释放力度弱于市场此前的乐观预期。
综上所述,短期来看,螺纹钢市场处于“低供应、弱需求、低库存”的弱平衡格局中。成本端的刚性支撑和库存的持续去化决定了价格下行空间有限,而需求释放的脉冲式特征和期货端的偏弱震荡则制约了反弹高度。下周现货价格预计以窄幅震荡为主,期货维持区间运行,成交关注节前补库的兑现程度。

<
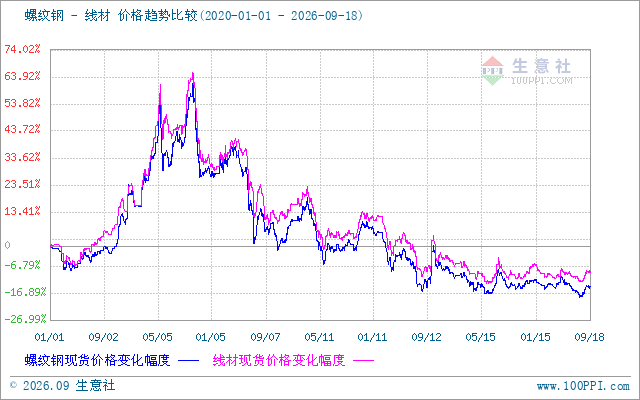
通过生意社商品行情分析系统,可以从两个维度来分析螺纹钢价格未来走势:
【大宗商品公式定价原理】生意社基准价是基于价格大数据与生意社价格模型产生的交易指导价,又称生意社价格。可用于确定以下两种需求的交易结算价:
1、指定日期的结算价
2、指定周期的平均结算价
定价公式:结算价=生意社基准价×K+C K:调整系数,包括账期成本等因素。
C:升贴水,包括物流成本、品牌价差、区域价差等因素。


