



持有ETF的投资者,往往面临一个两难:既想长期持有获取收益,又担心市场下跌吞噬利润。买入认沽期权可以保险,但权利金成本不低;领口策略能降低成本,却放弃了较多上涨空间。有没有一种折中方案,既能缓冲下跌冲击,又不必付出高额成本?缓冲型策略提供了一种思路。
策略构建:三腿组合,零成本或低成本
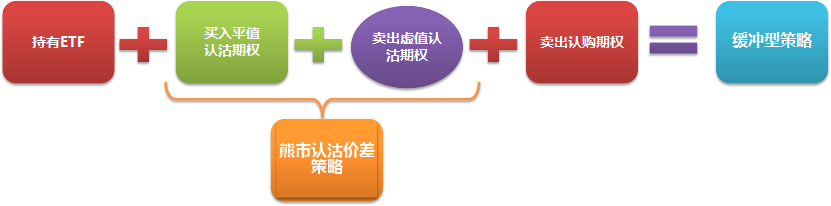
缓冲型策略一般是在持有ETF的同时,构建一个“熊市认沽价差”来提供下跌缓冲,并通过备兑开仓降低成本。具体操作为:买入一份平值附近的认沽期权,同时卖出一份虚值认沽期权,买入的平值认沽提供保护,卖出的虚值认沽降低权利金成本;为了进一步抵消成本,投资者可以备兑卖出一份虚值认购期权。这三条腿组合起来,整体权利金支出往往接近于零。
损益特征:有缓冲,也有上限
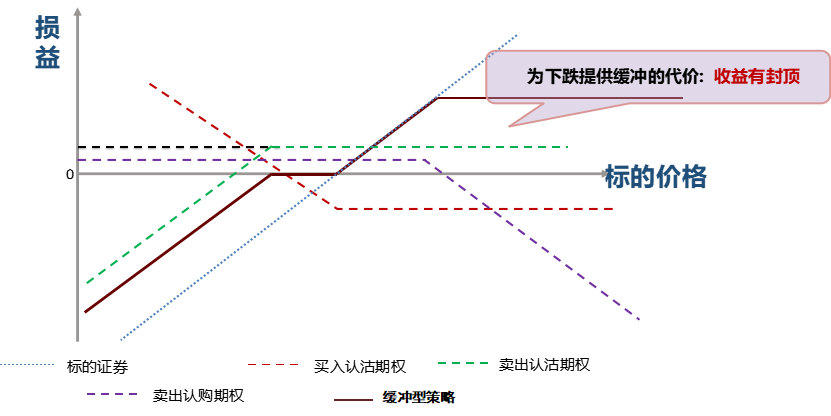
到期时,如果ETF小幅下跌(在缓冲区间内),买入的平值认沽会发挥保护作用,组合价值基本不受影响。但如果ETF跌幅超过缓冲区间下沿,保护效果减弱,组合将承担超出部分损失。另一方面,由于卖出了认购期权,ETF大幅上涨时收益被锁定在上限之内。
简单说,缓冲型策略用“牺牲部分上涨空间”换取了“一定范围内的下跌保护”,整体风险收益结构比单纯持有现货更平稳。
与保险、领口策略的区别
三种策略都涉及买入认沽期权,但保护方式和成本结构各不相同。
保险策略买入认沽期权,为现货提供全额下行保护——从行权价开始往下的所有跌幅都由期权补偿,代价是需要支付一笔权利金成本。
领口策略同样是全额下行保护,但通过卖出一份虚值认购期权来收取权利金,用以补贴买入认沽的成本,代价是放弃了标的大幅上涨时的超额收益。
缓冲型策略则不同——它并不提供全额保护,而是通过构建熊市认沽价差,只为一定区间内的下跌提供缓冲。例如为前5%的跌幅提供保护,超出部分仍需自行承担。该策略保护范围有限,同时通过备兑开仓进一步降低成本,整体权利金支出往往接近于零。
注意事项
缓冲保护通常只在特定期限内有效,且需要持有至到期。如果提前平仓,实际损益可能与预期有差异。此外,卖出认购期权意味着放弃了大幅上涨时的超额收益,适合对后市判断为“温和上涨或震荡”的投资者。
缓冲型策略本质上是一种“温和防御”的持仓方式——不追求极致保护,也不放弃全部上涨,在震荡市中为现货提供一层适度的减震垫。


