


【策略观点】
成本端现实支撑仍存,但预期端支撑较前期减弱。美联储加息25个基点后,全球风险偏好和商品估值承受压力。卷螺基本面强弱分化。节前补库对螺纹形成支撑,但补库节奏偏脉冲,持续性仍需观察。
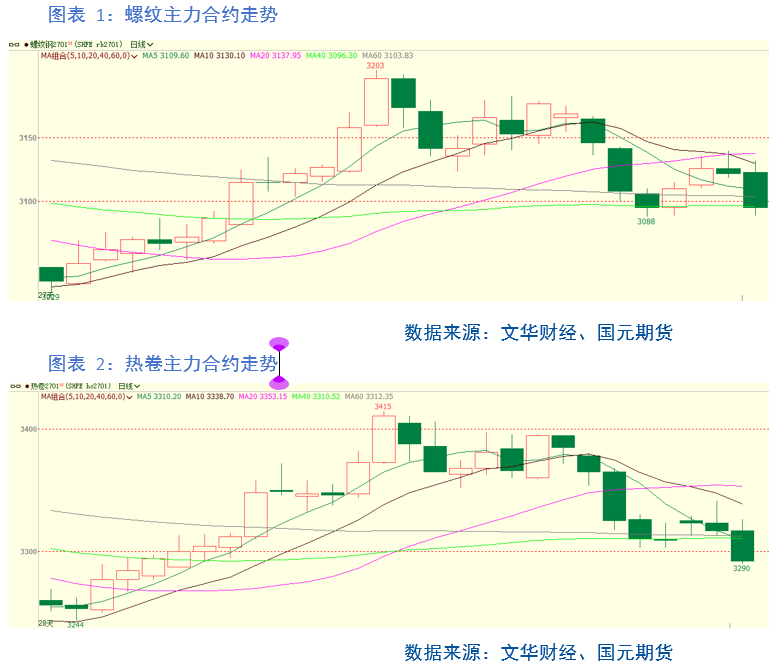
螺纹钢方面,本周价格呈现先扬后抑的走势。周一至周三受低库存支撑和旺季需求边际修复驱动,价格逐步攀升;但周四起随着原料端铁矿石价格高位松动、成本支撑减弱,价格小幅回落。板材方面,热卷和冷轧本周均延续弱势回调,制造业需求季节性放缓叠加库存由降转增,对板材价格形成压制。成本方面,国家能源(850101)局等三部门印发通知,多措并举加快推进煤炭(850105)稳产保供。通知指出,积极稳妥推进煤矿复产达产,加快联合试运转煤矿验收,推动煤炭(850105)产量平稳回升,为经济增长和能源(850101)保供提供有力支撑。煤炭(850105)保供预期及原油回落,双焦价格在周五跌幅明显。
宏观方面,8月规模以上工业增加值同比增长5.2%,较7月加快0.7个百分点;但1-8月固定资产投资同比下降7.2%,房地产开发投资下降19.9%、房屋新开工面积下降24.8%,8月社零同比仅增长0.4%。美联储9月17日加息25个基点至3.75%—4.00%,点阵图偏鹰。
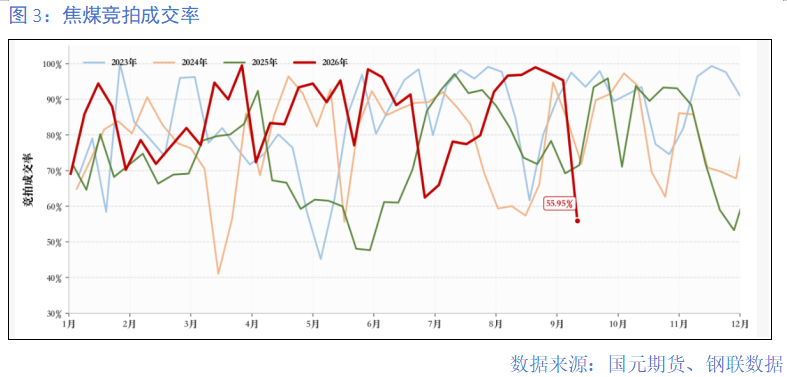
双焦方面,9月中旬,焦炭第五轮提涨正式落地,累计涨幅达450-495元/吨。然而,本轮成本推升的传导链条在钢厂端受阻——成材价格涨幅远不及原料成本涨幅,钢厂现金利润被压缩至-200元/吨左右的极值区域。现货方面,上周523家样本煤矿产能利用率、原煤日均产量、精煤日均产量虽有回升但整体仍受约束。甘其毛都口岸日通关量波动较大,近期在7-10万吨之间波动。期货方面,煤炭(850105)稳产保供情绪升温,期货跌幅大于现货。目前,产量环比改善,但是恢复缓慢。矿产复产谨慎,后续价格仍取决于产量恢复情况。

铁矿方面,价格高位回落,期现联动下跌。上周全球铁矿发货量3517.1万吨,环比增加158.8万吨(+4.7%),较8月21日当周低点3298.9万吨增加218.2万吨(+6.6%),发运节奏明显加快。上周45港到港量2737.2万吨,环比大幅增加113.3万吨(+4.3%)。短期铁水产量维持高位,对铁矿刚需消耗稳定。钢厂亏损严重,铁水产量中期回落预期压制需求端。
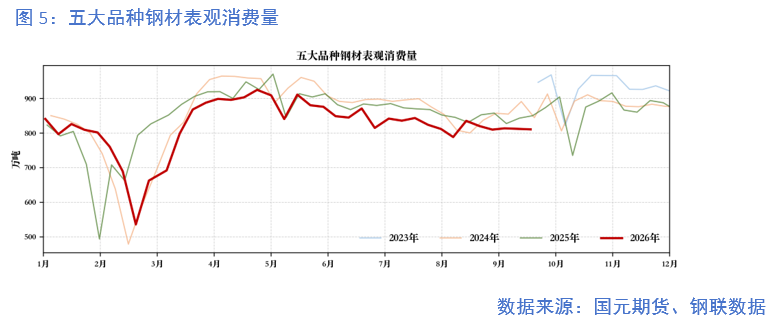
9月14-17日建筑钢材日均成交9.76万吨,较前一周同口径增长2.56%;热卷、冷卷成交量分别下降5.70%、4.29%,建材(850107)需求脉冲修复而板材需求仍偏弱。国内供给端,螺纹钢、线材增产,热卷、冷卷及中厚板减产,品种间供应强弱分化。若铁水继续回升而板材订单没有同步改善,板材库存压力可能重新累积。整体看,螺纹钢增产去库、表观消费(883434)回升,热卷减产但成交和消费(883434)同步走弱,卷螺基本面强弱分化。
展望后市,钢价大概率以区间震荡为主,螺纹钢表现强于热卷,关注螺纹钢库存去化速度。
写作日期:2026年9月18日
分析师


