


9月以来,钢材市场基本呈现窄幅震荡局面,市场低需求,高成本同步驱动,带动市价涨跌幅度均较为有限,近期国家能源(850101)局能部门部署煤炭(850105)安全稳产保供工作,煤炭(850105)供应预期逐步充沛,焦煤期货领跌黑色板块,钢材价格走势或逐步打破箱体震荡格局。
9月中上旬行情震荡小降,成本支撑价格跌势平缓
以热轧板卷行情为例,9月份热轧板卷价格基本呈现震荡下滑趋势。市场运行背景来看:供需方面,9月钢厂多数保持高产状态,具体数据来看,9月1日至18日热轧板卷日均产量在97.4万吨,较8月1日至18日均产量提升0.78%。需求则相对低迷,供需矛盾处于高位水平,带动市价逐步下滑;宏观方面,9月美联储完成一次加息25个基点,这也是2023年以来首次加息,全球资金流动性收紧,市场情绪转空,带动市价在9月第二周呈现加速下滑局面;成本面,9月焦炭完成第五轮探涨,带动热轧板卷生产成本处于高位水平,多数钢厂亏损,高成本支撑价格下跌趋势相对平缓。
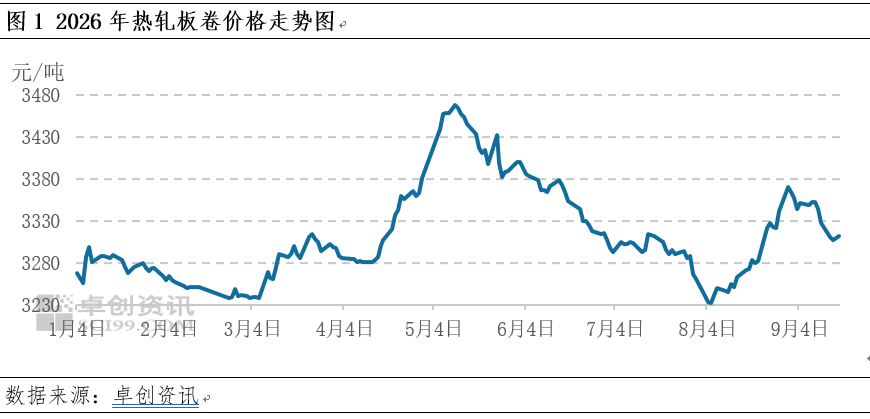
煤炭(850105)价格下滑,对钢材市场的影响主要体现在成本支撑松动,对市价形成负反馈,以及钢厂减产计划延期等多个方面。
首先,就成本方面来看,仍旧以热轧板卷产品为例,9月份热轧板材生产成本逐步攀升,价格则出现一定松动,带动企业亏损加剧,在高成本背景下,多数企业呈现挺价状态,带动市价底部支撑较为夯实,价格虽有下滑,但跌势有限。而随着煤炭(850105)价格出现下行,成本走弱或对市场形成负反馈,带动钢材价格同步下滑。

其次,就企业生产计划来看,9月中旬中国钢铁(850106)工业协会发布钢铁(850106)行业全面开展自律控产降库存的倡议书。其中提到,严格落实产量调控,坚持自律控产降库存,充分发挥行业价格监督员队伍的作用。市场对于供应预期下滑,但随着原材料价格下行,企业亏损额度减缓,钢厂减产意愿或逐步下降,带动市场继续保持高供应模式。
9月过半,双节过后即将迎来4季度,整体预计4季度行情仍不乐观
距离中秋节假期仅有一周的时间,当前多数贸易商处于高库存状态,最新一期热轧板卷周度社会库存水平在395.38万吨,同比去年同期增加22.26%。节前存一定出货回款需求,下周或保持低价出货节奏,就此9月下旬市价大概率继续保持跌势。
4季度开局来看,中秋叠加国庆节共计10余天假期,需求释放有限,库存大概率继续累积,节后归市商家面临的首要问题在于降库,从而带动市价继续走弱。

供需方面来看,2026年新增产能较为集中,4季度华北区域有3条轧线计划投产,带动全年净新增产能达到1895万吨,增幅5.09%,在新增产能背景下,热轧板卷产量大概率维持高位水平,市场供应压力继续升温;需求来看,就卓创资讯(301299)调研当前各个终端行业运行状态,订单变动不大,4季度难有需求增量,或继续维持不温不火局面,市场供需矛盾难有缓和。
总结来看,当前煤炭(850105)保供应或带动煤炭(850105)供应逐步充足,价格下滑,带动钢材产品价格底部防线崩塌,从而出现下滑,而在市场相对高压的供需矛盾之下,价格大概率逐步走弱,4季度市价或呈现震荡下滑局面。


