


本周原油先涨后跌,周后期快速回落,成本端对PX、PTA的支撑明显减弱。短期来看,聚酯产业链价格仍处高位,但原油波动加大后,市场关注点逐步转向产业自身供需变化。中东局势仍存在不确定性,但原油风险溢价已有部分释放,后续产业基本面将成为影响价格的重要因素。
PX方面,国内供应开始小幅恢复,但PTA装置集中重启后,PX需求增量更快,周度供需缺口仍在扩大,现货供应维持偏紧。后续PX供应仍有恢复预期,但在PTA负荷继续提升的情况下,短期库存压力不大,PX基本面仍有支撑。
PTA方面,供应恢复速度明显快于需求增长,周度理论累库幅度扩大,后续仍有装置恢复,供应压力将继续增加。但当前主流供应商发货偏慢,现货流动性仍紧,聚酯企业原料库存天数下降,现货基差维持高位。因此短期PTA仍受到现货偏紧支撑,中期则面临供应增加和累库压力。
策略上,继续关注多PX、空PTA。当前PX需求恢复快于供应,而PTA供应恢复快于需求,两者供需方向已经出现分化。但PTA现货仍然偏紧,基差较强,当前并非理想的追价位置。后续若PTA累库继续兑现、现货基差开始回落,而PX现货仍维持偏紧,则该套利逻辑将进一步增强。
本周PX、PTA期货均呈现快速上冲后高位回落走势。周初两品种延续前期上涨趋势,价格连续突破前高,PX主力一度上冲至9948点,PTA主力最高触及6672点,均创近期新高(883408)。随后盘面波动明显加大,高位出现连续回撤,周内涨幅有所收窄。
从技术形态看,PX、PTA价格重心仍明显高于前期震荡平台,主要均线继续向上,但短期价格已跌破5日均线,进入快速上涨后的高位调整阶段。当前两品种整体仍保持中期偏强结构,短期波动明显放大。

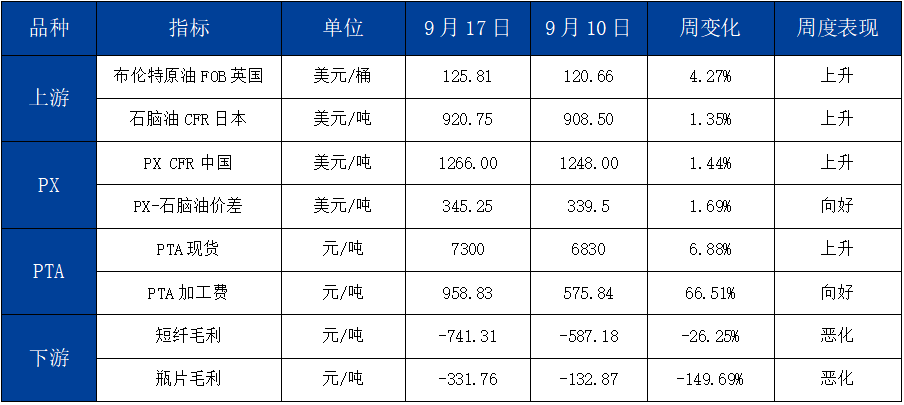
本周聚酯产业链现货价格整体上行,前期原油、石脑油走强带动PX成本抬升,PX现货同步上涨。随着周后期原油价格快速回落,成本端推动有所减弱,但PX自身供需偏紧仍对价格形成支撑。PX—石脑油价差小幅扩大,PX加工空间较前期略有改善。
PTA现货表现更强,现货流动性偏紧推动价格快速上行,加工费明显修复,利润重心显著抬升。相比之下,下游聚酯产品对原料上涨的传导仍不佳,短纤、瓶片虽然跟随成本提价,但涨幅不足以覆盖原料成本增加,加工利润进一步恶化。整体来看,本周产业链利润阶段性向PTA环节集中,下游聚酯利润继续受到挤压。
二、原油冲高回落,石脑油高位运行
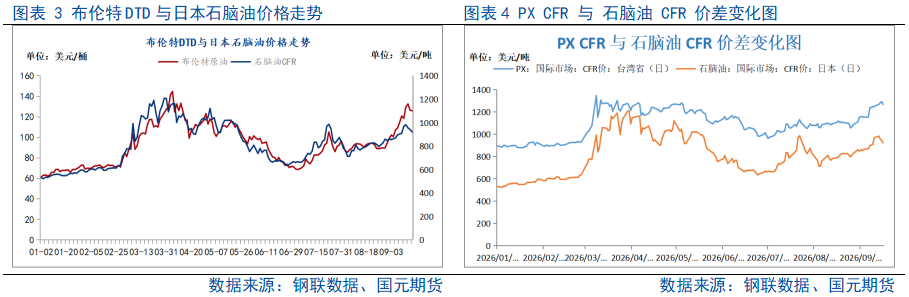
本周原油价格先涨后跌,周初受中东供应风险影响继续走强,随后随着市场对供应扰动缓解预期升温,油价快速回落,前期风险溢价明显释放。沙特原油管线修复进展、中东局势缓和预期以及美元走强等因素共同压制油价表现。
当前原油市场仍处于地缘风险与供应恢复预期博弈阶段。霍尔木兹、曼德海峡通航情况仍对供应形成扰动,但前期市场交易的供应风险已经有所释放。与此同时,美国燃油消费(883434)旺季结束,需求增速预期下调,油价继续上行的驱动减弱,短期或进入高位震荡阶段。
石脑油价格继续跟随原油高位运行,但涨幅弱于部分芳烃产品。中东航运受阻仍限制亚洲原料供应,而亚洲炼厂降负预期也削弱石脑油需求。整体来看,石脑油仍受到高油价和供应风险支撑,但随着原油由快速上涨转向高位震荡,其对PX的成本推动较前期有所减弱。
三、PX:供应恢复,去库延续
3.1PXN小幅修复,MX继续偏强
本周PX价格继续上涨,石脑油同步走强,PX—石脑油价差小幅扩大,PX石脑油路线加工空间维持高位。与此同时,MX供应仍然偏紧,价格涨幅明显高于PX,PX—MX价差继续收窄,外采MX路线利润进一步受到压缩。整体来看,PX自身利润变化不大,上游原料偏紧仍对价格形成支撑。
3.2PX国内供应平稳,亚洲开工回升
本周国内PX供应整体变化不大,周度产量和产能利用率基本持平。本周国内PX装置运行有所调整,部分装置检修延续,同时也有前期停车装置逐步恢复,整体供应变化不大。海外供应则有所恢复,亚洲PX开工率较上周回升,前期海外供应持续收缩的局面开始缓解。
后续国内供应仍有增加预期,随着部分工厂恢复出料,PX周度产量和开工率预计小幅回升;但海南炼化、扬子石化和乌鲁木齐石化仍处检修阶段,短期供应恢复幅度有限。


3.3PX现货偏紧,累库压力有限
近期PX现货流动性仍偏紧,进口及到港补充有限,库存维持低位。随着PTA装置复产,PX需求有所增加,对库存形成进一步消耗。后续国内及亚洲供应逐步恢复,PX去库速度可能放缓,但短期尚未出现明显累库压力。

四、PTA:供应增量兑现
4.1PTA装置集中重启,供应明显修复
本周PTA前期检修装置陆续重启,行业开工率和周度产量明显提升,供应端继续恢复。与前期低负荷阶段相比,当前PTA供应已经进入持续修复过程,前期检修形成的供应缺口正在逐步收窄。
后续仍有装置计划恢复出料,PTA产量预计进一步增加。随着复产继续兑现,供应端对市场的支撑将逐渐减弱,后续供需矛盾将更多转向库存变化。

4.2PTA累库压力上升,现货仍偏紧
本周PTA供应恢复明显快于需求增长,周度供需平衡由小幅累库转向明显累库,后续随着装置继续恢复,库存压力仍有上升预期。
但从库存结构看,下游聚酯企业PTA原料库存天数仍在下降,同时主流生产商发货偏慢,现货流动性依然偏紧。当前PTA市场呈现出总量累库预期增强,但下游可用库存和现货流通仍偏紧的特征。后续需要重点关注新增供应能否顺利向下游传导,以及现货基差是否开始回落。

4.3PTA现货走强,利润明显修复
本周PTA现货表现明显强于PX,加工费快速回升,理论利润明显修复。现货流动性偏紧、供应商发货节奏偏慢,使PTA在原料上涨过程中具备较强的成本传导能力,产业利润阶段性向PTA环节集中。
但随着供应继续增加,现货紧张程度存在缓解预期,加工费进一步扩张的动力可能减弱。后续需要关注库存累积是否开始压制现货升水和加工利润。

4.4下游负荷小幅回升,终端改善有限
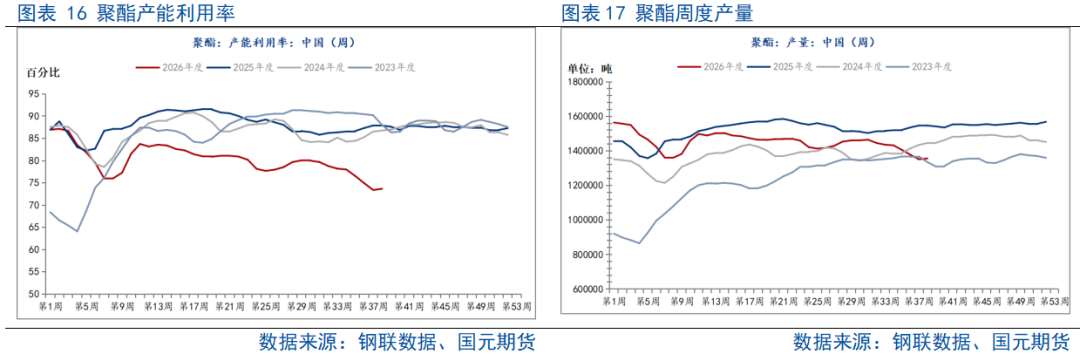
本周聚酯产量和综合开工率小幅回升,部分前期停车装置恢复生产,对PTA需求形成一定增量。但终端订单改善仍然有限,织造端整体变化不大,高价原料也抑制了下游主动补库意愿。
整体来看,聚酯需求较前期略有恢复,但增量仍弱于PTA供应恢复速度。后续如果终端旺季需求继续偏弱,PTA累库压力仍将逐步显现。
本周原油先涨后跌,周后期快速回落,成本端对PX、PTA的支撑明显减弱。短期来看,聚酯产业链价格仍处高位,但原油波动加大后,市场关注点逐步转向产业自身供需变化。中东局势仍存在不确定性,但原油风险溢价已有部分释放,后续产业基本面将成为影响价格的重要因素。
PX方面,国内供应开始小幅恢复,但PTA装置集中重启后,PX需求增量更快,周度供需缺口仍在扩大,现货供应维持偏紧。后续PX供应仍有恢复预期,但在PTA负荷继续提升的情况下,短期库存压力不大,PX基本面仍有支撑。
PTA方面,供应恢复速度明显快于需求增长,周度理论累库幅度扩大,后续仍有装置恢复,供应压力将继续增加。但当前主流供应商发货偏慢,现货流动性仍紧,聚酯企业原料库存天数下降,现货基差维持高位。因此短期PTA仍受到现货偏紧支撑,中期则面临供应增加和累库压力。
策略上,继续关注多PX、空PTA。当前PX需求恢复快于供应,而PTA供应恢复快于需求,两者供需方向已经出现分化。但PTA现货仍然偏紧,基差较强,当前并非理想的追价位置。后续若PTA累库继续兑现、现货基差开始回落,而PX现货仍维持偏紧,则该套利逻辑将进一步增强。


