


21世纪经济报道记者余诗棋
“双节”叠加季末的双重窗口期临近,债市走势引发关注。
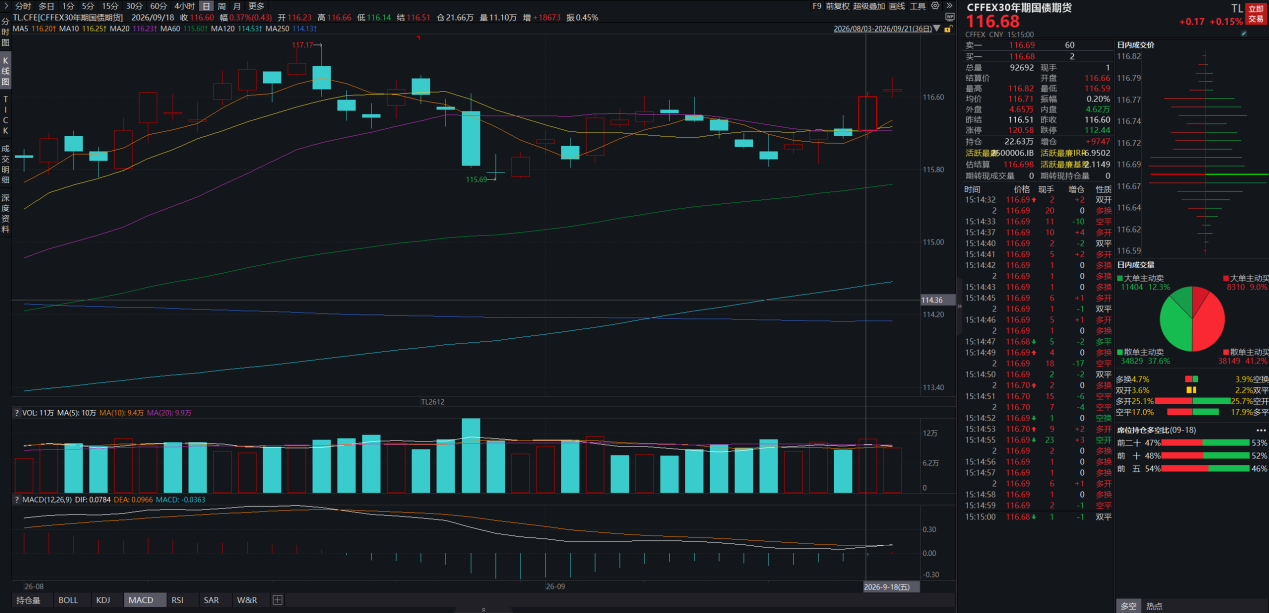
近期,超长端国债期货持仓明显放量,机构再现抢跑定价。Wind数据显示,9月18日,30年期国债期货主力合约大幅增仓超1.8万手,市场抢跑情绪爆发;9月21日收盘,该合约报收116.68元,创月内新高,当日再度增仓9747手,两个交易日累计增仓近3万手,创下阶段性增仓峰值。
为何上周五出现抢跑行情?业内分析认为,9月18日税期结束、资金转松,叠加部分市场传闻催化,基金、券商交易资金集中抢配长债,推动30年期国债活跃券收益率创下本月新低,主力合约同步放量大涨。
资金层面,每逢季末、长假等关键节点,央行通常通过前置开展公开市场操作平滑资金波动,维护市场流动性平稳运行,这也是近年来货币政策稳流动性的常规调控方式。
本轮季末央行再度重启14天期逆回购工具,提前锁定跨季、跨节资金稳定性。9月18日,央行开展1000亿元14天逆回购操作,较2024年、2025年同期操作时间有所提前,较往年国庆前一周的投放窗口前置约两周。
光大证券(601788)分析指出,本次前置操作针对性极强,资金实际占款时长可达19天,有效覆盖9月季末考核、中秋国庆双节长假两大关键节点,对冲政府债集中缴款、银行月末信贷冲量带来的流动性冲击,体现了货币政策“削峰填谷”的主动调控思路,提前稳定市场流动性预期。
但9月下旬,资金面仍存在一些扰动因素。据光大证券(601788)测算,9月政府债净供给规模预计达1.4万亿元—1.5万亿元,下旬仍有2500亿元—3500亿元新增净供给,且9月21日—24日政府债净缴款规模高达5443亿元,阶段性资金抽水压力显著。同时,月末银行信贷投放发力、票据利率边际上行、同业存单“量增价升”,多重因素叠加下,短端资金利率难回8月宽松低位,震荡波动将成为常态。
资金面和季末扰动亦催生出不同的机构行为,呈现银行兑现、资管加仓的分化格局。
方正证券(601901)固收首席分析师李清荷指出,上周机构行为显著分化,交易盘翻多加仓、配置盘结构性调仓,多空博弈进一步白热化。
她表示,银行方面,在季末考核与巨额政府债供给压力下,为腾挪二级市场额度以承接一级新债、补充流动性,持续减持长久期现券。
而在交易盘上,基金公司大幅加仓利率债、二永债与信用债,成为市场核心做多力量;券商结束持续减持,在利率债品种上翻多买入,市场交易热度显著提升。
展望后市,多家机构仍看多债市。李清荷预计,债市中期顺风逻辑未破,基本面弱修复与资产荒逻辑不变,保险、基金等配置盘持续托底。但前期高点压力和获利盘兑现或引发震荡,建议配置盘逢调整布局,交易盘谨慎追高。
不过也有机构更倾向于认为9月—10月是维持震荡的窗口。当前的多头情绪更多来自节奏而非趋势,若交易层面出现突破,幅度也不会很大,因为推动突破需要的新增信息尚未出现。
(作者:余诗棋编辑:周炎炎,肖嘉)


