


能化早评 | 2026年9月22日
原油
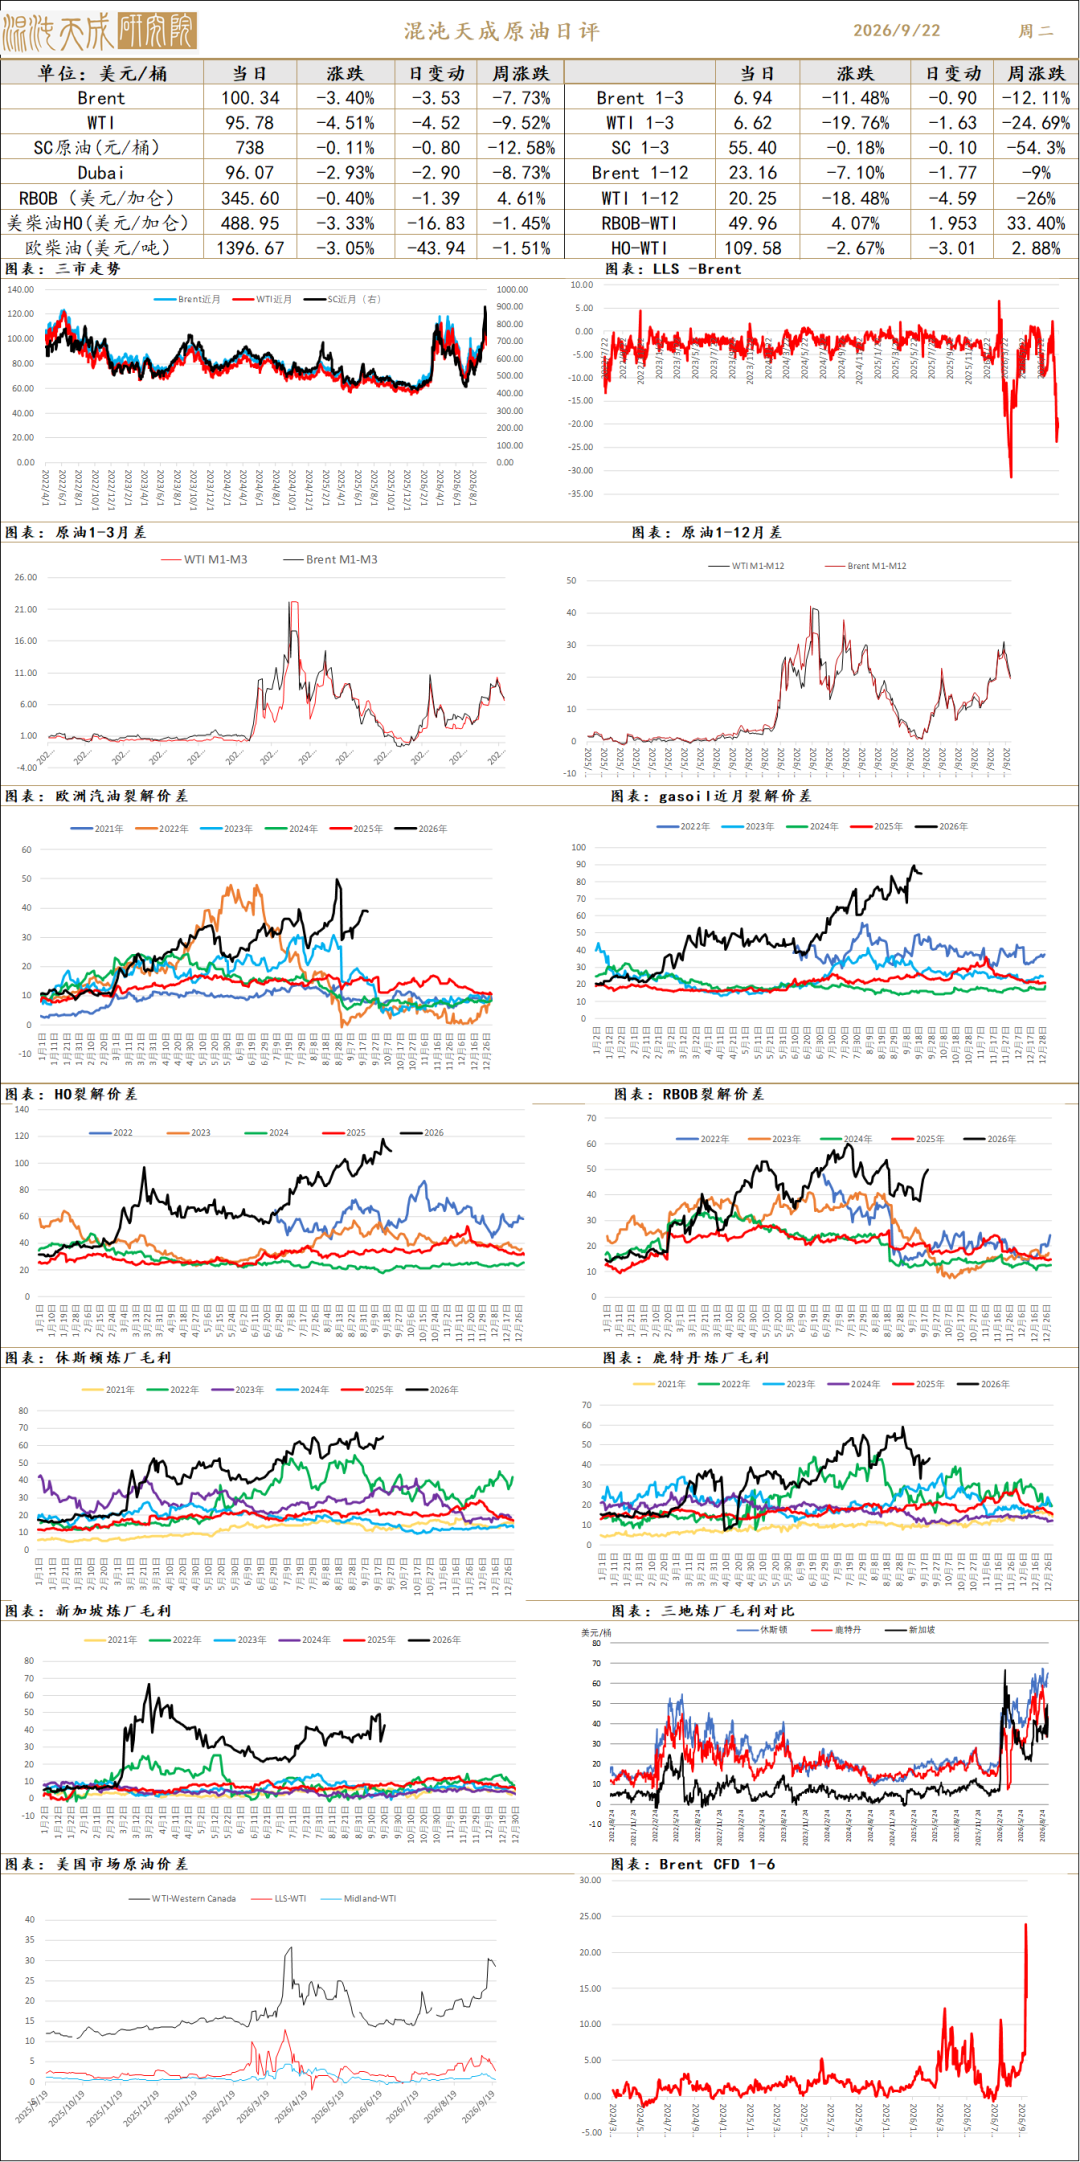
供应端:目前核心还是美伊局势和供应问题,沙特东西管道遭破坏,沙特正在绕过受受损泵站修建一条支线,或能较快恢复部分运输能力。同时沙特增加了通过霍尔木兹海峡的原油出口,已装载1400万桶原油,海峡在伊朗减少袭击的情况下流量能恢复到较高水平。以联合国代表大会为中心开始出现密集外交活动,中国等第三方均参与斡旋。同时美国继续保留升级选项,特朗普表示自己将做出重大决定,要不要恢复大规模军事行动。
需求:EIA数据显示美国成品油表需有韧性,炼厂继续超负荷运转,亚洲炼厂再遇原料难买问题,关注国内成品油出口政策是否变化,全球炼厂成品油裂解价差仍然处于创纪录高位。美联储加息,市场预期后面还有加息,或抑制全球终端需求。
库存价差:截至9月11日,EIA原油库存下降64万桶,汽油库存上升79万桶,馏分油库存上升159万桶。昨日原油月差基差走弱,实货市场有所缓解。
观点:短期伊朗减少袭击海峡流量上升,炼厂又进入检修季,现货市场缓和,市场关注联合国代表大会上的密集外交能否带来地缘的实质降级,因此油价大幅回调。但最终仍然是看双方能否在核问题、海峡控制权等红线问题上立场松动,否则地缘难以实质降级,若重新加强对抗油价仍将继续走高。
1、美伊海峡博弈持续,短期地缘情绪反复,但仍无实质解决迹象,原油回调但风险仍在。
2、供应复产基本兑现,PX、TA格局已改,目前库存仍在低位。国内PX已重启19%产能,PTA已重启15%,目前上端累库压力主要在PTA环节。
3、下游聚酯开工短期见底,但终端需求仍无启动迹象。长丝未兑现大降负,瓶片部分重启,开工至74.5%(-0.2)。CCF下调聚酯9月平均开工至75%,10月78%。终端订单、开工无上升迹象。
结论:地缘情绪缓和,成本原油回调;供需基本面看,PX、TA9月格局已转累库,需求负反馈压力大;成本与基本面共振下跌。但要注意核心地缘及原油短缺问题,还未实质解决,同时需求暂无崩塌迹象;震荡思路对待;行情处于高波动阶段,建议轻仓或期权参与。
截止9.21日,CCF数据港(603881)口累库1.8至13.4万吨。
新疆一套天然气(885430)改煤炭(850105)20万吨装置重启。【占比0.6%,原预计月底】
1、美伊地缘博弈仍在继续,胡赛与沙特袭击仍未结束;但沙特、美国近期积极释放修复原油供应与谈判信号;原油走弱回调。
2、国内供应兑现回升,进口低位,但国内油头开工也仍存变量。因海峡不通,进口量预计持续处于低位。目前开工回升至高位,也预计即将见顶。后续核心在炼厂若缺油降负,供应仍有再次下降预期(油制占比64%)。
结论:乙二醇核心在进口缺失下,国内供需能否平衡;若重启兑现维持高开工,预计能平衡/小幅累库(当前已提前进入),但若缺油导致后续油头再次降负,极低库存下挤仓风险也会再次上升。对2611及后续合约暂仍持高空观点,基本面已边际转弱,但基差库存结构仍不利,建议轻仓或期权操作。
甲醇
甲醇:
9.20日大唐多伦上下游全流程打通,甲醇先出,近两日预计出下游PP。【好于预期,未只开上端甲醇】
1、美伊地缘博弈仍在继续,胡赛与沙特袭击仍未结束;但沙特、美国近期积极释放修复原油供应与谈判信号;原油走弱回调。
3、需求暂弱但基本见底,冬季国内外需求有弹性。传统需求环比快速回升,需求稳定;核心变量MTO端,目前沿海基本全停,总涉及10%甲醇需求;目前因低利润+缺原料,重启预期不高。新投产装置宝丰也预计10月先开上端甲醇,下游暂缓;若CTO兑现开上停下,对短期供需影响较大(目前大唐未只开上端)。
结论:甲醇供需格局已转去库,供应弹性有限,而需求进入边际。若地缘配合下跌后,仍有低多机会。近期地缘偏强+去库超预期仍为上涨核心驱动;但高估值叠加负反馈压力上升,建议等回调多。
硅 链
结论:大厂兑现大减产后,工业硅格局转去库,但受焦煤及多晶硅10月大减产预期影响,工业硅再次走弱,目前区间预计在8500-9100,不过分看空,仍低多思路。
结论:反内卷目前进入实质兑现阶段,核心关注减产落地、下游顺价情况。若10月兑现大减产,硅料供需格局将由累库转小幅去库,目前市场分歧点,更多在年底需求是否有放量上。鉴于减产为大概率事件,供应将有实质改善;行业仍在持续推进政策落地;若能持续去库,价格大概率将维持在完全成本区间,若出现超预期需求,不排除脉冲上涨可能,因此仍偏向于低多思路。2611合约受高仓单、高库存压制,3.6为强支撑;12月及之后合约目前预计完全成本区间震荡。
本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券或期货的买卖出价或征价,投资者据此作出的任何投资决策与本公司和作者无关。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为混沌天成期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。


