


9月份苯加氢行业由盈转亏,粗苯货紧价涨,加氢苯成本传导不畅。四季度粗苯供应约束难解,纯苯供需博弈下价格或高位宽幅震荡、重心承压,预计苯加氢利润维持亏损至微利紧平衡,整体改善空间有限。关注焦煤复产、下游开工及霍尔木兹通航情况。
9月苯加氢行业盈利状况已由上半月的阶段性盈利全面转入亏损,区域间原料竞争加剧进一步推升成本压力。截至9月20日,山东苯加氢行业月度平均利润为-51元/吨,较8月份减少73元/吨。上半月上涨行情中,由于粗苯定价存在滞后性,行业尚能维持阶段性盈利空间;进入下半月后,随着粗苯价格涨至历史高位,叠加纯苯行情震荡反复、继续上行动能不足,行业全面转入亏损区间,单日亏损幅度最高接近300元/吨。与此同时,粗苯货紧情况加剧,中西部、东北等地区抢货氛围浓厚,市场情绪趋于非理性,竞拍价格持续抬升,与山东、河北等地粗苯价差明显偏离常规区间,进一步加大了苯加氢行业的成本压力。
原料粗苯突破近五年历史高位,成本端压力空前
9月份,粗苯市场走出一轮强势上涨行情。山东粗苯价格自8月底的6620元/吨一路攀升至目前的8300元/吨,累计涨幅达25.38%。驱动因素主要有两方面:一方面,美伊冲突等地缘政治风险持续升级,布伦特原油重新站上100美元/桶,提振芳烃产业链市场交投情绪;另一方面,国内焦企亏损压力不减,原料煤采购难度仍存,行业开工持续处于七成以下低位,粗苯产量收缩明显,市场供应明显不足。与此同时,下游苯加氢企业原料库存普遍偏低,且随着双节临近,企业积极备货,对原料采购需求集中释放。在货源紧缺格局下,买盘接货情绪强烈,抢货行为频现,粗苯竞拍参与积极,市场供不应求局面进一步加剧,放大价格涨幅。

加氢苯价格高位波动反复,进一步冲高受阻
9月份以来,加氢苯价格虽整体延续上行态势,但进入月中下旬后出现回落行情。截至9月18日收盘,山东加氢苯主流参考价在9300元/吨,较8月底上涨1150元/吨,涨幅14.11%,明显不及原料粗苯同期涨幅。9月上旬纯苯市场虽受油市提振及自身主港库存低位支撑,整体呈现上涨行情,但需求端并未出现实质性改善。月中下旬以后,随着纯苯价格涨至阶段性高位,下游跟进明显不足。苯乙烯、苯酚、己二酸等行业多数处于深度亏损状态,其中苯酚、己二酸等产品价格与原料纯苯已出现阶段性倒挂,对高价原料接受度有限,缺乏追涨动力,节前补库积极性受到抑制。随后,美联储加息落地,宏观情绪转空,对大宗商品整体形成压制。纯苯期货盘面在多重利空叠加下出现跌停,市场重心快速下移,加氢苯价格亦跟随步入回落行情。此外,月内鲁西南一大型下游装置停车检修,进一步加大了加氢苯出货难度,厂家降价出货,加氢苯价格受到明显压制。
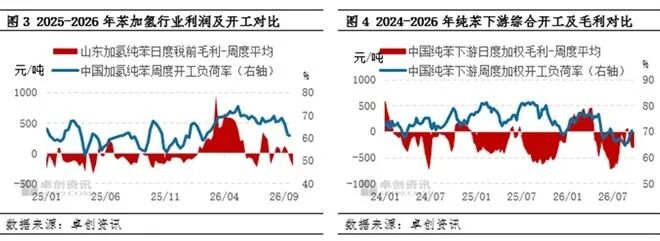
原料短缺及价格高位下,多套苯加氢装置降负荷运行。根据卓创资讯(301299)监测数据,截至9月17日,国内苯加氢行业周度平均开工为61.28%,较8月底下滑7.41个百分点。开工下滑的主因为原料粗苯供应不足。由于原料采购不足,多套装置纷纷降低负荷;进入9月下旬后,随着粗苯价格冲至高位,行业亏损进一步加剧,企业停车装置明显增多。
四季度行业利润展望:紧平衡延续,重心承压
四季度苯加氢利润大概率维持亏损至微利的紧平衡状态,趋势性盈利改善概率较低,但深度亏损也难以持续。成本端,粗苯货紧格局或贯穿四季度:焦化开工虽缓慢回升,但原料煤约束尚未根本缓解,安全监管实际未放松,焦企多处于盈亏平衡附近,提产积极性不足,冬季环保限产还可能进一步制约开工;叠加上半年苯加氢高开工已基本消耗原料库存,四季度库存恐维持低位,粗苯价格易涨难跌,对利润形成刚性压制。同时,粗苯周度定价与加氢苯日度定价的机制差异,在行情下行或横盘阶段会加速利润压缩。
从纯苯市场看,四季度核心矛盾在于供应端多重约束与需求端负反馈之间的博弈。国产石油苯虽有装置重启、开工回升,但原料不足或构成实质性制约,产量恢复可能不及预期;进口端,日韩同样面临原料掣肘,增量或有限;加氢苯则受粗苯货源偏紧与自身亏损双重压制,开工难有明显提升,供应弹性极为有限。多重约束下,华东港口累库或不及预期,低库存格局对价格形成底部支撑。需求端,除苯胺、己内酰胺外,下游普遍亏损,苯乙烯、酚酮、己二酸等亏损尤为严重,成本向下传导受阻,负反馈持续,叠加“金九银十”旺季不及预期,价格上行空间受到明显压制。综合来看,四季度纯苯大概率呈高位宽幅震荡、重心逐步承压格局,缺乏持续上行基础,深跌空间亦有限。
综合判断,四季度苯加氢利润主要波动区间大概率在-250元/吨至+50元/吨内,行业盈利空间收窄。若地缘冲突再度引发原油及苯链急涨,粗苯定价滞后可能带来短暂利润窗口,但持续性取决于事件演变。后续重点关注山西焦煤(000983)矿实际复产达产进度、纯苯下游利润及开工变化,以及霍尔木兹海峡通航进展对原油及苯链价格的传导。


