


“今天纸货交割,好多都没货,我们都在等。”昨日,化工(850102)圈的这则消息折射出纯苯市场当下的紧张局面。纯苯基差持续走强,现货走势显著强于期货,近端货源紧缺的信号愈发凸显。(纸货是能化行业场外双边约定的远期现货合约。纸货交割指该合约到期后,交易双方既可以选择现金结算价差,也可以办理实物货权的过户交付。该交易不受交易所担保,履约完全依靠交易双方的商业信用。)
本轮基差处于年内高位水平
相关数据显示,9月15日华东纯苯现货对期货主力合约基差仅为633元/吨,9月24日涨至1900元/吨,已经超过今年3月9日1845元/吨的年内高点。
近期华东纯苯现货对期货主力合约基差运行在1600~1800元/吨区间,往年同期大多处于-300~600元/吨区间,本轮处于年内高位水平。
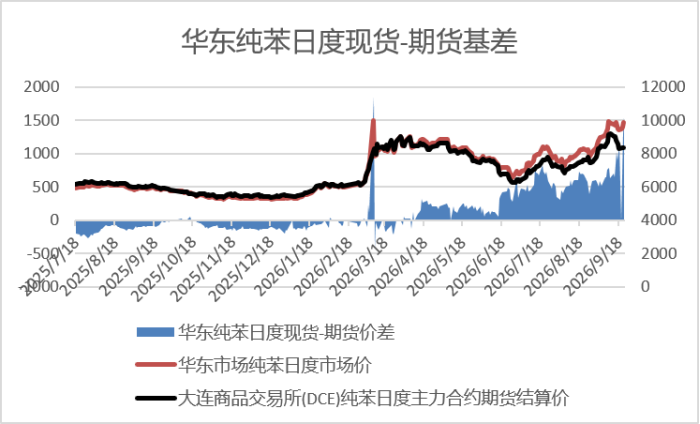
据市场人士反映,当前市场已出现明显分化:可流通的现货货源稀缺、价格坚挺,而期货端已提前交易节后供应修复预期。现货、期货“一强一弱”的格局,直接推动基差快速走扩。
货源为何紧张?
苏州鸿海石化芳烃部经理徐瑞阳分析认为,国内纯苯进口到货量进入阶段性收缩期。受上游原料价格波动影响,亚洲多家炼厂调整生产计划并开展预防性检修,8月进口总量不及预期,9月或进一步回落,现货流通货源愈发紧张。
采访中,期货日报记者了解到,今年3月也曾出现基差大幅走强并创阶段性新高的情况,这两次行情走强均受外部供应链扰动、原油价格波动影响,但行情本质存在差异。
据徐瑞阳介绍,3月的行情由流通预期扰动引发,当时港口库存30.9万吨;此轮行情源于供应端收缩,截至9月23日,纯苯港口库存仅3.8万吨,市场维持低库存格局。
“本轮基差走强的核心逻辑是低库存叠加节前采购。”中信建投(601066)期货分析师曹正表示,“双节”前下游启动补库,进一步压缩流通货源,导致现货流动性收紧。
“按照季节性规律,‘双节’前夕本是下游传统备货窗口,但今年下游集中补库力度偏弱。在低库存叠加价差窗口打开的背景下,华东、山东同步出现现货供应紧张,山东地炼库存也维持低位,对现货价格形成了支撑。”徐瑞阳说。
采访中,华东、山东两地企业相关负责人均表示,在港口库存处于低位的背景下,即便下游采购规模不大,现货流动性仍易快速收紧。目前贸易商和下游企业暂难以开展大规模补库,高基差更多反映的是短期货源缺口,后续走势要看采购情况与库存变化。
机构研判:节后关注供应兑现情况
徐瑞阳认为,当前纯苯市场基本面支撑充足,本轮行情韧性较强。即便外部扰动缓和,短期现货偏紧、库存低位的格局也难以快速扭转,基差大幅回落的可能性不大。
曹正表示,短期现货供应紧张局面难以快速改善,但纯苯价格继续冲高的动能有限。节前备货已透支部分节后需求,高价会挤压下游利润,市场追涨意愿不足,基差大概率维持高位震荡。
展望后市,曹正认为,待节前补库完成、港口库存回升后,现货升水将逐步收敛。在他看来,基差收窄并不等同于现货价格下跌;若期货修复前期偏悲观预期,同样会带动基差回落,后续市场需重点跟踪到港货源及国内供应的实际恢复节奏。


