


沥 青BU
摘要
Abstract
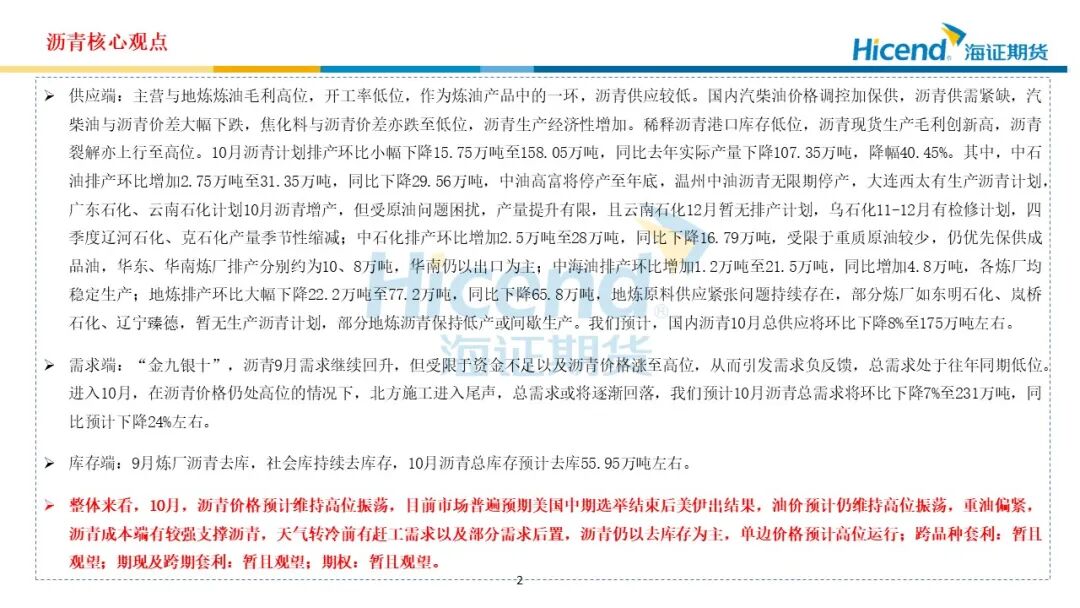
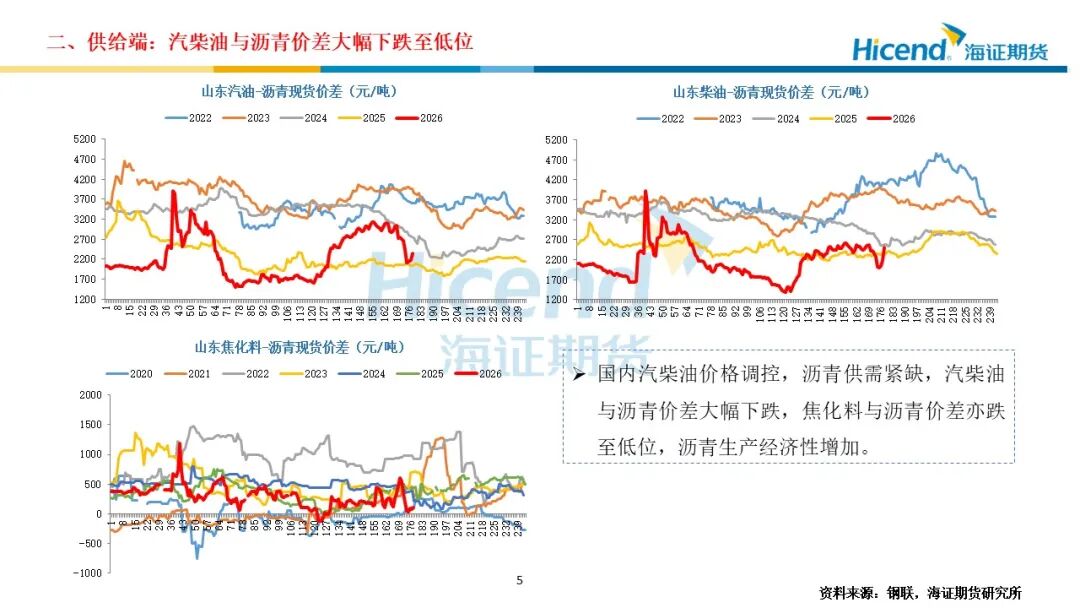
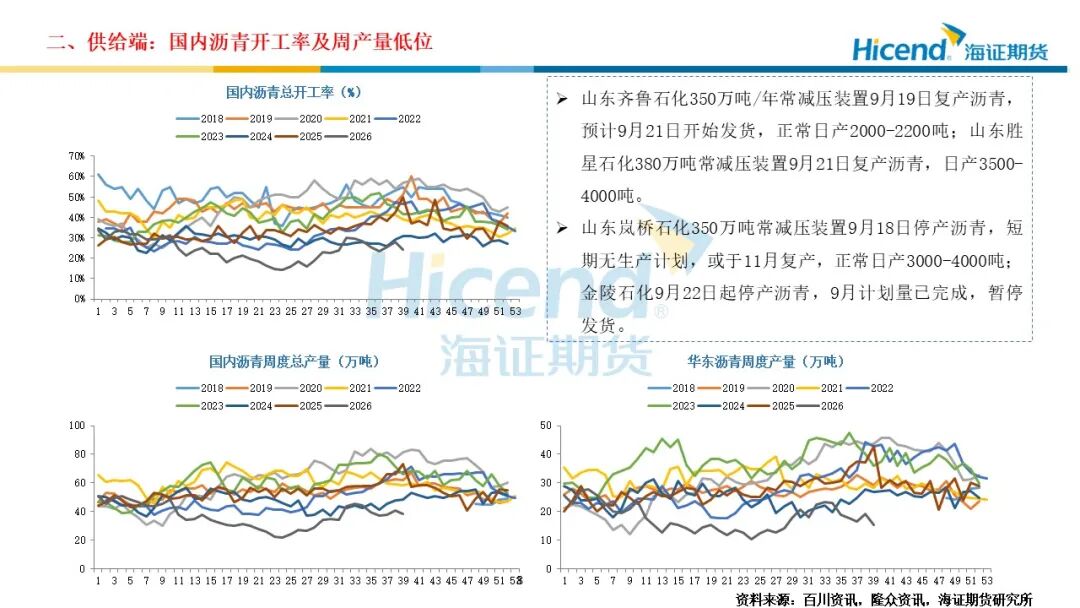
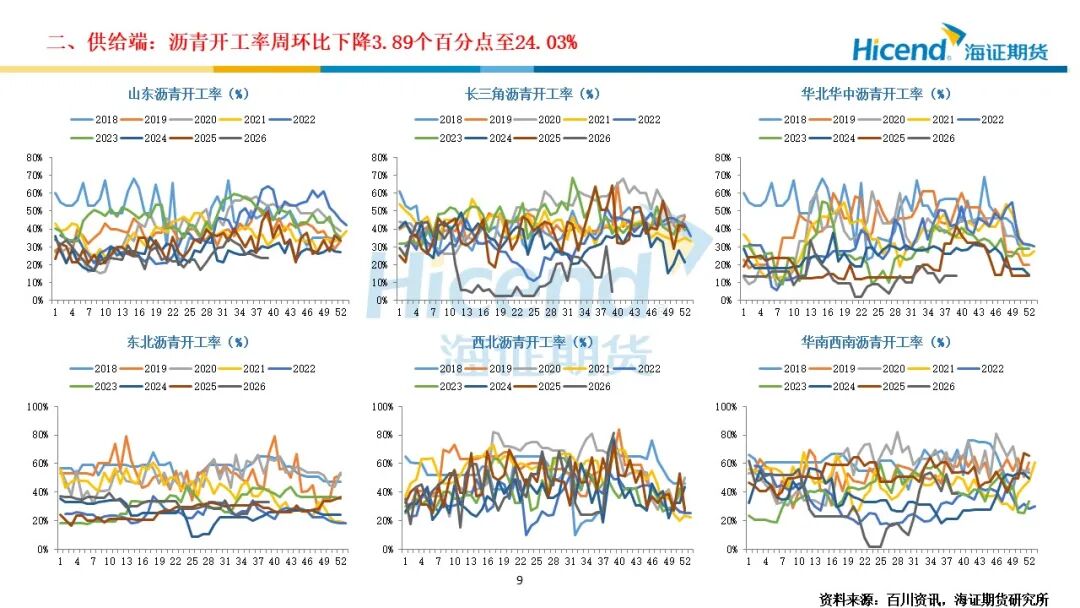
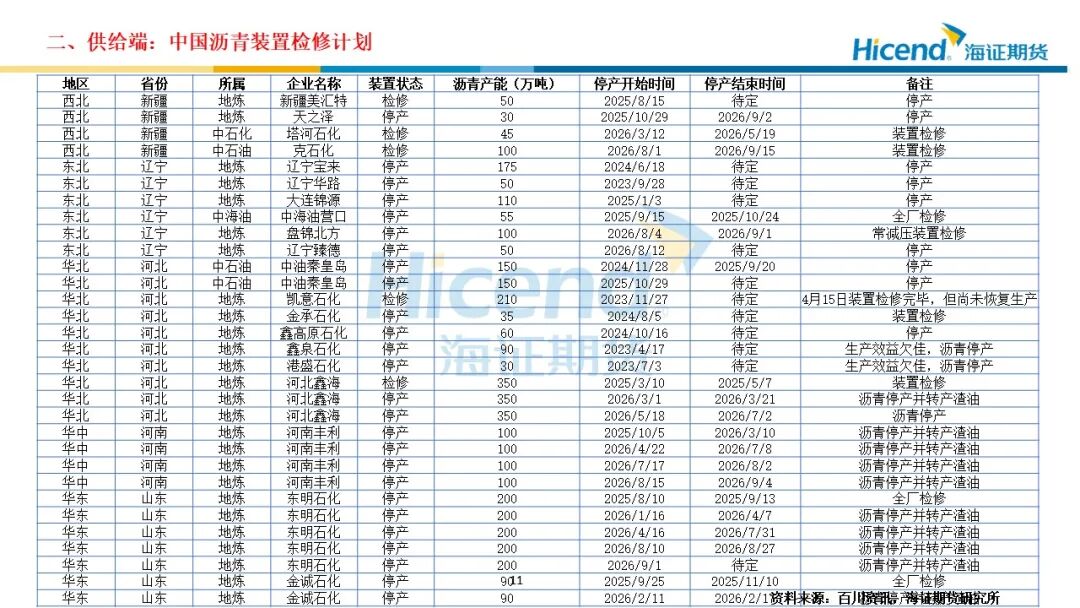
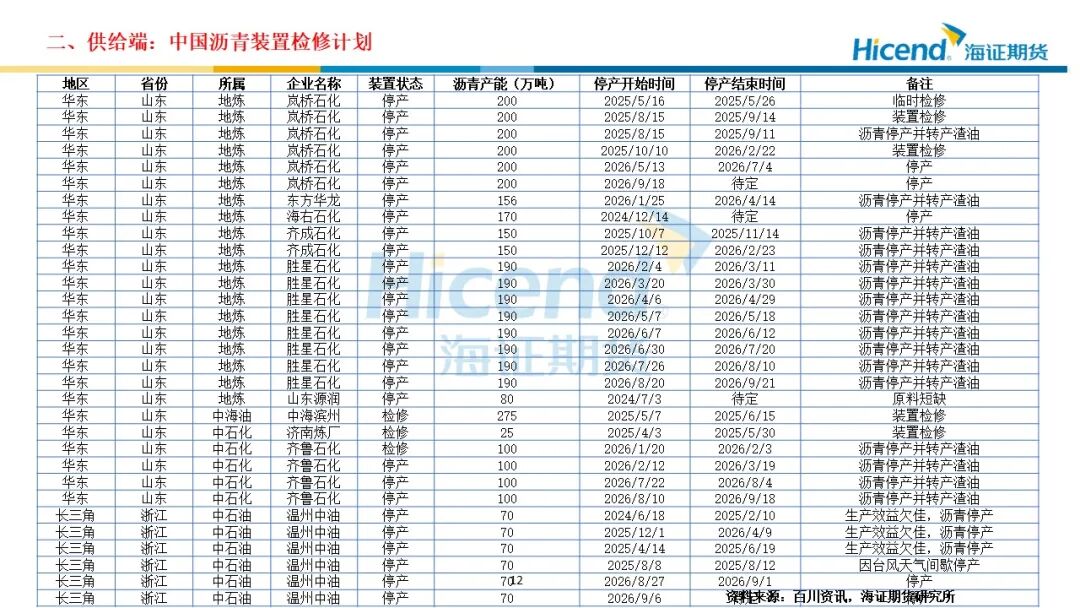
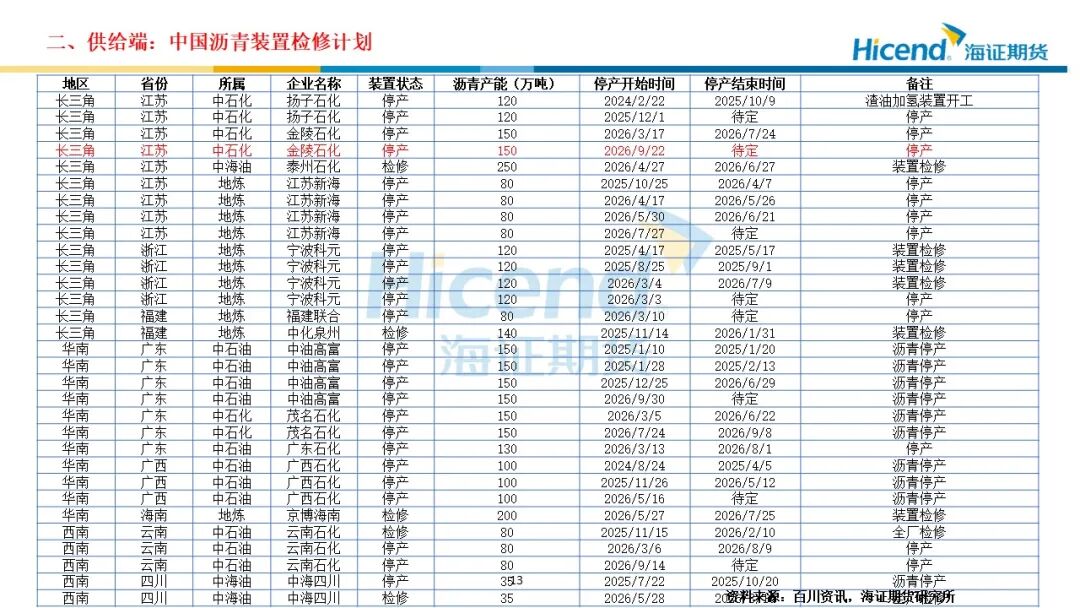
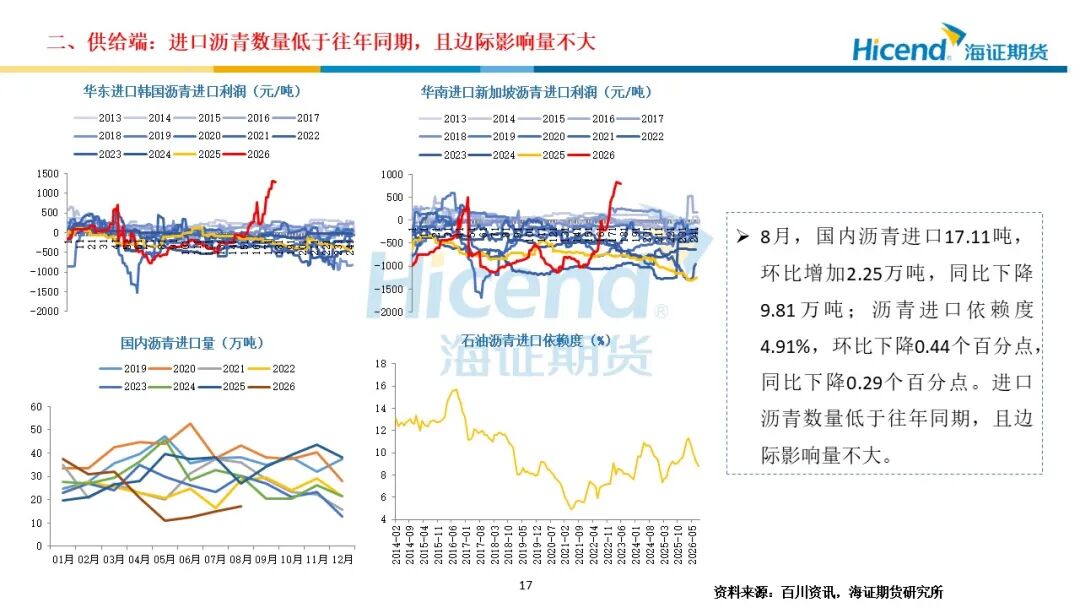
供应端:主营与地炼炼油毛利高位,开工率低位,作为炼油产品中的一环,沥青供应较低。国内汽柴油价格调控加保供,沥青供需紧缺,汽柴油与沥青价差大幅下跌,焦化料与沥青价差亦跌至低位,沥青生产经济性增加。稀释沥青港口库存低位,沥青现货生产毛利创新高,沥青裂解亦上行至高位。10月沥青计划排产环比小幅下降15.75万吨至158.05万吨,同比去年实际产量下降107.35万吨,降幅40.45%。其中,中石油排产环比增加2.75万吨至31.35万吨,同比下降29.56万吨,中油高富将停产至年底,温州中油沥青无限期停产,大连西太有生产沥青计划,广东石化、云南石化计划10月沥青增产,但受原油问题困扰,产量提升有限,且云南石化12月暂无排产计划,乌石化11-12月有检修计划,四季度辽河石化、克石化产量季节性缩减;中石化排产环比增加2.5万吨至28万吨,同比下降16.79万吨,受限于重质原油较少,仍优先保供成品油,华东、华南炼厂排产分别约为10、8万吨,华南仍以出口为主;中海油排产环比增加1.2万吨至21.5万吨,同比增加4.8万吨,各炼厂均稳定生产;地炼排产环比大幅下降22.2万吨至77.2万吨,同比下降65.8万吨,地炼原料供应紧张问题持续存在,部分炼厂如东明石化、岚桥石化、辽宁臻德,暂无生产沥青计划,部分地炼沥青保持低产或间歇生产。我们预计,国内沥青10月总供应将环比下降8%至175万吨左右。
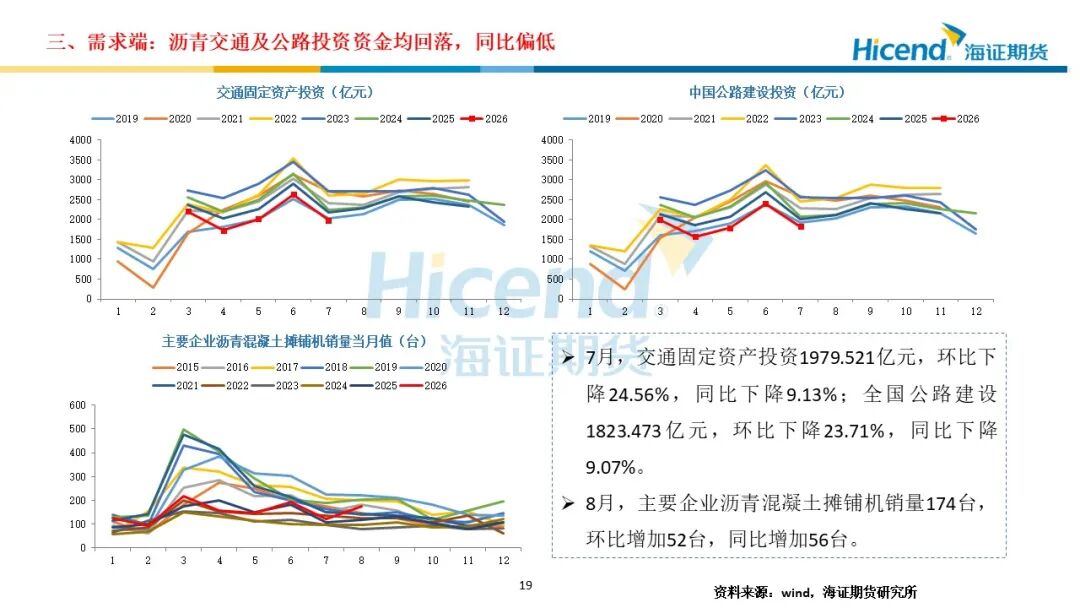
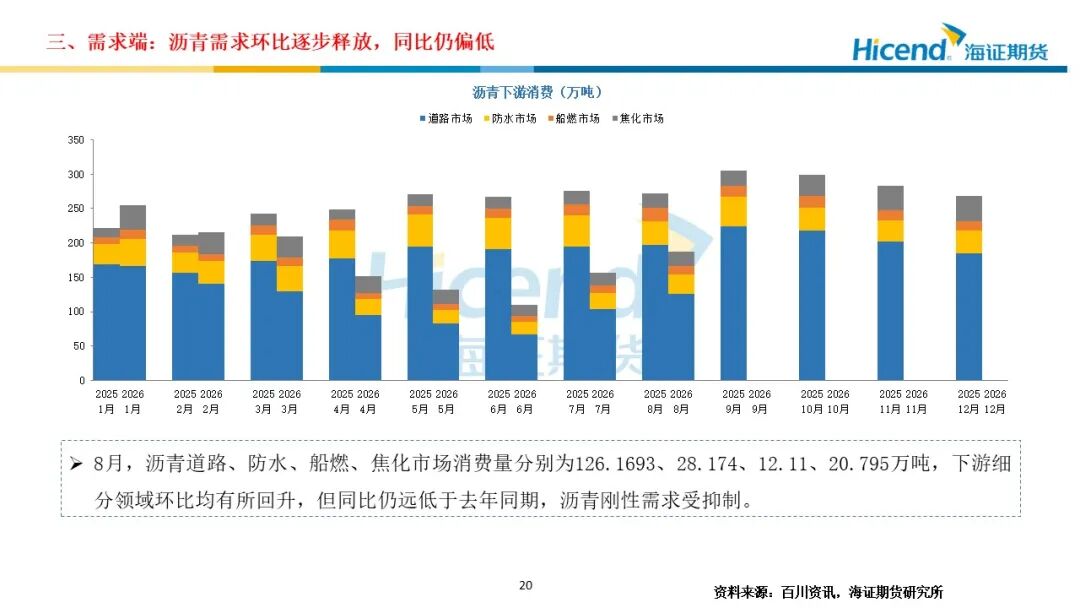
需求端:“金九银十”,沥青9月需求继续回升,但受限于资金不足以及沥青价格涨至高位,从而引发需求负反馈,总需求处于往年同期低位。进入10月,在沥青价格仍处高位的情况下,北方施工进入尾声,总需求或将逐渐回落,我们预计10月沥青总需求将环比下降7%至231万吨,同比预计下降24%左右。
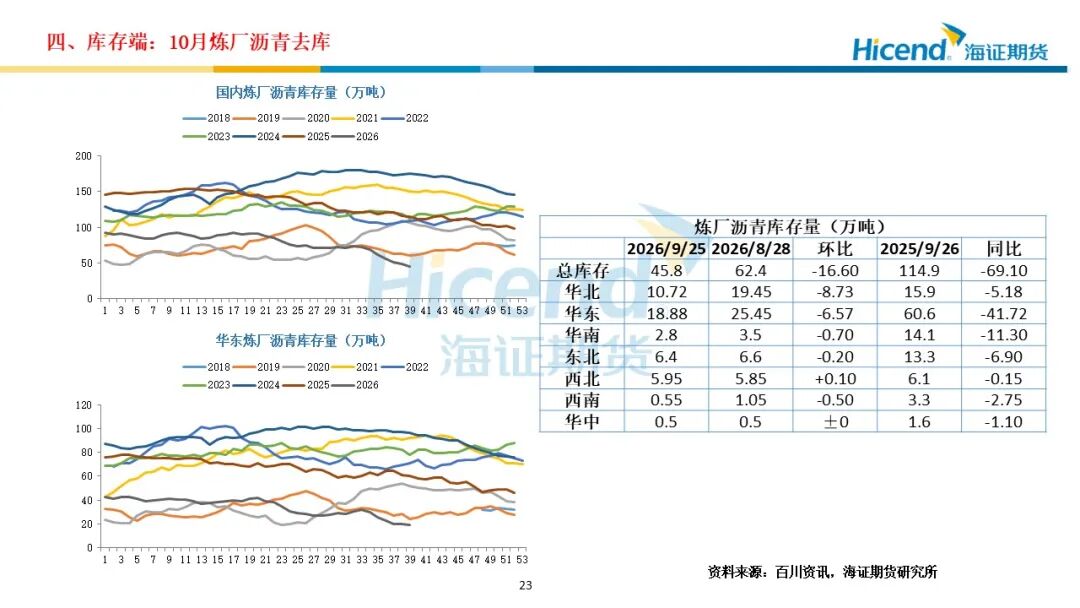
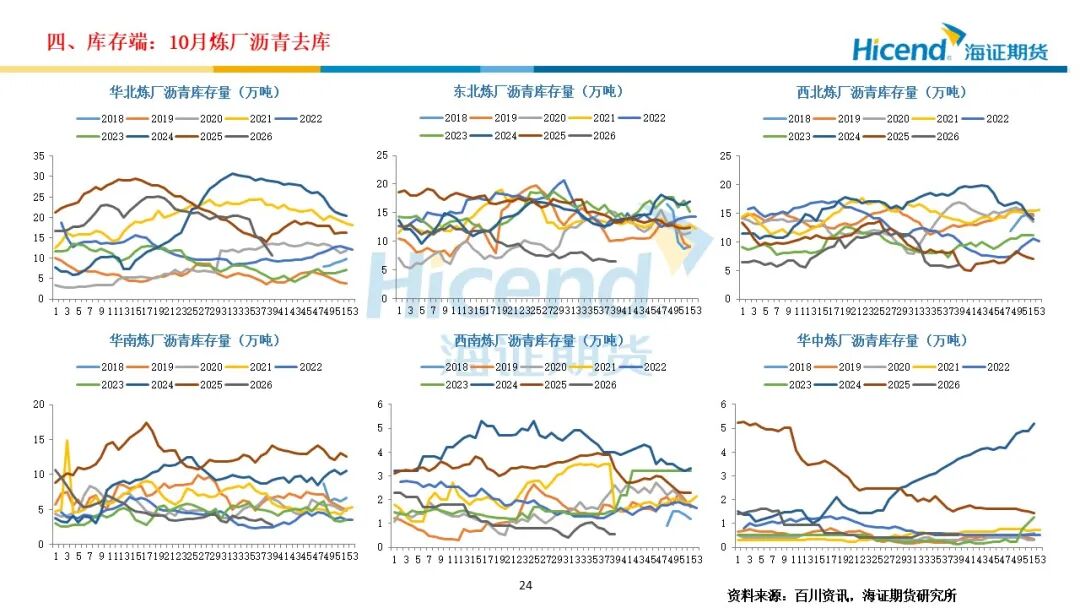
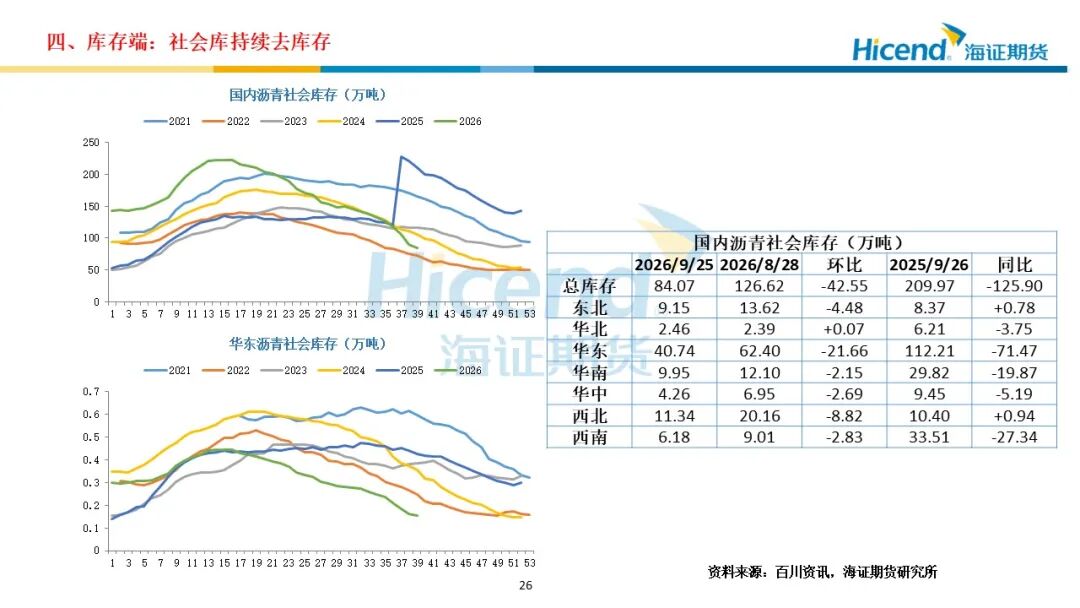
库存端:9月炼厂沥青去库,社会库持续去库存,10月沥青总库存预计去库55.95万吨左右。
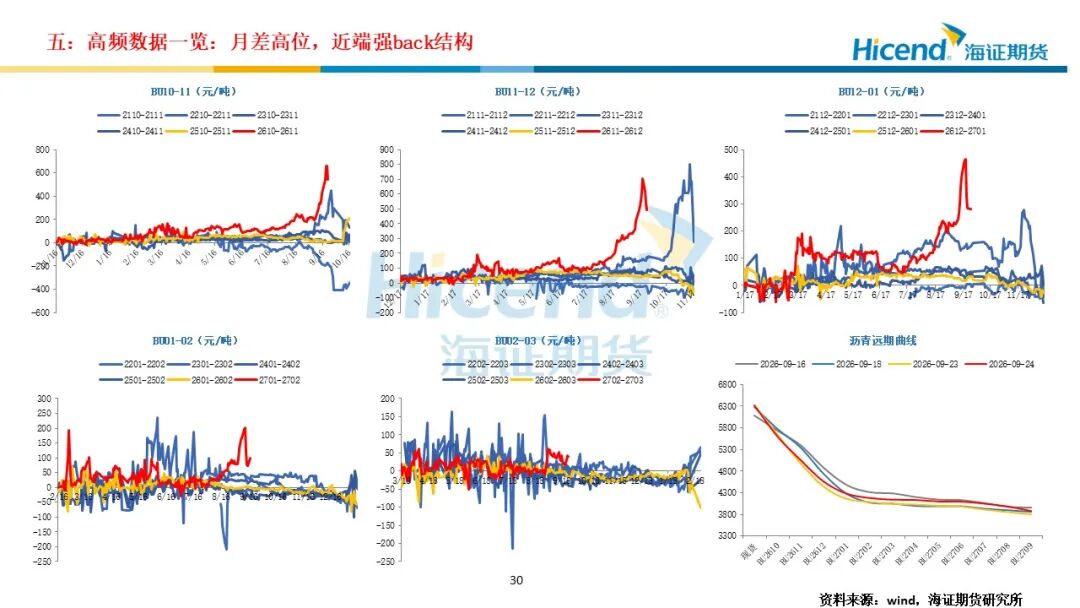
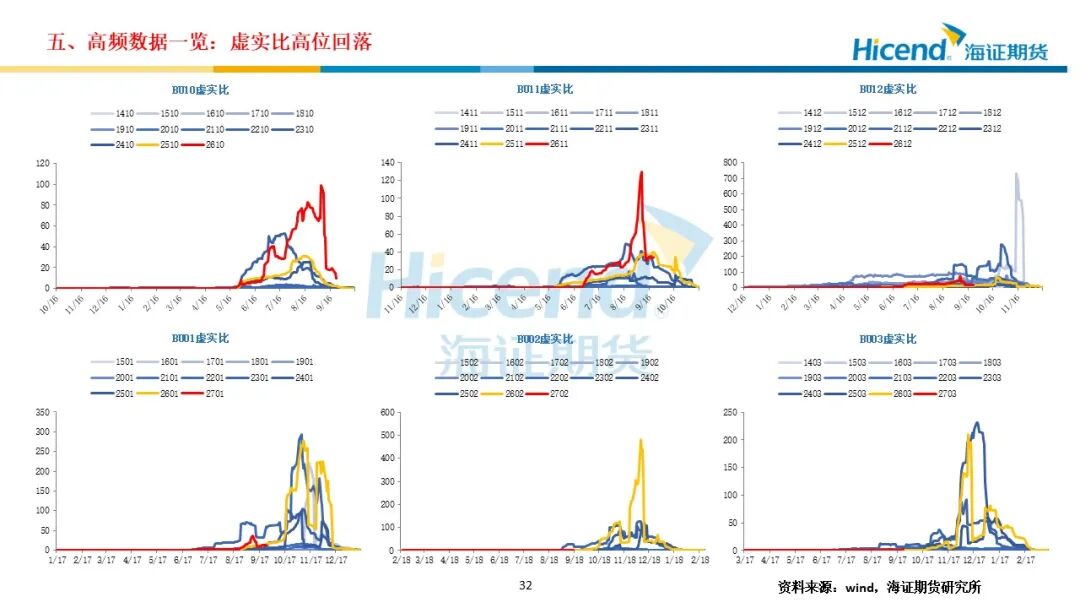
整体来看,10月,沥青价格预计维持高位振荡,目前市场普遍预期美国中期选举结束后美伊出结果,油价预计仍维持高位振荡,重油偏紧,沥青成本端有较强支撑沥青,天气转冷前有赶工需求以及部分需求后置,沥青仍以去库存为主,单边价格预计高位运行;跨品种套利:暂且观望;期现及跨期套利:暂且观望;期权:暂且观望。
正 文
Text
















分 析 师 简 介ABOUT US
郑梦琦(交易咨询号:Z0016652):海证期货能化研究员,经济学硕士,专注于能源(850101)版块品种研究,覆盖品种包括原油、沥青、燃料油、低硫燃料油以及LPG,2022-2024年期货日报连续三年最佳工业品(850100)分析师,2025年最佳能源(850101)化工(850102)分析师,多次在期货日报、陆家嘴(600663)大宗商品论坛等平台发表研究报告,曾多次接受期货日报、新华财经、中国证券报、每日经济新闻等多家媒体的采访,观点被多家媒体转载。
本报告的信息均来源于公开资料,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的买卖出价,投资者据此做出的任何投资决策与本公司无关。
本报告的版权归本公司所有。本公司对本报告保留一切权利,未经本公司书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为海证期货,且不得对本报告进行有悖原意的引用、删节和修改。


