


三季度鸡蛋市场在供需紧平衡下运行,前期高温减产叠加中秋、开学备货推动现货价格冲高。9月中旬食品厂采购收尾后,高位蛋价抑制终端需求,贸易环节观望情绪升温,现货自高位震荡回落。展望四季度,市场供需格局将由紧平衡转向阶段性宽松,蛋价重心下移。供给端,4-5月高位补栏的鸡苗陆续进入开产高峰期,四季度新增产能处于近年高位,在产蛋鸡存栏自低位逐步回升。尽管老鸡淘汰预计在四季度仍将维持一定力度,但新开产增量整体超过淘汰减量,且随气温回落产蛋率同步修复,有效供给呈逐步宽松态势,供应压力随时间推移而加大。需求端,国庆后节日利多消退,鸡蛋消费(883434)转入传统季节性淡季,食品厂采购与商超备货均明显减弱,仅年底元旦、春节临近时或有阶段性回暖,但消费(883434)提振幅度有限,难以扭转供需宽松的大格局。盘面上看,近月合约对应国庆后消费(883434)淡季与新开产释放叠加,现货季节性回落压力最大,但当前期现贴水,叠加养殖端挺价惜售,近月合约进一步下行空间受限,更多以基差收敛方式完成修复。远月价格已较充分定价淡季预期,深贴水格局下追空风险偏大,操作上以反弹沽空为主。后续重点关注新开产进度、老鸡淘汰力度及年底备货兑现情况。
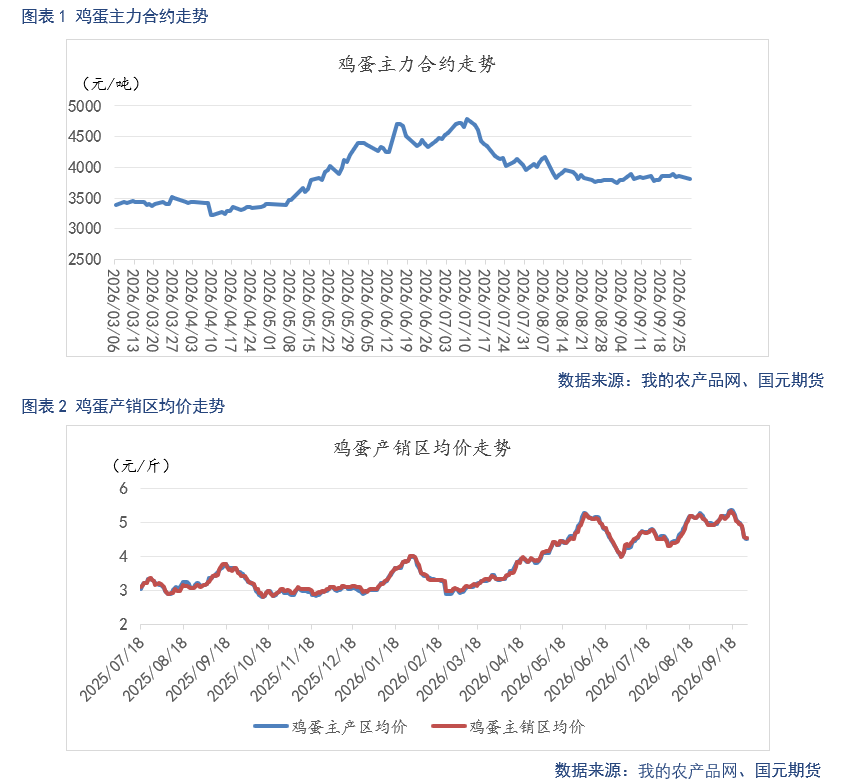
7月,现货主产区均价自月初震荡上行,下旬触及月内高点后小幅回落。盘面显著弱于现货,2609合约中旬冲高至4639点后持续回落至4000点整数关口附近,期现贴水持续扩大。8月,市场延续期现分化格局,月初受高温压制产蛋率、老鸡淘汰节奏加快支撑价格偏强运行,中下旬中秋备货需求逐步释放托底市场,主销区均价一度达到5.22元/斤。盘面依旧弱于现货,期现贴水走扩。进入9月,现货在双节备货推动下继续冲高,但涨幅收窄。中旬食品厂集中采购收尾后,高位蛋价抑制终端拿货,贸易环节为规避节后落价风险普遍轻仓操作,现货自高位震荡回落,下旬主产区均价从5元上方快速回落至4.5元/斤附近。近月主力则围绕3800元/500千克附近拉锯,期货深度贴水现货,市场在强现实、弱预期之间博弈。整体看,三季度现货依靠低库存与节日备货支撑维持高位运行,期货则持续提前计价中期供给释放压力,期现背离贯穿整个季度。
二、鸡蛋基本面分析
2.1
补栏产能持续释放蛋鸡存栏四季度企稳回升
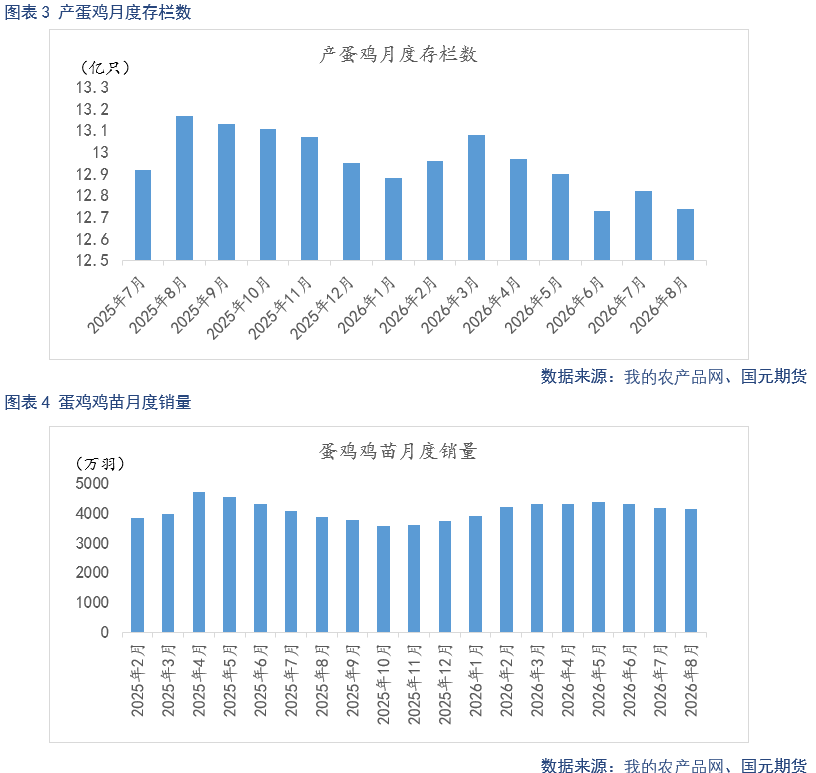
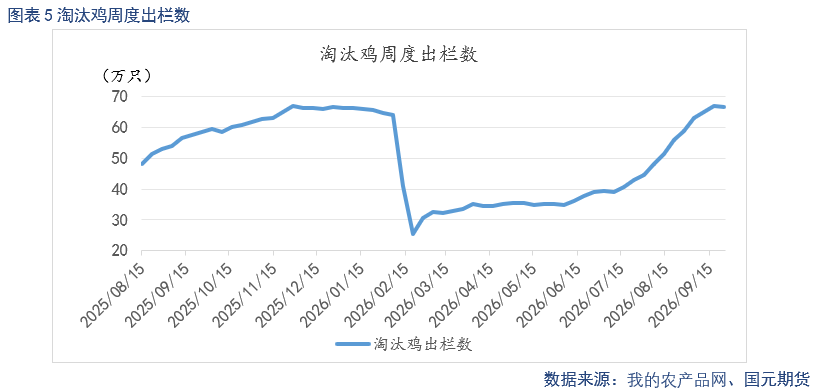
据我的农产品(850200)网统计,2026年8月鸡苗销量为4130万羽,较7月4175万羽小幅回落,但仍维持相对高位。鸡苗销量自1月3918万羽触底后持续攀升,4至6月连续三个月维持在4300万羽以上区间,高补栏状态为后续产能释放奠定基础。7至8月销量虽回落,但仍高于去年同期。按照约五个月的开产周期(883436)推算,二季度集中补栏的鸡苗将自9月起陆续进入产蛋高峰,中小码蛋供给持续释放。而淘汰节奏加快,则对冲了部分新增供给压力。二季度蛋价回暖、养殖利润修复期间,市场延淘情绪升温,老鸡周度出栏量维持低位。进入三季度后,养殖端为规避后市风险选择顺势淘汰老鸡,周度老母鸡出栏量自6月底39.01万羽逐周攀升,截至9月25日已升至66.54万羽,处于历史同期高位,一定程度对冲了新开产产能释放带来的供给压力。但当前养殖利润仍处于合理区间,行业未出现集中式产能去化,淘汰以优化调整为主,待淘老鸡基数经三季度集中出清后已有所下降,后续淘汰对存栏的压降作用将减弱。
在产蛋鸡存栏自3月13.08亿只的年内高点持续回落,8月产蛋鸡存栏量降至12.74亿只。8月受三伏高温影响,蛋鸡产蛋率季节性下滑,叠加老鸡集中淘汰,供给有所下降,但新开产产能持续释放形成对冲,整体供给保持平稳,无实质性缺口。
展望四季度,鸡蛋供给压力将逐步凸显。二季度集中补栏的蛋鸡将自10月起陆续进入产蛋高峰,预计新开产数量将超过淘汰减量,在产蛋鸡存栏自低位企稳回升,叠加气温回落后产蛋率自夏季低点修复,有效供给持续放量。当前养殖利润处于合理区间,补栏节奏平稳,老鸡淘汰缺乏持续加速的驱动,产能去化韧性较强,难以形成趋势性供给收缩,四季度供给趋向宽松。
2.2
旺季托底效应消退四季度蛋价缺乏需求拉动
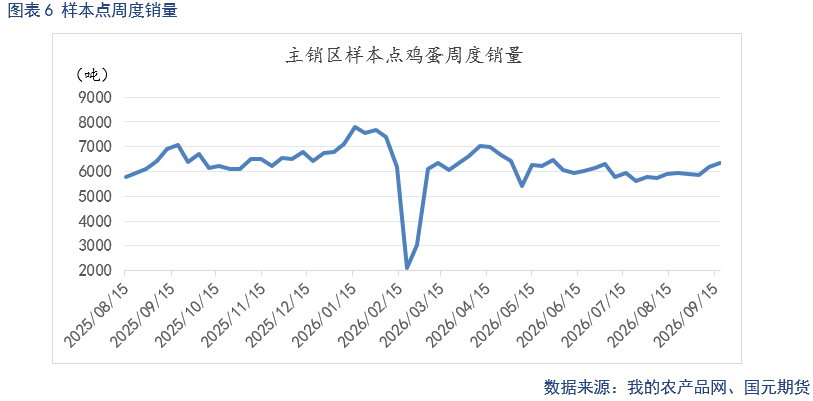
主销区周度销量自7月下旬阶段低点稳步回升,8月下旬,食品加工企业开启阶段性采购,叠加开学季食堂补库,带动终端走货好转,夏季高温对居民消费(883434)的压制逐步缓解。9月中旬周度销量升至6322.81吨的季度高点,中秋备货集中释放特征明显。但蛋价处于相对高位,对终端消费(883434)形成一定抑制,餐饮、零售端走货仍以刚需为主,贸易商普遍维持按需补库模式,未出现大规模囤货,需求整体以季节性修复为主,缺乏强势上行动力。
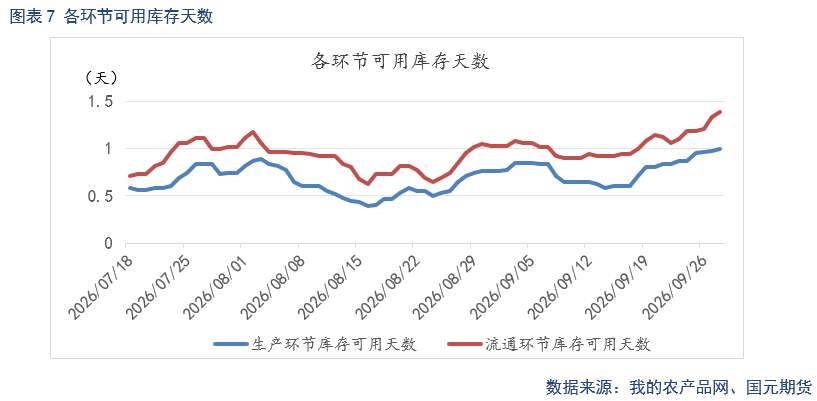
库存端上,8月初受前期需求偏弱影响,流通环节库存可用天数达1.18天,生产环节库存0.89天。伴随中下旬需求回暖,终端拿货积极性提升,各环节库存持续去化,生产环节库存最低降至0.39天,流通环节库存最低降至0.63天,低位库存对现货价格形成支撑。进入9月下旬,中秋备货结束后需求快速回落,库存重新累积。据我的农产品(850200)网统计,截至9月28日生产环节库存可用天数回升至1.0天,流通环节库存回升至1.39天,累库速度明显加快,反映节日备货收尾后终端承接力不足。
展望四季度,需求端对价格的支撑将逐步走弱。国庆后节日利多消退,食品厂采购节奏放缓,食堂团膳回归常态,鸡蛋消费(883434)转入传统季节性淡季。蛋价高位对终端消费(883434)的抑制效应持续存在,贸易商主动囤货意愿偏弱,各环节库存压力可能进一步累积。仅12月元旦、春节临近时或有阶段性备货回暖,但消费(883434)提振幅度有限,难以扭转需求淡季格局。整体来看,三季度低库存对现货的支撑将在四季度消退,需求端由旺季托底转向淡季偏弱。关注年底备货启动时间及终端消费(883434)恢复力度。
2.3
高盈利抑制产能出清中远期供给压力累积
截至9月24日,玉米(885811)现货均价2318.24元/吨,较上季度末环比下跌92.54元/吨。豆粕现货均价3421.84元/吨,较上季度末环比上涨533.42元/吨。玉米(885811)方面,季度内价格重心持续下移,国内新粮陆续上市、粮源供给充裕,饲料企业持续提升小麦等替代品饲用配比,玉米(885811)饲用需求受到挤压,深加工开工意愿一般,终端随用随采,短期替代品供应充足格局未变,玉米(885811)缺乏向上驱动。豆粕方面,季度内震荡上行,虽然国内大豆(885810)到港量维持高位、油厂压榨充足、库存处于累积阶段,但受海外美豆产区天气扰动及国际大豆(885810)价格上行带动,进口大豆(885810)成本端支撑增强,叠加油厂挺价与饲料企业节前刚需补库,推动豆粕价格持续走高;不过到港压力仍在,库存累积未消,后续上行空间受限。
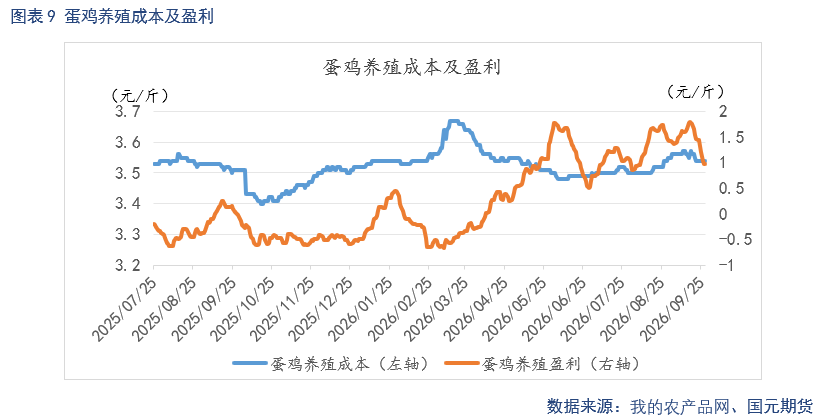
截至9月28日,蛋鸡养殖盈利为0.98元/斤,盈利较上季度末上升0.46元/斤。伴随中秋备货需求启动、现货价格走强,利润持续攀升,8月中旬升至1.8元/斤的季度高位。9月中旬以后,随着蛋价自高位回落,利润快速收窄。整体看,三季度养殖端盈利丰厚,养殖端延淘意愿普遍较强,尽管8月下旬至9月老鸡出栏加快,但整体以顺势出栏调整为主,缺乏集中淘汰的驱动,行业产能出清节奏偏慢。同时,稳定盈利支撑养殖端补栏意愿,二季度鸡苗销量持续维持相对高位,这部分新增产能将在四季度陆续进入开产阶段,远期供应压力持续累积。展望四季度,随着蛋价中枢下移,养殖利润将进一步压缩,若利润回落至成本线附近,可能触发养殖端加速淘汰老鸡,但只要养殖端维持盈利,补栏意愿仍存,难以出现趋势性产能去化,中长期供应宽松格局难以出现根本性逆转。

2.4
替代品预计季节性回升分流压力缓解
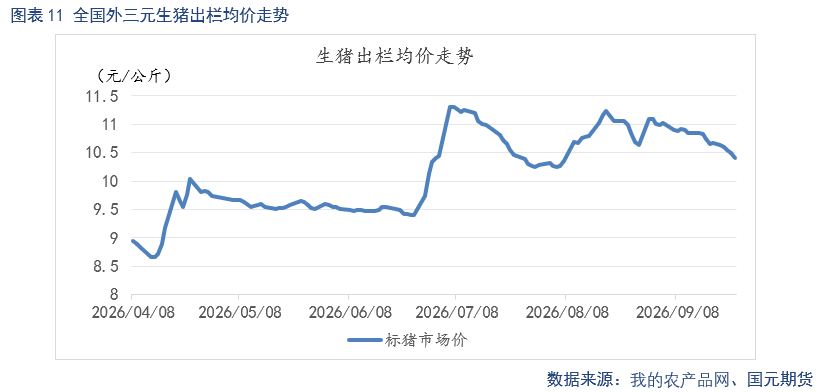
蔬菜、猪肉(885573)与鸡蛋具备较强消费(883434)替代效应,替代品价格长期处于相对低位,会持续分流鸡蛋终端需求,约束蛋价反弹高度。截至9月28日,寿光蔬菜价格综合指数为66.14点,较上季度末环比回升0.46点。截至9月24日,生猪出栏均价10.4元/公斤,较上季度末环比上涨0.27元/公斤。8月受高温天气与露天菜换季青黄不接影响,菜价一度回落。进入9月后,随着节日备货集中采购,菜价回暖。整体看,季度内蔬菜供给整体充裕,全月价格维持中、低位运行。生猪方面,当前生猪供给基数偏高,供强需弱的整体格局未发生改变,夏季本就属于猪肉(885573)传统消费(883434)淡季,终端消费(883434)提振力度不足。8月猪价虽伴随临近节日的备货需求出现小幅修复,但反弹空间十分有限,价格中枢仍维持低位运行。虽然中秋备货带动鸡蛋需求出现季节性回暖,但低价替代品持续分流居民终端消费(883434)选择,叠加当前蛋价本身处于相对高位,进一步削弱下游采购意愿,持续约束着蛋价的上涨幅度。
展望四季度,替代品价格中枢有望季节性回升,但对鸡蛋的替代效应仍将持续。蔬菜方面,进入秋季后露天菜收尾,设施菜接档,菜价通常季节性回升,但供给整体仍充裕,大幅上涨动力不足。生猪方面,腌腊灌肠旺季启动叠加元旦春节备货,猪肉(885573)消费(883434)边际回暖,猪价中枢有望温和上移,但供给宽松格局下反弹高度受限。整体看,四季度替代品价格回升将部分缓解对鸡蛋的分流压力,但难以根本扭转替代效应,叠加鸡蛋自身供给转松预期,蛋价上行空间仍受制约。

展望四季度,供需格局将由紧平衡转向阶段性宽松,蛋价中枢环比下移。供给端,前期补栏鸡苗陆续进入开产高峰,在产蛋鸡存栏自低位回升。尽管老鸡淘汰仍有一定力度,但新开产增量超过淘汰减量,叠加气温回落后产蛋率修复,供给趋于宽松,供应压力随时间推移逐步加大。需求端,国庆后节日利多消退,消费(883434)转入传统淡季,食品厂与商超采购明显减弱,仅年底双节临近时或有阶段性回暖,但提振幅度有限。盘面来看,近月对应淡季与新开产释放叠加,现货回落压力最大,但期现深度贴水叠加养殖端挺价,进一步下行空间受限,更多以基差收敛方式修复。远月已较充分定价淡季预期,深贴水格局下追空风险偏大,操作上以反弹沽空为主。后续重点跟踪新开产进度、老鸡淘汰力度及年底备货兑现情况。


