【策略观点】
宏观方面:8月制造业PMI新订单指数为50.6%,较7月回升2.1个百分点,重回扩张区间;建筑业新订单指数42.4%,较7月回升2.3个百分点,但仍处收缩区间。M2同比降至7.5%,信用扩张放缓;PPI同比上涨3.8%,工业品(850100)通胀温和回升。地产投资、新开工深度负增长,基建投资转负,市场对四季度稳增长政策加码预期升温。海外贸易环境不确定性仍存。
炉料方面:三季度铁水日均产量237.99万吨,环比微降0.88%,季末仍维持235.66万吨/天的高位,原料刚需有支撑;但钢厂利润收窄背景下,原料价格上方空间受限,成本端对钢价呈“托底不推涨”格局。
供应方面:三季度五大品种钢材周均产量812.80万吨,环比下降5.03%,同比下降6.51%。螺纹减产明显,周均产量环比下降12.01%;热卷小幅减产,秋冬季环保限产或带来阶段性供给收缩。
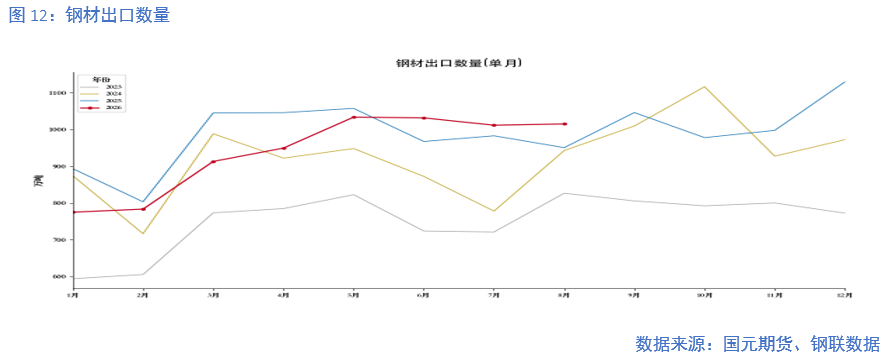
需求方面:三季度五大品种钢材周均表观消费(883434)822.61万吨,环比下降6.67%,同比下降3.72%;建筑钢材日均成交8.94万吨,同比下降11.55%,旺季需求成色不足。地产用钢延续下行,制造业需求分化,钢材出口回升至月均千万吨以上,尚有韧性。
整体看,供需双弱格局延续,库存总量去化而结构分化——螺纹库存低于去年同期6.95%,热卷社库高于去年同期18.71%。预计四季度钢价区间震荡运行,前期螺纹表现相对强于热卷,建议区间思路对待,关注库存去化速度、政策落地及出口变化。
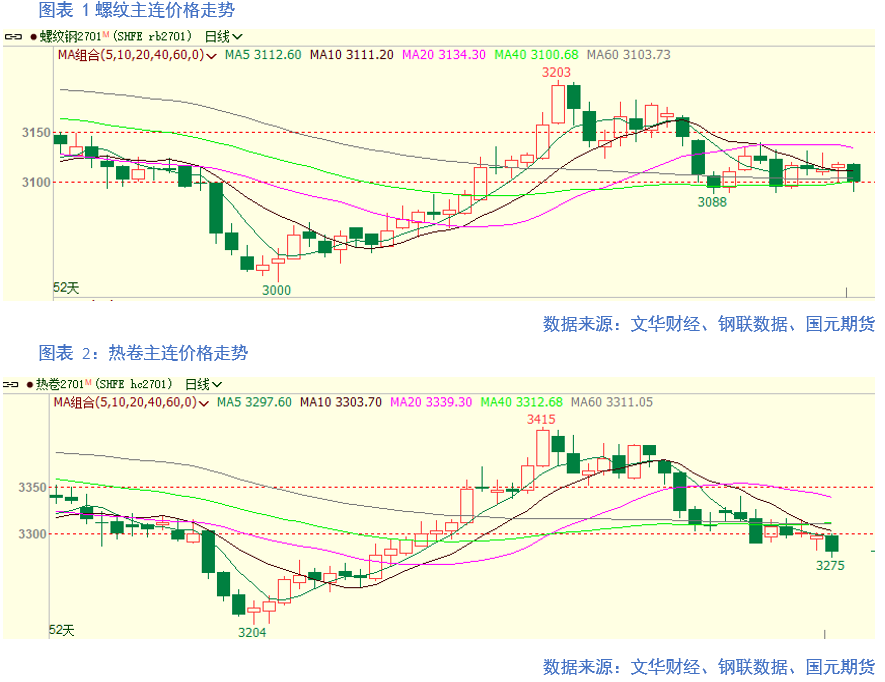
三季度,钢价呈“先抑后扬、冲高回落”的宽幅震荡走势。7月,淡季效应显现,终端需求疲弱,建材(850107)成交持续低迷,螺纹、热卷主力合约震荡下行。8月初,空头情绪集中释放,螺纹主力一度和热卷主力,双双创出季度低点;随后在供给收缩、旺季需求预期及钢材出口回升的带动下,钢价自低位持续反弹,热卷主力8月末一度升至季度高点。9月,旺季需求验证不及预期,热卷价格自高位明显回落,螺纹则在库存加速去化支撑下表现抗跌。
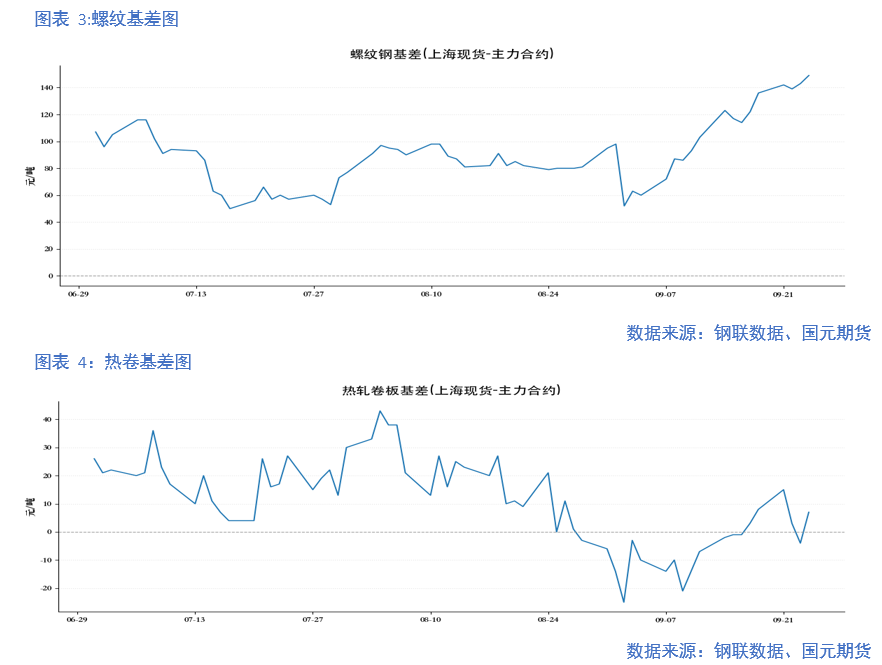
现货方面,三季度上海螺纹钢现货价格由3180元/吨涨至3260元/吨,上涨80元/吨,涨幅2.52%;上海热轧卷板现货价格由3320元/吨跌至3290元/吨,下跌30元/吨,跌幅0.90%,建材(850107)表现明显强于板材。卷螺主力价差由221元/吨收窄至182元/吨,季度均值223元/吨。基差方面,三季度螺纹钢基差(上海现货-主力合约)均值为89元/吨,季末走扩至149元/吨,现货表现强于盘面;热轧卷板基差均值为12元/吨,季末收窄至7元/吨。
二、螺纹供需双弱库存加速去化
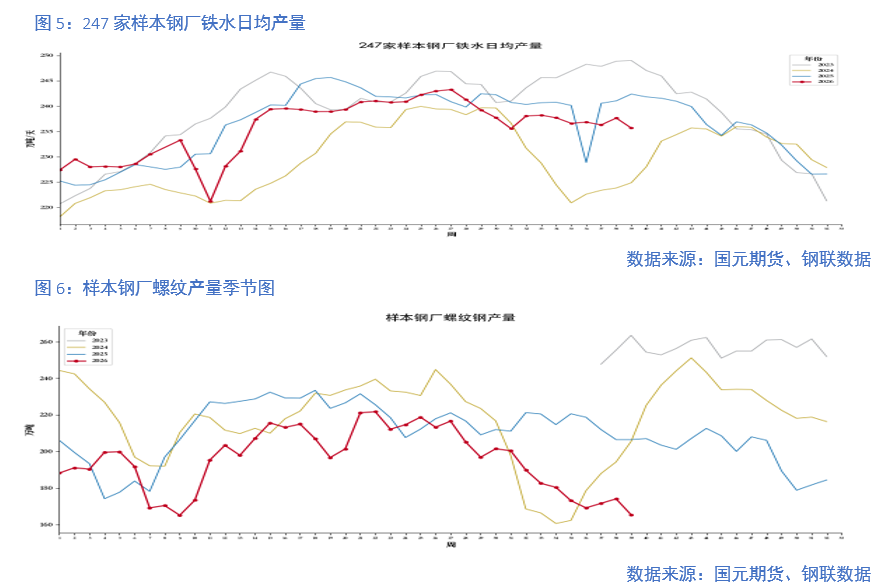
三季度,247家样本钢厂高炉开工率平均为82.67%,环比下降1.01个百分点;高炉产能利用率平均为89.35%,环比下降0.66个百分点;铁水日均产量平均为237.99万吨/天,环比下降0.88%,同比下降0.86%。季末铁水日均产量降至235.66万吨/天,较二季度末下降3.00%,铁水产量自高位缓慢回落。
三季度,五大品种钢材周均产量812.80万吨,环比下降5.03%,同比下降6.51%;周均表观消费(883434)822.61万吨,环比下降6.67%,同比下降3.72%。季末五大品种钢材总库存1607.72万吨,较二季度末下降7.35%,同比下降1.79%,库存总量延续去化。
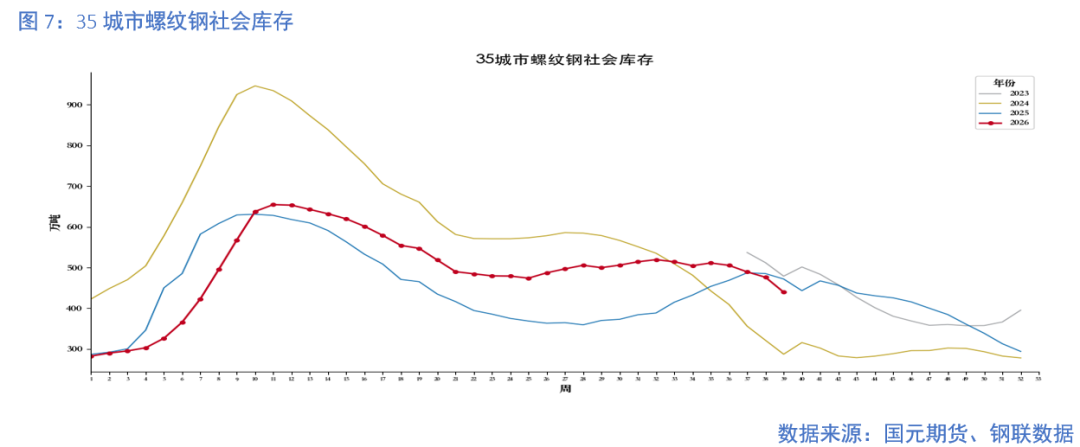
三季度,螺纹钢样本钢厂开工率平均为38.18%,环比下降2.73个百分点;螺纹钢周均产量186.63万吨,环比下降12.01%,同比下降13.04%,减产力度明显大于其他品种。螺纹钢周均表观消费(883434)193.66万吨,环比下降14.25%,同比下降6.86%。季末螺纹钢总库存592.07万吨,较二季度末下降13.36%,低于去年同期6.95%;其中,厂内库存152.48万吨,较二季度末下降22.30%;35城市社会库存439.59万吨,较二季度末下降9.76%,低于去年同期6.85%。9月以来螺纹去库明显加快,库存水平已降至去年同期以下。
三、热轧卷板库存高于去年同期
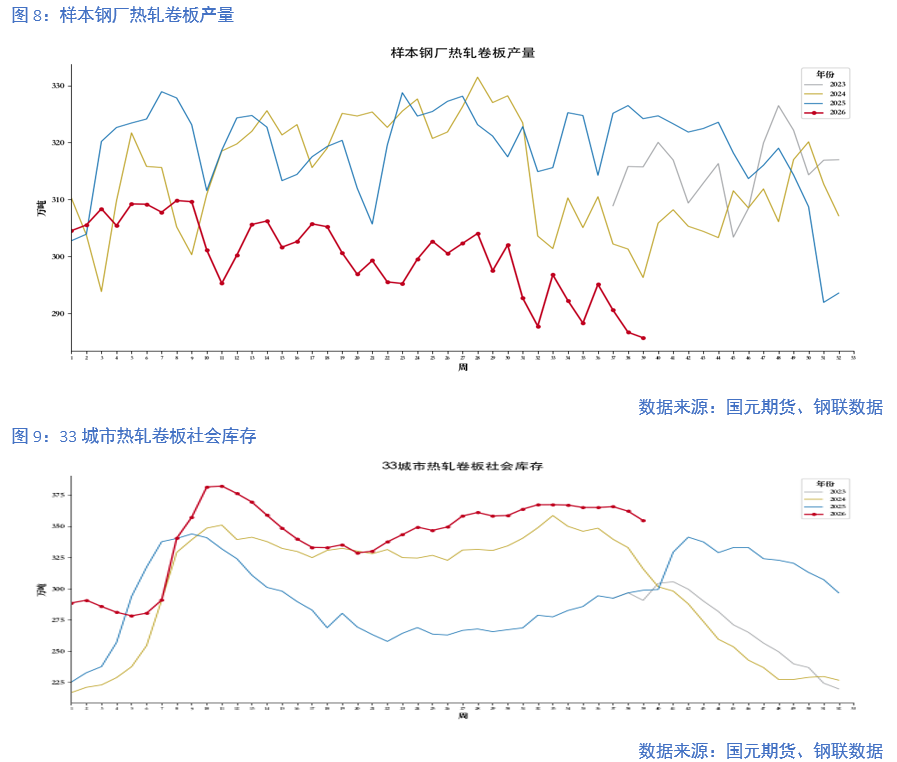
三季度,热轧卷板样本钢厂开工率平均为78.85%,环比基本持平;热轧卷板周均产量293.96万吨,环比下降2.30%,同比下降8.65%。热轧卷板周均表观消费(883434)294.36万吨,环比下降2.76%,同比下降7.65%。季末热轧卷板总库存424.46万吨,较二季度末下降1.22%,但高于去年同期11.55%;其中,厂内库存69.76万吨,较二季度末下降12.96%;33城市社会库存354.70万吨,较二季度末上升1.48%,高于去年同期18.71%。制造业需求走弱拖累板材消费(883434),热卷库存去化偏慢,库存压力明显高于去年同期。
四、宏观多空交织
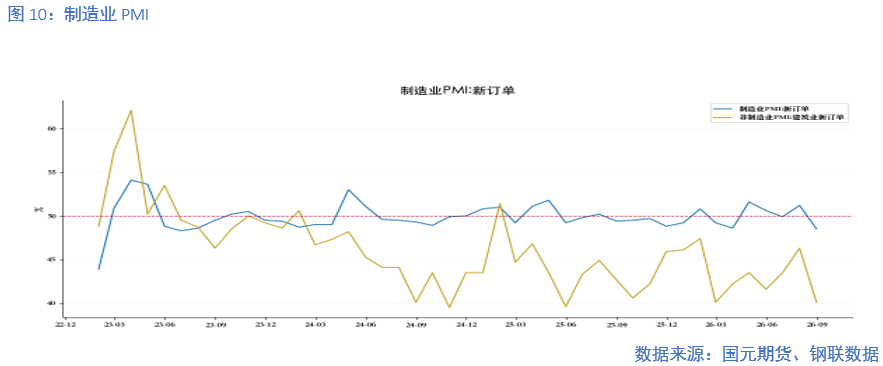
统计局数据显示,8月份制造业PMI新订单指数为50.6%,较7月回升2.1个百分点,重回扩张区间,制造业市场需求边际改善。非制造业方面,8月建筑业PMI新订单指数为42.4%,较7月回升2.3个百分点,但仍处于深度收缩区间,建筑业景气整体低迷,与地产、基建投资的弱势表现相互印证。
金融与物价数据方面,8月末M2同比增长7.5%,增速较6月末回落0.5个百分点,信用扩张节奏放缓;8月PPI同比上涨3.8%,工业品(850100)通胀温和回升。二季度GDP不变价同比增长4.3%,国内经济延续弱修复态势。
投资端延续分化格局。1-8月,基础设施投资累计同比下降4.0%,增速由正转负;房地产开发投资累计同比下降19.9%,拖累延续;制造业投资累计同比下降2.3%,企业资本开支意愿不足。
政策面看,内需偏弱背景下,市场对四季度稳增长政策加码的预期升温,货币宽松与财政发力预期对黑色板块形成阶段性提振。海外方面,全球贸易环境不确定性仍存,钢材直接出口与间接出口面临一定压力,但国内钢材价格优势尚存,出口韧性仍在。
五、需求恢复乏力出口尚有韧性
5.1地产投资延续深度下行
统计局数据显示,1-8月份,全国房地产开发投资47979亿元,同比下降19.9%;房地产开发企业到位资金同比下降21.0%,房企资金压力依然较大。
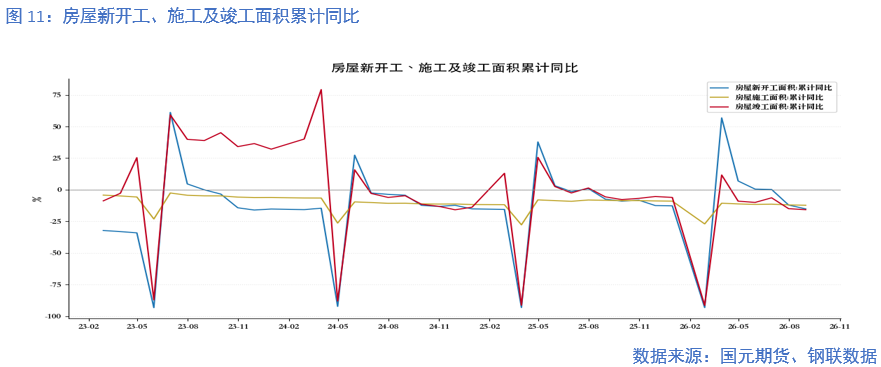
1-8月份,房地产开发企业房屋施工面积560770万平方米,同比下降12.2%(按累计值测算)。房屋新开工面积29894万平方米,同比下降24.8%。房屋竣工面积21097万平方米,同比下降23.7%。商品房销售面积49880万平方米,同比下降3.3%(按累计值测算);8月末商品房待售面积75349万平方米,销售去化压力仍然较大,地产用钢需求短期内难有实质改善。
5.2家电内外需分化
海关总署数据显示,8月中国出口家用电器(885543)40430万台;1-8月累计出口314784万台,同比增长5.2%,家电出口维持增长但增速有所放缓。
内需方面,8月家用电器(885543)和音像器材类零售额同比增长2.3%,较7月(-1.9%)小幅转正,但以旧换新政策效应边际减弱,家电内需整体仍显不足,对板材需求的拉动有限。
5.3汽车产销转弱出口维持高增
统计局数据显示,8月汽车产量同比下降2.7%,降幅较7月(-0.1%)有所扩大,汽车产销延续转弱态势;8月汽车制造业工业增加值同比增长8.7%,生产端仍维持一定韧性。
出口方面,海关总署数据显示,8月中国汽车出口105万辆;1-8月累计出口745万辆,同比增长51.2%,汽车出口维持高速增长,仍是汽车用钢需求的主要支撑。
5.4钢材出口回升
海关总署数据显示,8月中国钢材出口1015.5万吨,同比增加6.8%;7月出口1012.1万吨,连续两个月维持在1000万吨以上。1-8月累计出口7516.1万吨,同比下降3.0%,降幅较上半年明显收窄。三季度以来钢材出口自低位连续回升,出口韧性对板材需求形成支撑;但全球贸易保护主义抬头背景下,出口持续高增的可持续性有待观察。
六、行情展望及操作建议
宏观方面:8月制造业PMI新订单指数重回扩张区间,建筑业景气边际改善但仍处收缩区间,M2增速回落,国内经济延续弱修复,四季度稳增长政策加码预期升温,关注货币、财政政策落地情况。海外贸易环境不确定性仍存,钢材出口高增的可持续性有待观察。
炉料方面:铁水日产维持高位,原料刚需仍有支撑;钢厂利润收窄背景下,原料价格上方空间受限,成本端对钢价呈“托底不推涨”格局。
供应方面:三季度五大品种钢材周均产量环比下降5.03%,同比下降6.51%,螺纹减产明显;铁水产量高位缓降。预计四季度供给端整体窄幅波动,秋冬季环保限产或带来阶段性收缩。
需求方面:地产用钢延续深度下行,基建投资转负,建筑业景气低迷;制造业中汽车产销转弱、家电内需不足,汽车、家电出口保持增长。旺季需求成色不足已成定局,四季度需求环比或季节性走弱。库存方面,五大品种总库存较二季度末下降7.35%,结构明显分化:螺纹库存低于去年同期6.95%,热卷库存高于去年同期11.55%,板材去库压力仍存。
整体看,供需双弱格局延续,库存结构分化,预计四季度钢价区间震荡运行,前期螺纹表现相对强于热卷。操作上建议区间思路对待,关注库存去化速度、政策落地及出口变化。
分析师