


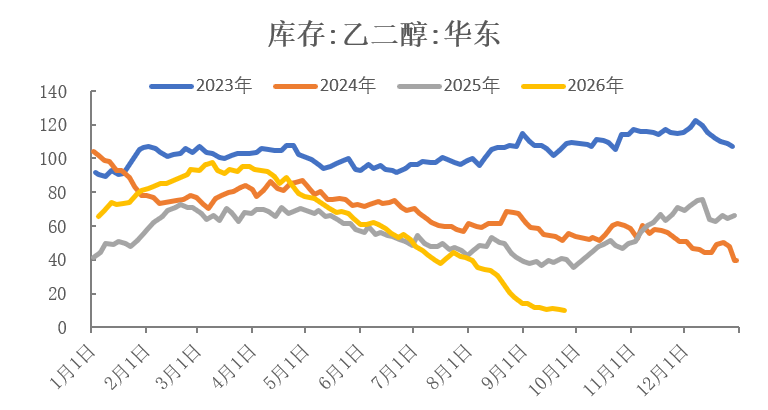
根据隆众数据统计,截至9月底华东主港地区MEG库存总量8.6万吨,较上月底减少5.6万吨,降幅39.44%,月内港口库存延续去化。
数据分析:
3季度以来乙二醇港口库存加速去化,截至9月底乙二醇整体库存水平远低于历史同期。
进口货源的大幅缩减是当前库存下降最核心的驱动因素。中东地区是我国进口乙二醇的主要来源地,进口占比接近7成。自3月美伊冲突以来,受霍尔木兹海峡通航受阻影响,中东乙二醇装置的出口能力在物理层面被直接中断。7月中旬美伊双方因霍尔木兹海峡通航控制权问题爆发新一轮冲突,伊朗方面宣布霍尔木兹海峡再次关闭。受此影响,8月乙二醇进口量大幅下跌至11.74万吨,环比下降55.75%,同比下降41.08%。进口到港量的持续萎缩,直接导致港口入库货源减少,推动3季度库存不断走低。
图表来源:瑞达期货(002961)研究院、海关总署
国内进口锐减的同时,国内供应修复不及预期。月内油制装置开工受乙烯货源持续偏紧所制约,部分工厂开工负荷不增反降,煤制装置复产节奏同样偏慢,部分前期停机装置推迟重启计划。从检修计划来看,9月有758万吨/年装置检修计划,月度损失量在102.68万吨,较上月减少28.09万吨,环比减少21.48%。

图表来源:瑞达期货(002961)研究院、ifind
需求方面,月内乙二醇上涨大幅抬升聚酯原料成本,聚酯成品加工利润被持续挤压,下游生产企业积极性下滑,瓶片、短纤等品种已出现大规模主动减产,月中下旬聚酯龙头企业追加减产,聚酯开工负荷维持年内低位。

图表来源:瑞达期货(002961)研究院、ifind
总结与展望
当前来看,周内美伊在纽约的谈判并未达成任何实质性协议,美国总统特朗普“中期选举后可能达成协议”的表态,也暗示了短期内取得突破的可能性较低,霍尔木兹海峡通航仍旧遥遥无期,乙二醇市场现货供应偏紧格局延续。然而,随着国内装置陆续重启,叠加四季度中后期新增产能集中投放,远端供应压力逐步显现。而下游聚酯在高价原料的压制下持续减产,旺季需求兑现不及预期。供需转弱之下乙二醇去库动能明显衰减,后市进一步去库空间有限。


