


能化
——
摘要
回顾瓦楞纸2020年以来价格走势:
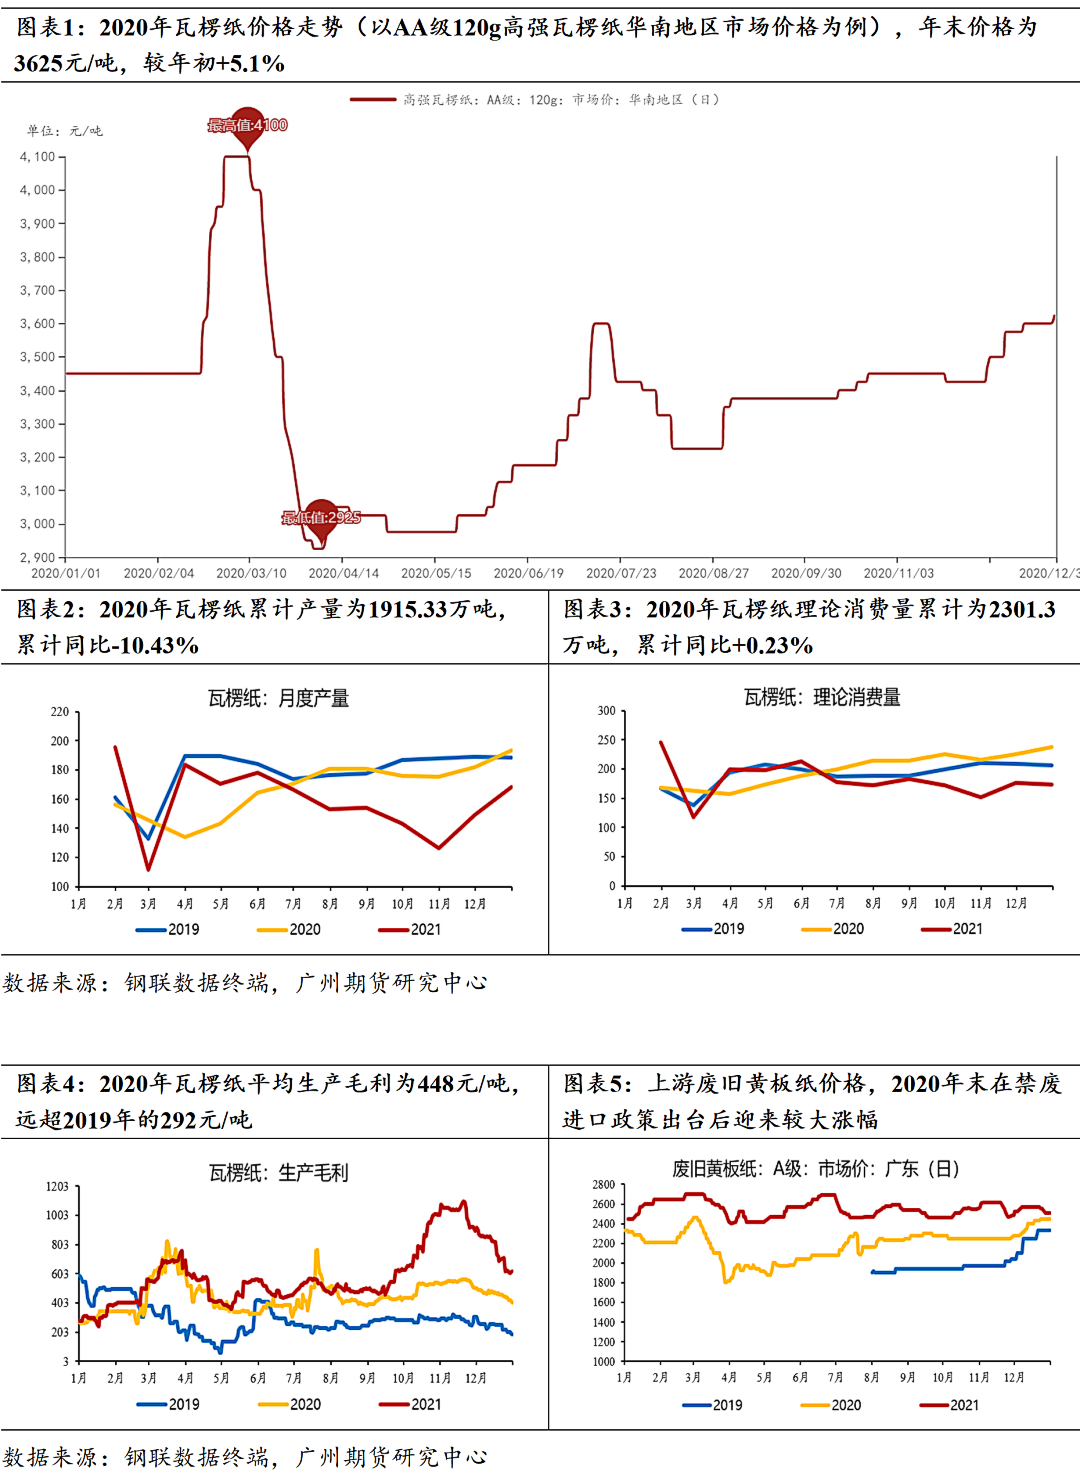
2020年-冲高回落后的V型反弹行情:年初瓦楞纸价格从3450元/吨附近开始上涨,并在3月初触及年内峰值的4100元/吨,随后在1个月内大幅回撤至年内低点2925元/吨。4月后开启了漫长的震荡修复行情,至年底反弹至3625元/吨,较低点回升+20.51%,较年初上涨+5.1%。
2021年-全年表现偏强:2021年瓦楞纸全年呈现N字型的走势,全年表现偏强。低点在年初3625元/吨,11月下旬触及年内峰值4450元/吨,全年高低价差为825元/吨,年末回落至4050元/吨,仍较年初上涨+11.72%。
2022年-全年震荡下行:2022年瓦楞纸全年呈现震荡下行走势。全年高点为年初的4050元/吨,年末触及年内最低值3300元/吨,全年高低价差为750元/吨,全年累计跌幅为-18.52%。
2023年-全年延续弱势下行:2023年延续了前一年的弱势下行走势。全年高点为年初的3350元/吨,8月下旬触及年内最低值2750元/吨,全年高低价差为600元/吨,至年末反弹至2950元/吨,全年累计跌幅为-11.94%。
2024年-上半年承压,四季度集中反弹的U型行情:2024年国内瓦楞纸走出U型行情,1-3月窄幅上行后,开启了近7个月的下行探底之路,全年低点在10月初触及,为2715元/吨。随后至年末开启整个四季度的强势反弹,年末收于年内最高点3240元/吨,较低点反弹+19.33%,较年初上涨+17.93%。
2025年-先抑后扬,年末冲高回落:2025年瓦楞纸价格整体呈现1-8月持续震荡回落,8-12月中旬冲刺上涨,以及年末高位回落的三段走势。年内低点在8月初出现,为2645元/吨,较年初下滑-18.36%。随后开启一轮长期强势上涨,至12月中旬问鼎年内价格高点,为3540元/吨,相较年内低点+33.83%。年末从高位回落,全年收于,3125元/吨,较年初-3.55%。
从季节性看,瓦楞纸的价格在3月份大概率出现下跌,5月份表现为价格回暖,而在9-10月份中大概率出现单边上涨行情,其余月份更多呈现涨跌互现的行情。瓦楞纸涨跌主要与成本端废纸价格以及下游需求的季节性密切相关。
01
2020年:冲高回落后的V型反弹行情
为更好研究瓦楞纸的价格影响因素和总结历史走势规律,下文将以AA级120g华南地区高强瓦楞纸的价格为例,对其自2020年以来的行情走势进行复盘归纳。2020年初瓦楞纸价格从3450元/吨附近开始上涨,并在3月初触及年内峰值的4100元/吨,随后在1个月内大幅回撤至年内低点2925元/吨。4月后开启了漫长的震荡修复行情,至年底反弹至3625元/吨,较低点回升+20.51%,较年初上涨+5.1%。
1-2月期间受封控政策影响,国内废纸回收站复工大面积延迟,并晚于下游纸厂。由于回收和物流受阻,国废供应紧张,国废广东价格从2200元/吨最高冲至2460元/吨。此时纸厂原料库存快速消耗,同时原料成本抬升。2月下旬后瓦楞纸价格快速拉涨,玖龙、山鹰、理文等连续涨价,部分地区累计涨幅在1000元/吨以上,市场出现恐慌性补库,3月上旬华南地区瓦楞纸价格充至年内高点4100元/吨。年初这一轮上涨,并不是终端需求向好,更多是供应链突然断链带来的供给冲击。下游纸箱厂、制造业大面积停工,真实终端需求也在面临断崖式下降,属于“成本推升、需求真空”的畸形行情。
3月中下旬后,废纸回收逐步恢复,国废价格快速回落,终端制造业、快递和外贸需求并没有完全恢复,下游纸箱厂订单寥寥,导致瓦楞纸库存累库严重。海外外贸订单大幅萎缩,成品纸箱库存高企,主动补库得情况几乎消失,因此多家纸厂大幅下调瓦楞纸价格,瓦楞纸价格在4月初触及年内低点,2925元/吨,较年内高点下滑-28.66%。
4月瓦楞纸价格在确认年内底部后,5月份开始逐步见底回升。国内经济活动开始回暖,纸厂试探性涨价,中国制造业率先复工,海外出口订单开始出现结构性修复。玖龙纸业(HK2689)在5月末启动第一轮提涨,6月初再度小幅上调50元/吨,山鹰、理文等上百家纸厂随后跟涨,涨幅在50-200元/吨不等。至6月底,瓦楞纸价格回暖至3175元/吨,较年内低点反弹+8.55%。
7-8月,瓦楞纸价格经历快速反弹后回落的走势。此阶段为国内瓦楞纸需求阶段性淡季,尽管南方雨季影响上游废纸回收,但下游纸箱订单平淡,瓦楞纸价格涨后回落。
8-9月,传统包装旺季启动,国内电商开始备货。同时,海外欧美工厂停产,大量商品订单转至中国,出口包装需求爆发。快递业务量也持续走高,外贸集装箱指数CCFI大幅上行,内外需求共振拉动瓦楞纸需求。9月瓦楞纸价格站稳3375元/吨。
10-11月,双11电商旺季,出口包装维持高景气,瓦楞纸价格维持高位运行。11月底国家生态环境部公告将自2021年1月1日起全面禁止进口固体废物,市场开始交易废纸原料价格出现缺口的预期,国废价格进一步走强,从2250元吨/涨至2450元/吨,成本端支撑瓦楞纸价格至年末,收于3625元/吨。
整体来看,2020年瓦楞纸产量累计为1915.33万吨,累计同比-10.43%。全年理论消费(883434)量为2301.3万吨,累计同比+0.23%。年末价格为3625元/吨,较年初+5.1%,全年行业平均毛利为448元/吨,远超2019年全年平均的292元/吨。
2020年一季度国内因为原料运输的中断,导致瓦楞纸价格的大涨,但此时终端需求崩塌,价格泡沫很快破裂;二季度海内外需求的同步走弱,形成全年价格的底部;3-4极度中国率先复工,以及海外产能缺失带来出口红利,是下半年价格反弹的核心驱动,打破了传统消费(883434)淡旺季的节奏。此外,2020年外废进口配额继续大幅缩减,年末官宣的2021年全面禁止固体废物进口,市场提前交易国废原料缺口预期,对下半年废纸和瓦楞纸价格均形成较强支撑。
02
2021年:全年表现偏强
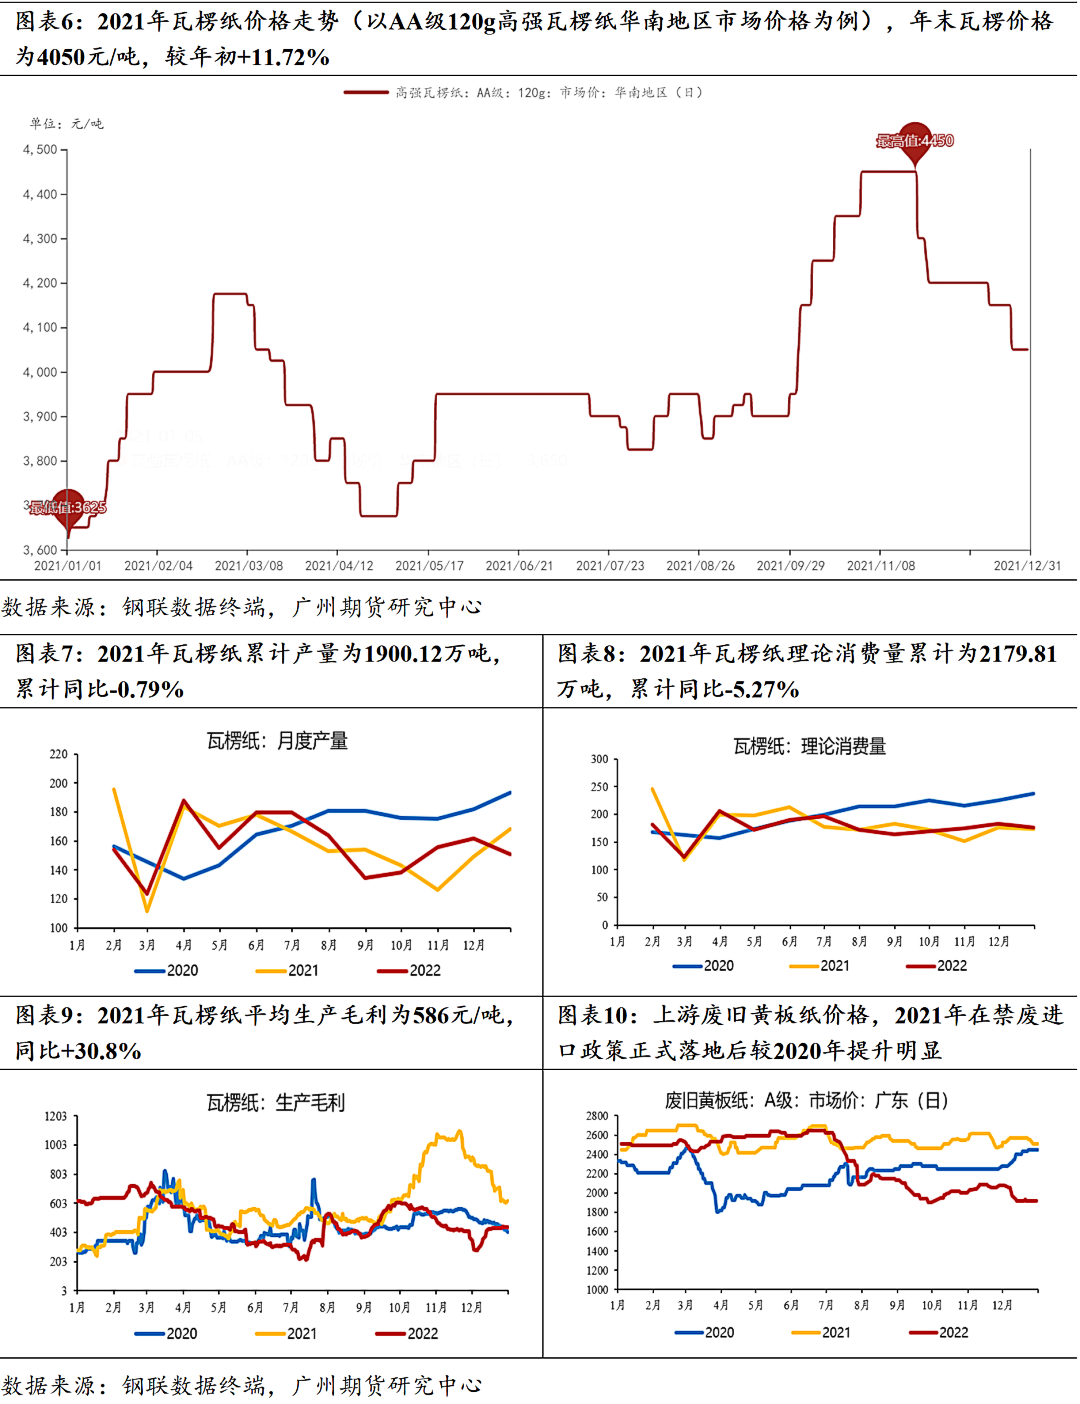
2021年瓦楞纸全年呈现N字型的走势,全年表现偏强。低点在年初3625元/吨,11月下旬触及年内峰值4450元/吨,全年高低价差为825元/吨,年末回落至4050元/吨,仍较年初上涨+11.72%。
1-3月,伴随2021年的到来,国内正式全面禁止进口废纸,市场继续交易原料缺口预期,国废黄板纸价格抬升近10%,成本端驱动瓦楞纸价格走高。同时,当年出口包装订单、春节前备货以及快递包装需求异常火爆,1月消费(883434)量同比+46.4%,共同推动瓦楞纸价格上行。3月下旬后,前期集中补库透支后续需求,下游纸箱厂高位接货意愿下滑,同时废纸价格从年内2700元/吨大幅回调至的年内低点2400元/吨,下滑-11.11%,成本支撑松动,瓦楞纸价格在4月末回落至年初低点位置附近。
5-6月通常为包装行业传统淡季,家电、电商包装需求平淡,但当年同期整体消费(883434)逆季节性走强,主因工业品(850100)出库需求的大幅增加,同时由于纸企盈利承压,龙头企业多次提价试探市场,瓦楞纸价格触底反弹至3950元/吨一线。
7-9月瓦楞纸价格整体呈现震荡偏弱运行为主。尽管7月以来河南特大洪水造成部分区域纸企短期停机,局部供给收缩,叠加企业常规检修,行业开工阶段性回落,但终端实际需求较弱。一方面,中秋旺季备货启动偏晚、力度偏弱,另一方面,物流和线下消费(883434)管控,致使包装行业需求下滑,9月全国瓦楞纸消费(883434)量为172.60万吨,同比-23.35%。
10-12月期间瓦楞纸价格问鼎年内新高,随后高位回落。此轮价格大涨主要源于供给端的收缩。10月国家提出能耗双控战略,全国多地限电限产,江苏、广东、山东等造纸(881137)核心省份执行错峰生产,头部纸企被动降负荷和停机,动力煤价格大涨,导致生产成本飙升。10月全国瓦楞纸产量为126.3万吨,同比大幅下滑-28%。需求方面,双十一旺季来临之际,下游集中采购,多重利好共振推升纸价,11月末瓦楞纸达到年内峰值4450元/吨。11-12月开始,限电政策边际纠偏,电力供应改善,纸企开工逐步恢复,同时双11后终端包装需求快速回落,下游纸箱厂利润被严重挤压,抵触高价原料,采购回归刚需。瓦楞纸自高点回落,年末收于4050元/吨,较高点回落约400元/吨,但较年初仍上涨+11.72%。
整体来看,2021年瓦楞纸产量为1900.12万吨,累计同比-0.79%,是过去十年产量的次低年份。全年理论消费(883434)量为2179.81万吨,累计同比-5.27%。年末瓦楞价格为4050元/吨,较年初+11.72%。得益于能耗双控,全年行业平均毛利为586元/吨,同比大增+30.8%。
2021年上半年瓦楞纸行情主要围绕原料成本与供需淡旺季的博弈展开。三至四季度在能耗双控限产、能源(850101)成本和旺季预期三者叠加下,创下年内高点,随后限电缓解、旺季结束,价格逐渐回归成本和供需基本面为主导的行情,但价格仍然表现强势。
03
2022年:全年震荡下行
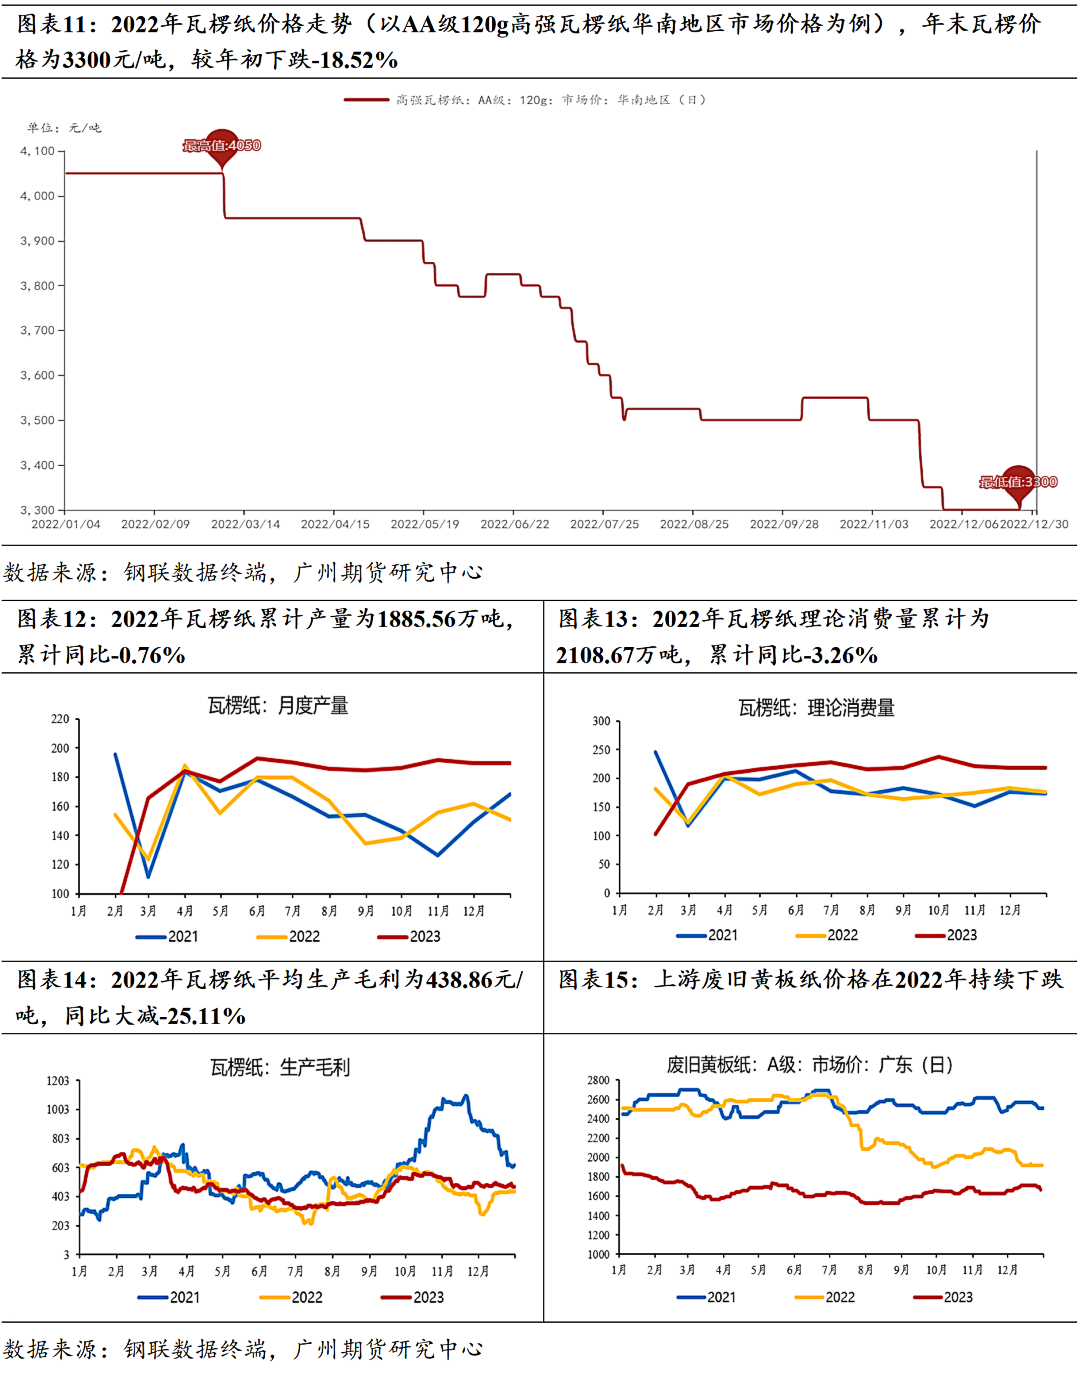
2022年瓦楞纸全年呈现震荡下行走势。全年高点为年初的4050元/吨,年末触及年内最低值3300元/吨,全年高低价差为750元/吨,全年累计跌幅为-18.52%。
1-3月初,年初瓦楞纸承接2021年末价格高位,纸企整体库存不高。3月末开始,受华东地区物流受阻以及部分纸箱厂停工影响,瓦楞纸价格开始出现松动。
4-5月,长三角制造业和包装厂大面积停工,跨区域物流受阻,国内核心包装消费(883434)区域陷入停滞,同时海外地缘冲突导致外需开始边际转弱。4月国内瓦楞纸消费(883434)量为172万吨,同比-20.37%,5月同样录得同比下滑。同期产量下滑并不明显,且供应恢复较快,供需宽松格局显现。6月开始瓦楞纸价格有一定止跌迹象,但由于厂内库存持续累库、下游需求仅刚需维持,未能反转下跌的大趋势。
7月瓦楞纸开启一轮快速下跌,从月初的3775元/吨,快速回落至月末的3500元/吨,跌幅高达-7.3%。在此阶段,国内消费(883434)复苏不及预期,欧美通胀抬头导致出口订单进一步下滑,导致瓦楞纸厂内库存快速攀升至年内高位,废纸价格同步走弱,瓦楞纸成本支撑下移。多重利空下,瓦楞纸价格大跌,纸企亏损扩大。
8-10月,由于生产利润大幅缩减,纸企大规模主动停机检修,该阶段瓦楞纸厂内库存由高位去库近40万吨,通过减产去库试图托底瓦楞纸价格。期间中秋备货阶段消费(883434)略有好转,但力度明显弱于往年同期。纸企曾小幅度试探涨价,但仅局部兑现,整体依旧低位运行,呈现典型的旺季不旺特征。在此期间,瓦楞纸价格从3500元/吨小幅反弹至3550元/吨,随后再度转跌。
11-12月,瓦楞纸价格持续下行,并于年末触及年内最低价格。双十一后快递、包装订单出货转弱,全年价格在低位收官。
整体来看,2022年瓦楞纸产量为1885.56万吨,累计同比-0.76%,全年理论消费(883434)量为2108.67万吨,累计同比-3.26%,产量与消费(883434)量均为过去十年最低。年末瓦楞价格为3300元/吨,较年初下跌-18.52%。由于需求疲软,全年行业平均毛利为438.86元/吨,同比大减-25.11%。
2022年瓦楞纸承接2021年末的高位开局,但全年一路震荡下行。受物流受阻、海外需求回落影响,当年整体包装消费(883434)走弱。下游企业全年坚持低库存和随采随用策略,纸企只能依靠自主停机检修和发布涨价函尝试挺价,但无明显强制减产出现。上游废纸价格全年亦呈现震荡回落,使得瓦楞纸成本支撑减弱。利空出尽下瓦楞纸全年价格持续下滑。
04
2023年:全年震荡下行
2023年延续了前一年的弱势下行走势。全年高点为年初的3350元/吨,8月下旬触及年内最低值2750元/吨,全年高低价差为600元/吨,至年末反弹至2950元/吨,全年累计跌幅为-11.94%。
1月承接2022年末价格,春节前市场保持相对稳定,下游少量节前备货。春节过后的2-3月开启连续下跌行情,3月末跌至2850元/吨,较年初回落约500元/吨。本轮下跌除了国内新增产能释放外,当年1月1日起瓦楞纸进口关税由6%下调至0%,进口纸到港量快速增加,冲击国内现货市场,2月进口量为33万吨,同比大增+87.5%。瓦楞纸厂内库存也大幅上涨至110.22万吨,同比+34.44%。
4-5月,瓦楞纸价格曾出现短暂修复行情,最高反弹至2965元/吨。多家纸企集中停机检修,主动收缩供给,叠加部分下游阶段性补库,库存从高位回落,5月末库存由3月高点回落至77.35万吨,去库超30万吨。但由于需求持续性不足,反弹高度有限,并未扭转弱势大格局。
6-8月瓦楞纸纸价格再度转弱,市场开启二次探底。瓦楞纸产量小幅回升,但需求出现下滑,“618”大促对瓦楞纸消费(883434)拉动低于市场预期,旺季备货落空。市场看空情绪蔓延,价格再度下探,8月末触及全年最低点2750元/吨。
9-10月,瓦楞纸价格开启全年第二次的反弹走势。上游废纸价格止跌回升,成本端形成支撑。下游包装厂为中秋和国庆节开始备货,需求出现明显好转,9月末瓦楞纸消费(883434)量为237.53万吨,环比+8.6%,同比大增+40.16%。同时库存大幅去库,至10月末,库存降至32.61万吨,为全年库存低点,供需矛盾边际缓解。玖龙、理文和山鹰等头部企业密集发布涨价函,带动市场情绪修复。瓦楞纸价格自8月低点持续上行,9-10月维持震荡上行,最高反弹至3050元/吨,自低点反弹+10.90%,兑现“金九银十”传统旺季行情。
11月,双十一包装需求结束后,下游消费(883434)持续走弱,再次回归刚需采购节奏,价格回落。12月价格从低位小幅反弹,主因龙头纸企再度集中发布涨价通知,同时提起安排春节前停机计划,供给收缩,12月瓦楞纸产量为189.82万吨,环比11月小幅回落。年末瓦楞纸价格收于2950元/吨,较年初-11.94%,价格显著下滑。
整体来看,2023年瓦楞纸产量为2123.58万吨,累计同比+12.62%,全年理论消费(883434)量为2497.23万吨,累计同比+18.43%。年末瓦楞价格为2950元/吨,较年初下跌-11.94%。由于需求疲软,全年行业平均毛利为475.08元/吨,同比+8.25%。
2023年瓦楞纸属于典型过剩周期(883436)下的弱势行情。全年核心矛盾是供给的增加压制了超过了需求的弱复苏提振,决定全年价格中枢较2022年继续大幅下移。全年反弹的逻辑主要来自供给收缩(停机检修)、成本反弹和季节性的下游备货需求,并没有出现需求驱动的趋势性大牛市。政策层面来看,进口零关税是上班年最大利空。全年的价格节奏来看,年初高位,上半年持续下行(4-5月曾有短暂修复),8月探底,金九银十反弹,11月继续回调,年末小幅反弹,全年收跌。

05
2024年:上半年承压,四季度集中反弹的U型行情
2024年国内瓦楞纸走出U型行情,1-3月窄幅上行后,开启了近7个月的下行探底之路,全年低点在10月初触及,为2715元/吨。随后至年末开启整个四季度的强势反弹,年末收于年内最高点3240元/吨,较低点反弹+19.33%,较年初上涨+17.93%。
1-3月瓦楞纸价格在需求尚可的支撑下短暂维持高位,1-3月累计消费(883434)量为557万吨,累计同比+11.4%。随后开启了7个月的连续下跌。一方面,瓦楞纸头部企业新产能集中落地,市场供给维持高位。而下游制造业和内需消费(883434)表现偏一般,4-10月期间消费(883434)量环比、同比持续走低。供需宽松导致库存迟迟无法去库。由于瓦楞纸价格持续下跌,市场在7-8月已经处于成本线附近,部分中小纸企吸陷入亏损。龙头纸企加大轮休停机力度,价格跌势一度放缓,但由于“金九“预期落空,中秋国庆备货不及预期,下游未出现大规模补库,以及前期高库存消化缓慢,市场看空情绪浓厚,10月初触及全年最低价格2715元/吨,较年初下滑-6.38%。
四季度开始,瓦楞纸迎来“绝地反击“,10月触及低点后价格开启连续上行,一直持续至12月末,成为当年最核心的上涨行情。出口订单的增加是行情反转的重要助推因素之一。海外圣诞和年末订单集中释放,外贸包装需求爆发,使得出口订单明显增加。部分纸箱厂转向出口包装,带动瓦楞纸需求的提升。12月瓦楞纸消费(883434)量为238万吨,环比+8.18%,同比+8.83%。供需格局在需求放量的加持下持续改善,瓦楞纸库存迎来较大幅度的持续去库,至年末其库存为29.16万吨,为年内低点,较年内高位大幅下滑-69.51%。此外,上游国产废纸价格同步反弹,成本端形成支撑。尽管双十一过后国内内需有所回落,但出口订单延续,瓦楞纸价格上行。12月末瓦楞纸收于年内最高价格3240元/吨,较年内低点上涨+19.34%,较年初上涨+11.72%。
整体来看,2024年瓦楞纸产量为2205.38万吨,累计同比+3.85%,全年理论消费(883434)量为2478.59万吨,累计同比-0.75%。年末瓦楞价格为3240元/吨,较年初上涨+11.72%。由于前三个季度需求的疲软,全年行业平均毛利为367.82元/吨,同比大幅下滑-22.58%。
从全年的行情节奏来看,上半年基本持续下探,三季度旺季失效继续探底,四季度依靠出口抢单和成本端推涨实现强势反弹,年末价格回到年初上方。四季度的上涨逻辑并不是内需爆发,而是外需阶段性增量+库存去化共振,内需全年表现不佳。

06
2025年:先抑后扬,年末冲高回落
2025年瓦楞纸价格整体呈现1-8月持续震荡回落,8-12月中旬冲刺上涨,以及年末高位回落的三段走势。年内低点在8月初出现,为2645元/吨,较年初下滑-18.36%。随后开启一轮长期强势上涨,至12月中旬问鼎年内价格高点,为3540元/吨,相较年内低点+33.83%。年末从高位回落,全年收于,3125元/吨,较年初-3.55%。
1-8月,瓦楞纸价格持续下行。春节后纸企复工,开工率快速回升,前期投产的新增产能持续释放,市场现货供给充裕。而此时国内制造业订单偏弱,下游纸箱厂维持刚需采购,无大规模补库行为。瓦楞纸成品库存持续累计,3月末库存由年初的30.71万吨,快速累库至81.73万吨,市场抛压加大。6月瓦楞纸价格曾小幅反弹至2790元/吨,主因纸企开启常规检修,但检修规模分散,没有形成统一减产,始终无法对冲产能投放压力,产量同环比仍然有较大增幅。伴随7-8月进入传统包装淡季,需求进一步转弱的利空下,年内新低在8月初抵达,为2645元/吨,较年初下滑-18.36%。
8月初瓦楞纸价格触底后,至12月中旬开启了一轮持续性反弹。一方面,原料成本端的强力拉动是此轮反弹的主要助推因素。国内废纸回收量受雨季影响下降,打包站惜售,纸企抢收废纸,广东A级废纸价格从8月初的1610元/吨一路上行12月的2120元/吨,涨幅高达+31.68%。另一方面,玖龙、理文和山鹰等头部纸企集中发布涨价函,通过阶段性停机检修调节供给,带动市场涨价预期。同时,进入传统金九银十旺季,电商大促前置,食品饮料、家电备货,外贸出口包装订单边际改善,下游二级包装厂由刚需转为适度补库,纸企库存持续去化,出货好转。瓦楞纸成品库存由8月初的70.27万吨,快速回落至11月底的26.49万吨,去库-62.30%。瓦楞纸价格在12月初问鼎年内高点,为3540元/吨,较年内低点反弹+33.83%。
年底瓦楞纸价格冲高回落,原料端废纸回收增加,废纸价格自高位回调,瓦楞纸的价格支撑减弱。供应方面,前期新投产产能持续运行,尽管部分纸企减产,但瓦楞纸整体产量依旧偏高。12月全国瓦楞纸产量为220.66万吨,环比+2.76%,同比+7.01%。需求方面,双十二后年末备货意愿下降,下游包装厂成品出货偏弱,12月国内瓦楞纸消费(883434)量为229.7万吨,环比-0.40%,同比-3.30%。纸企库存再度累积,12月底库存反弹至59.6万吨,较年初+125%。年末瓦楞纸价格收于3125元/吨,较高点回落-11.72%,较年初-3.55%。
整体来看,2025年瓦楞纸产量为2394.17万吨,累计同比+8.56%,全年理论消费(883434)量为2593.38万吨,累计同比+4.63%。年末瓦楞价格3125元/吨,较年初-3.55%。全年行业平均毛利为397.06元/吨,同比+7.95%。
从全年的行情主线来看,成本(国废价格)和需求的季节性是主导行情的主要影响因素,产能过剩则是中长期的大背景。上半年由于需求表现不佳,反映在瓦楞纸成品库存的快速累库,即便偶有成本抬升的利好,也无法带动纸价的上涨。四季度需求转好+国废价格大涨+龙头控产、去库的带动下迎来一轮强反弹。年末伴随需求转弱,供应压力重现显现,价格回落。

07
瓦楞纸价格波动规律
下图以AA级120g华南地区高强瓦楞纸的价格为例,对其自2020年以来各个月份的涨跌季节性进行展示。

通过上述表格可以看出,瓦楞纸的价格在3月份大概率出现下跌,5月份表现为价格回暖,而在9-10月份中大概率出现单边上涨行情,其余月份更多呈现涨跌互现的行情。
3月,由于没有重大节日和大型电商促销等需求拉动,食品饮料、家电制造业处于淡季,导致包装订单释放有限,属于典型的包装行业淡季。此时下游包装厂多以消耗自身原料库存、刚需采购为主。因此在需求缺位的影响下,全月收跌概率较大。
5月,下游包装企业开始为618电商大促提前备货,纸箱需求的增加带动瓦楞纸采购,该月通常为上半年的需求小旺季,上涨概率较高。
9-10月,中秋和国庆两节带动食品、酒水和日用品的包装需求,同时该时段是双十一电商平台和品牌企业备货高峰,纸箱厂大量采购瓦楞纸,拉动原纸需求。此外,海外圣诞节的商品也需要在9-10月期间完成生产和装箱出口,外贸包装订单的集中释放,也使得瓦楞纸的价格得到较强推动。上游国废由于7-8月南方多雨潮湿,打包站的回收和晾晒难度提升,国废价格在此节点由于供应偏紧而有所推升,给予瓦楞纸价格底部强支撑。


