


中秋、国庆双节前夕,国内石油焦市场交投氛围持续升温。下游企业入市情绪积极,炼厂出货稳定,成交价格整体上行。然而,节前备货的集中释放也意味着节后需求存在阶段性回落的可能。叠加地缘冲突扰动原油成本端、下游负极材料旺季延续等多重因素,节后石油焦市场或在短暂承压后走向震荡偏强。本文从价格、供应、需求、成本四个维度展开分析。
一、价格回顾:节前冲高,结构性分化延续
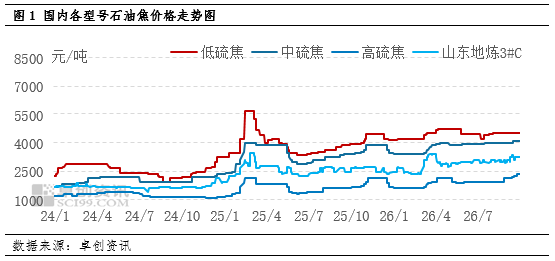
2026年国内石油焦价格整体在高位运行,经历了一季度宽幅上涨、二季度缓慢下跌后,三季度价格再度回升,当前已涨至全年高位。进入9月,市场交投表现良好,各指标石油焦价格均以上行为主。中石油低硫焦价格延续上涨趋势,累计涨幅在110元/吨左右;中海油低硫焦呈现先跌后涨态势;山东地炼方面,低硫焦成交价格在4700元/吨附近,高硫焦价格在2300-2925元/吨区间运行,不同指标间的价差依然显著。
中秋节前一周,炼厂整体出货良好,价格维持稳中震荡上行,但随着假期的到来,下游采购情绪有所放缓,市场交投逐步转淡。整体来看,当前石油焦价格处于高位,在成本托底下,宽幅上涨的可能性较小,短期市场以稳中为主,存在小幅上涨的空间。
二、供应端:国产小幅收缩,进口变量仍存
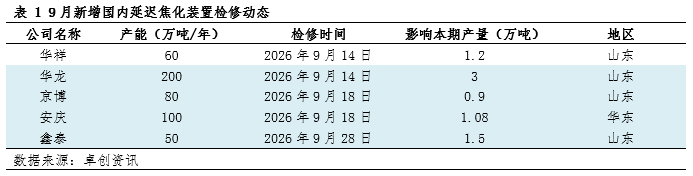
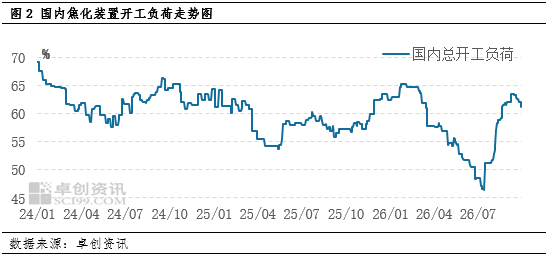
供应端呈现“国产偏紧、进口存变”的格局。截至9月28日,国内焦化装置开工负荷在61.22%,较8月31日下降0.32个百分点。其中,安庆石化延迟焦化装置短期停工除焦,主营炼厂焦化装置开工负荷在64.65%,较8月31日下降0.82个百分点;地炼部分炼厂有自发减产操作,地炼焦化装置开工负荷在50.05%,较8月28日下降3.76个百分点。
节后供应端存在增量预期。国庆节后中石化旗下扬子石化炼厂共计180万吨/年延迟焦化装置预计复产出焦,国产供应将有所恢复。进口方面,8月国内石油焦进口量157.17万吨,环比上涨6.71%,进口来源地以美国、俄罗斯、巴西和加拿大为主,其中从美国进口占比42.23%,俄罗斯占比16.10%。但节后进口焦实际到港入库量存在下滑可能,对国内供应的补充力度或将减弱。
三、需求端:负极材料旺季支撑,电解铝刚需稳固
下游需求是当前石油焦市场的核心支撑。9月份下游主要领域开工小幅增加,需求端入市情绪积极,带动石油焦整体出货良好。
预焙阳极方面,企业生产较为稳定,开工负荷维持高位。电解铝行业维持较高开工率,2026年9月开工率延续在95%以上,对石油焦形成稳定的刚需底盘支撑。电解铝作为石油焦最大的终端消费(883434)领域,在石油焦消费(883434)结构中占比最大,达65%,其满产运行对中高硫焦构成基础性需求支撑。
负极材料领域表现更为亮眼。新能源汽车(885431)及储能(885921)领域订单持续增加,负极材料开工率维持高位,对优质低硫焦的刚需稳定,市场询单活跃度明显提升。负极材料产量保持稳中小增的局势,开工预计环比提升0.3个百分点左右。负极材料对低硫焦的需求占比进一步提升,正在成为影响石油焦定价的关键因素。
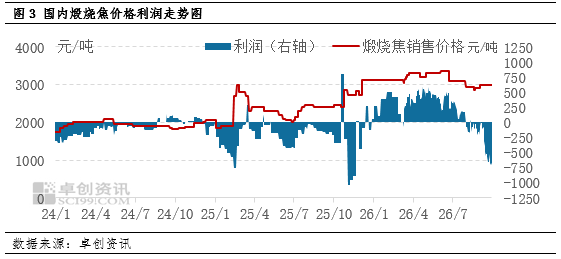
不过,煅烧焦市场表现相对偏弱,原料价格上行抬升生产企业成本,而下游碳素企业订单一般,成本向下传导受阻,企业多维持按需采购,追涨拿货意愿不强。
四、成本端:地缘冲突扰动原油,成本支撑仍然坚挺
石油焦作为原油延迟焦化装置的副产品,其价格与原油具备强正相关关系。2026年以来,中东地缘冲突持续扰动国际原油市场,通过地缘局势紧张推升国际油价,为石油焦价格提供了强底部支撑。
地缘冲突对石油焦市场的影响不仅体现在成本端,还通过供给端形成传导。霍尔木兹海峡封锁导致中东货源出口停摆,叠加运费与保险成本飙升,远期到港量存在减少预期,对国内供应的补充力度将减弱。产业端需要优化原料采购结构,降低中东中高硫焦依赖,建立多渠道供应体系。
从宏观传导路径看,美联储加息通过美元汇率、全球原油定价、工业总需求、跨境贸易融资成本四条路径影响石油焦市场。但供给端的地缘冲突等因素会显著削弱货币政策的压制效果,当前成本端对石油焦价格的支撑作用仍然较强。
后市展望:节后市场有望“稳中偏强”,结构性分化仍是主线
短期来看,节后下游存在阶段性补库需求,但采购情绪较节前将有所放缓。国产供应因部分炼厂装置复产而小幅增加,进口到港量存在下滑可能。主营炼厂执行订单合同为主,地炼市场积极出货销售,国内石油焦月均价波动区间预计在3380-3680元/吨。山东地炼月均价预计在3050元/吨左右运行。
中期趋势来看,四季度负极材料步入传统旺季,对低硫焦的采购需求保持积极;电解铝高开工率延续,对中高硫焦的刚需底盘稳固。美伊局势僵持不下,四季度原油或有回落的可能,但整体仍处高位,对石油焦提供成本支撑。石油焦市场大概率震荡偏强。


