


【豆油】四季度预计维持高库存压制下的宽幅震荡格局,价格重心或小幅下移但下行空间有限。供应端,四季度大豆(885810)到港量高位运行,压榨开机率将保持季节性偏高水平,豆油产量预计延续充裕态势。需求端四季度面临节假备货窗口,食用消费(883434)有望环比改善,叠加出口维持高位,支撑去库,但需求增量难以扭转供需宽松基调。整体来看,四季度豆油基本面较三季度改善,行情由旺季需求与美豆新作供需共同主导,易出现阶段性反弹,但趋势性上涨仍需要库存持续回落验证。
【棕榈油】四季度国内棕榈油预计延续近弱远强、底部支撑渐强的走势,近月受高库存压制偏弱运行,远月在产地减产预期下具备较强底部支撑。核心逻辑围绕印尼B50全面落地与厄尔尼诺干旱预期。产地四季度逐步转入减产周期(883436),厄尔尼诺持续压制油棕产出潜力,印尼B50全面执行持续分流出口货源,长期收紧全球可贸易棕榈油供给。国内前期到港集中,港口库存维持高位,旺季备货对棕榈油拉动偏弱,豆棕价差若持续倒挂,豆油将持续抢占食用需求。印度节庆备货带来外部需求边际改善,对产地出口形成支撑。
【菜籽油】四季度国内菜油预计延续供紧需稳、价格偏强的相对强势格局,在三大油脂中维持抗跌韧性,低库存仍是核心支撑。供给端,加拿大菜籽持续到港,沿海油厂原料充足,若压榨利润修复,油厂开工抬升,菜油产出增加,库存存在回升压力。需求端进入秋冬消费(883434)旺季,备货带动提货回暖,但增量相对有限。外盘方面,加菜籽新作产量、产区天气以及全球油脂板块情绪扰动盘面,菜油直接用于生物柴油体量较小,更多为情绪传导。整体而言,菜油下方由低库存托底,上方空间受压榨增量约束,以区间波段行情为主,相对优势将持续存在。
三季度国内豆油整体呈宽幅震荡、重心偏弱走势,7月受美豆天气扰动与原油、生物柴油预期带动盘面反弹,8-9月随着美豆产量预期上调,叠加国内豆油累库压制,价格逐步回落,双节备货仅带来阶段性脉冲行情,难以扭转供强需弱格局。美豆产量预期为本季度核心变量,7-8月市场持续博弈美豆产区高温干旱,一度下调单产预估,USDA9月报告落地,上调美豆单产与总产量至45.35亿蒲式耳,增产预期兑现后,CBOT大豆(885810)承压下行,豆油成本支撑减弱。国内海关通关效率整体平稳,大豆(885810)到港节奏稳定7-8月大豆(885810)集中到港,油厂压榨开机维持高位,豆油产量持续释放。国内豆油商业库存三季度持续累积,处于同期高位,但需求端双节备货力度不及往年,库存压力持续压制现货基差。
三季度国内棕榈油呈现近弱远强的结构性行情,近月受产地累库、国内到港增加压制震荡偏弱,远月持续交易厄尔尼诺减产预期与印尼B50生物柴油政策,保持较强估值,远近月价差持续拉大。本季度地缘冲突对棕榈油直接影响有限。7月印尼B50政策正式落地实施,目标提升国内棕榈油消耗、压缩出口货源,但政策存在过渡期,前期库存消化进度偏慢,短期实物消耗增量不及预期。厄尔尼诺为本季度核心长线题材,NOAA提示三季度强厄尔尼诺发生概率偏高,东南亚持续高温干旱,市场担忧滞后影响2026年末至2027年棕榈油产量,但油棕产量存在滞后效应,三季度产地当期产量并未立刻下滑。产地供需分化明显,马来西亚进入旺产季,8-9月产量环比回升,出口下滑,马棕库存持续走高。印尼、马来出口政策维持动态调节,出口关税、配额随国内库存微调,未出台大幅限制出口的极端政策。国内棕榈油到港维持高位,夏季食用需求偏弱,豆棕价差阶段性倒挂,棕榈油替代需求不足,现货提货冷清,基差走弱。整体来看,近月现实宽松压制现货,远月由气候预期与印尼生柴政策支撑,行情持续在弱现实与强预期之间博弈。
三季度国内菜籽油高位宽幅震荡,盘面博弈全球菜籽增产预期与国内菜油现货紧平衡,现货价格韧性显著强于盘面,基差持续偏强。加拿大菜籽对华出口船期逐步恢复,国内菜籽进口结构发生变化,三季度除加拿大菜籽恢复到港外,俄罗斯菜油、菜籽进口占比提升,补充国内供应,海关通关顺畅,菜籽到港自8月起环比回升,沿海油厂菜籽库存随之修复,压榨开机率逐步抬升。国内菜油库存维持历年同期低位支撑菜油现货,尽管菜籽到港增加、压榨回升,但前期库存基数偏低,叠加储备菜油轮换还储,库存抬升速度缓慢,至9月国内菜油总库存仍处于偏低区间。地缘冲突方面,黑海地区航运扰动阶段性影响俄菜油出口预期,带来短期行情脉冲,需求端,三季度属于菜油传统消费(883434)淡季,高价抑制下游囤货,仅双节前置备货带来零星刚需采购,终端拉动有限。整体上,菜油行情由“外盘丰产预期压制盘面、国内低库存托底现货”主导,核心矛盾集中在海外菜籽供应增量与国内流通货源偏紧的博弈。

二、豆油市场供需情况
2.1
全球大豆供需——美豆丰产预期兑现,四季度进入南美供需定价周期
1)天气问题证伪,美豆维持丰产预期
Pro Farmer8月田间巡查给出美豆单产53.3蒲/英亩、总产量45.72亿蒲,调研样本显示中西部主产区荚数表现尚可,给出偏丰产的田间信号,但该调研仅为抽样估算,无法完全覆盖全美产区。进入9月,美豆逐步转入成熟与收割阶段,天气炒作窗口明显收窄,短期降雨更多影响收割进度而非单产。综合来看,美豆新作供应大基调为丰产,但区域产情分化仍存扰动。Pro Farmer乐观预估与USDA8月报告保守预估形成预期差,市场持续博弈单产上修或下修空间。随着收割推进,产量预期逐步落地,供应压力将逐步兑现,仅极端降雨或早霜会带来小幅减产风险,整体新作供应充裕,美豆上行驱动力大幅减弱,交易重心转向出口订单兑现、收割节奏以及南美大豆(885810)播种墒情。
2026年USDA9月供需报告上调2026/27年度美豆收获面积10万英亩,单产上调0.1蒲/英亩至52.8蒲/英亩,总产量上调1600万蒲至45.35亿蒲,新作产量创历史高位,直接证伪前期市场热炒的大幅减产预期。需求端,国内压榨维持27.8亿蒲不变,出口预估上调2500万蒲至16.85亿蒲,上调出口项反映USDA对美豆对华出口改善、中美贸易采购落地的乐观假设。期末库存下调0.1亿蒲至3.1亿蒲,库存绝对值高于市场预期的2.98亿蒲,库销比小幅收紧但不及市场此前的紧张预期,报告整体中性偏空。供给端面积与单产同步上调,确认美豆丰产底色;需求端增量主要依靠出口,压榨需求未见明显提振。报告落地后,前期持续累积的,CBOT大豆(885810)承压下行。本产季美豆供需矛盾并不突出,行情核心由减产预期转向出口兑现与收割进度,后续重点跟踪美豆实际对华装船、收割期天气扰动,以及南美新作播种的潜在变量。
2)南美大豆旧作供应收尾,新作进入种植期
结合USDA9月供需报告及巴西、阿根廷本地监测数据,2026年三季度南美大豆(885810)呈现旧作现货供应充足、2026/27新作处于播种起步阶段,整体供给格局宽松但播种端存在天气扰动风险的特征。
USDA9月报告维持巴西26/27年度大豆(885810)产量预估1.86亿吨不变,出口预估1.18亿吨,期末库存3689万吨;阿根廷26/27年度产量维持5000万吨,出口上调至645万吨,期初库存上修带动期末库存抬升,报告未下调南美新作预期,确认南美仍是全球大豆(885810)最主要供给来源。旧作方面,巴西2025/26年度大豆(885810)收割在三季度已全部收官,CONAB确认产量1.805亿吨,丰产落地,7-8月港口装运维持高位,现货流通充裕,支撑全球大豆(885810)现货供给;阿根廷2025/26年度产量下调至4950万吨,减产幅度有限。
进入9月,巴西开启2026/27年度大豆(885810)播种窗口,主产州马托格罗索土壤墒情不足,农户等待有效降雨延后播种,厄尔尼诺带来降水分布不均,中西部偏干、南部雨水偏多,存在播种推迟风险;阿根廷新作筹备稳步推进,种植意向小幅抬升,玉米(885811)转大豆(885810)的面积增量支撑产量预期。
整体来看,三季度南美旧作货源充足,持续向全球输出大豆(885810),对美豆形成远期供给压制;但新作播种刚刚启动,巴西中西部干旱是当前核心风险点,短期暂不改变全球大豆(885810)宽松基调,后续行情将持续跟踪南美主产区降雨、播种推进速度以及巴西农户售粮节奏,一旦持续干旱拖累出苗,将重新抬升南美大豆(885810)的供应溢价。
3)美豆压榨维持高位
从NOPA月报数据看,2026年三季度美豆压榨延续强劲势头。7月NOPA会员企业压榨大豆(885810)2.166亿蒲,环比增1.08%,同比大增10.7%,虽略低于市场预期的2.215亿蒲,但绝对量仍处于历史同期高位;8月在RVO配额大幅提升及压榨利润可观的双重驱动下,压榨量预计进一步走高。与此同时,豆油库存连续五个月下滑,7月底降至13.60亿磅,环比锐减9.39%,同比降1.38%,且显著低于市场预期的14.50亿磅,直观反映出生物柴油端对豆油的强劲消耗。
政策层面,EPA于6月最终确定2026-2027年度可再生燃料标准(RFS)目标,将生物质柴油义务量较2025年水平大幅提升超60%,2026年目标突破52.5亿加仑,预计推动行业产量迈上60亿加仑台阶,并为2027年进一步增长预留空间。EPA明确指出美国现有约70亿加仑清洁燃料产能及持续扩张的大豆(885810)压榨能力足以支撑需求,原料供应已不再是瓶颈。
USDA据此预测,2026/27年度美豆油用于生物质柴油生产量将飙升至178亿磅,较上年度激增36亿磅,成为本轮需求扩张的最大受益者。在供需平衡表上,USDA8月报告已将2026/27年度美豆压榨量上调3000万蒲至27.8亿蒲,9月报告维持不变,期末库存下调至3.1亿蒲,同比减4.6%,供需格局由中性转向中性偏紧。
美国豆油则呈现产量与内需双增、出口显著收缩的紧平衡格局,2026/27年度产量预估1494万吨,同比增89万吨,国内消费(883434)总量同步大幅抬升。综合来看,三季度美豆压榨在政策强制拉动+利润持续驱动+产能扩张释放三重共振下维持高位运行,内需端以生物柴油为核心的工业消费(883434)已成为美豆压榨增长的第一驱动力,EPA的RFS最终规则提供的中长期政策确定性进一步锁定了豆油需求的增量空间,使得美豆基本面从出口主导逐步切换为内需生柴驱动的新范式,期末库存的持续去化也为四季度美豆价格提供了坚实的底部支撑。
4)美豆出口销售回暖,中美贸易不确定性仍存
结合USDA9月月度供需报告与周度出口销售数据,2026年三季度美豆出口销售显著回暖,中美贸易磋商预期成为贯穿本季度的核心交易主线。USDA9月供需报告将2026/27年度美豆出口预估上调2500万蒲至16.85亿蒲,上调逻辑主要基于对华采购订单集中落地,市场预期中美经贸磋商将推动农产品(850200)贸易安排落地,带动美豆出口预期上修。周度出口销售数据显示,自7月末起新季2026/27年度美豆对华订单持续释放,截至9月10日当周,新季对华累计净销售达985.83万吨,新季美豆整体累计销售突破2063万吨,销售进度显著快于上一年同期;阶段性单周净销售曾达到263.7万吨,中国是第一大买家,订单集中在四季度至次年一季度船期,已售未装船订单规模明显抬升,印证采购回暖的现状。行情层面,磋商预期升温阶段,市场交易对华采购放量预期,支撑CBOT大豆(885810)价格;随着磋商临近,市场博弈关税调整、采购规模的兑现节奏,预期出现反复。
但当前出口端仍存在多重不确定性,首先,订单仅为销售备案,实际装船节奏受中美磋商最终落地条款、国内大豆(885810)比价及养殖需求影响,若美豆相对巴西大豆(885810)价格偏高,国内采购存在转采巴西大豆(885810)的替代空间,另外,USDA上调出口预估建立在采购兑现的假设之上,一旦磋商不及预期,出口预估存在下调风险,而且南美新作播种进程将持续分流全球大豆(885810)采购需求,巴西丰产预期会压制美豆长期出口溢价。整体来看,三季度美豆出口销售账面数据亮眼,订单前置反映市场对中美农产品(850200)贸易改善的乐观预期,但预期不等于最终装船,采购持续性、比价竞争与地缘谈判变数仍是后续出口最大扰动因素,美豆出口的兑现力度仍有待持续跟踪周度装船与后续采购订单。
5)南美旧作出口进入尾声
2026年三季度南美大豆(885810)出口以巴西旧作货源为主,整体维持高位但逐月边际回落,USDA9月供需报告维持巴西2026/27年度大豆(885810)出口预估1.18亿吨,阿根廷出口上调至645万吨。巴西SECEX数据显示,7月大豆(885810)出口1340万吨,同比增9.3%,8月出口981万吨,同比增5.2%,7-8月为旧作销售收尾阶段,港口发运能力充足。进入9月,巴西大豆(885810)旧作可售库存逐步消耗,出口节奏季节性放缓,港口货流重心逐步转向玉米(885811)。
阿根廷本季大豆(885810)产量有限,国内压榨优先,大豆(885810)出口体量偏小,三季度以少量现货交付为主,更多出口集中在豆粕。三季度南美大豆(885810)出口形成对美豆的直接竞争,国内采购优先比价,巴西大豆(885810)性价比占优阶段,采购向巴西倾斜,压制美豆订单。不确定性方面,一是巴西旧作剩余库存逐步见底,后续出口将依赖新作,当前巴西中西部播种墒情不足,播种偏慢,若干旱持续将影响远期供货预期;二是美豆报价波动、中美贸易磋商预期变化,会改变中美两国在巴西、美国之间的采购选择;三是巴西港口拥堵、航运运费波动,也会阶段性扰动实际装船与到港节奏。
2.2
国内大豆供需——四季度供需边际向紧
1)四季度到港量预计先降后升
据海关总署最新数据,2026年8月中国进口大豆(885810)1214.1万吨,1-8月累计进口7410.7万吨,同比增长1.1%,整体进口节奏保持平稳偏快。
从三季度实际到港来看,据Mysteel农产品(850200)对全国动态全样本油厂跟踪统计,7月到港约160.4船、1042.60万吨,8月到港约159.5船、1036.75万吨,1-8月累计到港6834.75万吨;9月预估到港约1018.55万吨,三季度合计到港量约3098万吨,维持月均千万吨级的高位水平,原料供给持续充裕,有力支撑油厂开机率维持在61%-68%的高位区间。展望后续到港,Mysteel预估10月全样本油厂大豆(885810)到港约131.4船、854.10万吨,11月约870万吨,12月约950万吨,四季度到港量较三季度的月均千万吨水平将出现明显回落。核心原因在于外盘价格持续偏强运行推升进口成本,进口大豆(885810)到港成本持续上行,榨利持续亏损,高成本抑制了油厂远月买船积极性,12月及1月船期大豆(885810)买船速度偏慢,远期供应收缩逻辑逐步兑现。叠加南美大豆(885810)季节性供应尾声效应及巴西贴水坚挺,四季度国内进口大豆(885810)到港量或将低于此前市场预期,国内大豆(885810)及豆粕库存有望在四季度逐步迎来去库拐点。
对于四季度,进口端不确定性集中在三方面:一是中美磋商进展,若谈判不及预期,已签订的美豆订单虽已备案,但后续新增采购意愿将明显降温;二是南美新作播种天气扰动,若巴西产区干旱拖累播种出苗,远期全球大豆(885810)比价重构,会改变国内采购区域选择;三是国内压榨利润与下游饲料需求,若豆粕需求持续偏弱、榨利转负,油厂将主动压减远期买船,拖累后续大豆(885810)到港节奏。整体而言,三季度国内大豆(885810)到港维持高位,原料供应宽松,
综合来看,三季度国内进口大豆(885810)供应以高到港、高开机、高库存为典型特征,原料供给充裕格局贯穿整个季度。进入四季度后,美豆订单为四季度进口提供支撑,但贸易预期、比价和国内需求仍是约束远期进口的核心变量,在远期买船偏慢与进口成本抬升的双重约束,供应端将由宽松向边际收紧过渡,于成本端支撑国内豆粕价格中枢。
2)三季度进口大豆供应充足,四季度边际收紧
2026年三季度国内进口大豆(885810)压榨整体维持高位运行。依托巴西大豆(885810)集中到港带来的充足原料,油厂生产积极性较强。进入8月,压榨量小幅回落但仍处于历史同期高位,局部油厂因豆粕库存压力阶段性微调开工,9月随着港口大豆(885810)持续入库,压榨再度回升。原料端,7-8月大量巴西大豆(885810)到港,港口大豆(885810)库存抬升,为高压榨提供保障;9月之后货源结构逐步向美豆过渡,前期签订的美豆新作订单将在四季度转化为压榨原料。约束因素主要来自下游饲料需求,生猪养殖(884275)亏损,饲料企业以刚需提货为主,缺乏大规模主动补库,豆粕累库压制油厂挺价空间,若榨利转弱,油厂会主动下调开工。
三季度全国油厂进口大豆(885810)压榨总量,处于历史同期偏高水平。三季度国内压榨核心矛盾是原料供给充裕、产出放量,但下游需求偏弱,高压榨带来的豆粕库存累积持续压制现货基差。后续压榨节奏将跟随大豆(885810)到港节奏变化,美豆船期兑现、外盘价格波动、国内榨利变化,将决定四季度压榨的持续性。


2.3
国内豆油供需——高产量、极低进口、高出口、持续累库
三季度国内豆油供需格局延续高产量、极低进口、高出口、持续累库的宽松基调。供应端,据Mysteel农产品(850200)调研统计,全样本企业大豆(885810)周均压榨量维持在221-252万吨高位,三季度累计压榨约3000万吨,对应豆油产量约570万吨(7月约219万吨、8月约173万吨、9月约178万吨),供应充裕。
进口端持续萎缩至极低水平,海关数据显示7月豆油进口仅0.30万吨、8月0.47万吨,1-8月累计进口仅4.84万吨,自给率超98%,进口对国内供给几乎无增量贡献。需求与出口端,国内食用消费(883434)处于三季度传统淡季,刚性消费(883434)约270万吨;出口则延续强劲态势,7月出口11.37万吨、8月11.06万吨,1-8月累计出口达68.80万吨,较2025年同期的13.87万吨同比增长近4倍,出口成为缓解国内供给压力的重要泄洪口。
库存方面,据Mysteel农产品(850200)调研统计,90家样本企业豆油商业库存从7月初102.5万吨一路攀升至9月中旬129.04万吨,累计增库约26.5万吨,增幅达26%,库存绝对量已处于近三年同期偏高水平。整体来看,三季度现实层面的持续累库表明短期供需宽松压力仍较突出,四季度需关注国庆及春节前备货旺季对库存的消化节奏。


三、棕榈油市场供需情况
3.1
马来西亚棕油供需——近月增产周期累库VS远月厄尔尼诺减产
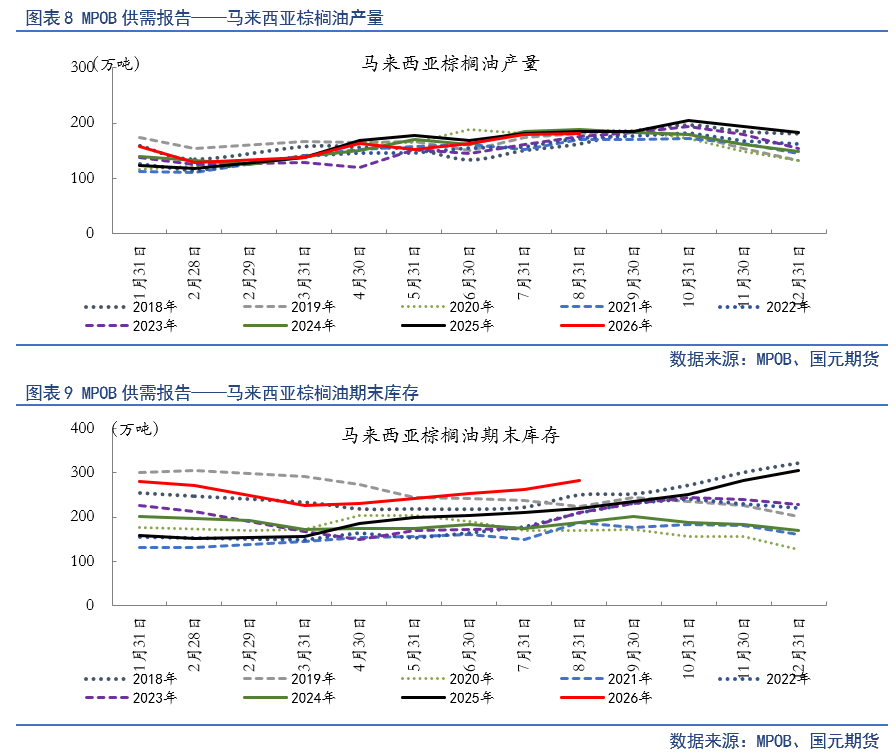
根据MPOB 月度报告数据,马来西亚棕榈油三季度呈现季节性增产、出口先扬后抑、库存持续累积的宽松格局。供应端,6月CPO产量163.88万吨、7月179.30万吨、8月181.75万吨,环比分别增长8.1%、9.4%、1.4%,进入传统增产季后产量稳步爬升,三季度累计产量约525万吨,较二季度环比增长约15%。出口端呈现明显的冲高回落节奏,6月出口120.40万吨,7月大幅攀升至139.96万吨,环比增加15.6%,为年内高点,8月回落至129.47万吨,环比下降7.5%,三季度累计出口约390万吨,整体仍维持高位但8月边际走弱反映国际买盘节奏放缓。国内消费(883434)端,6月41.69万吨、7月36.61万吨、8月37.58万吨,整体平稳。期末库存从6月254.41万吨一路攀升至7月262.83万吨、8月282.45万吨,三季度累计增库约28万吨,增幅达11%,库存绝对量已逼近近三年同期高位,供需宽松压力显著。
厄尔尼诺气候扰动与马来西亚生物柴油政策升级构成影响三季度乃至中长期供需格局的两大核心变量。气候端,美国NOAA于2026年5月正式确认厄尔尼诺启动,并预警秋季可能增强至中等至强等级,而厄尔尼诺对油棕单产的影响具有6-9个月的显著滞后性。回顾2015—2016年超强厄尔尼诺期间马来西亚棕榈油单产同比下滑12.97%,本轮气候事件预计将在2027年一季度对产量形成实质性拖累,尽管三季度尚处于干旱期—减产期的传导前段、产量暂未出现断崖式下滑,但减产逻辑与资金炒作已提前发酵,对远期价格形成强支撑。
政策端,马来西亚自2026年6月1日起正式将生物柴油掺混比例从B10提升至B15,政府明确规划2030年前向B30过渡,若全面落实B15政策每年可额外消耗约80万吨棕榈油。中长期来看,厄尔尼诺减产预期与生柴政策刚性增量将共同收紧全球棕榈油供需平衡,三季度产地高库存的宽松现实或于四季度至2027年上半年逐步向减产去库的紧平衡格局切换。

3.2
印尼棕榈油供需——季节性增产、出口大幅波动、国内消费(883434)受B50提振、库存先升后降
根据GAPKI最新数据(截至6月),印尼棕榈油三季度供需基本面呈现季节性增产、出口大幅波动、国内消费(883434)受B50提振、库存先升后降的复杂格局。供应端,印尼4-6月CPO产量分别为447.9万吨、416.5万吨、482.3万吨,进入季节性增产周期(883436)后6月产量环比大增15.8%,三季度累计产量预计约1450万吨。出口端波动剧烈,4月出口277.7万吨,5月骤降至199.6万吨,环比下降28%,6月又飙升至327.5万吨,环比增加64%,呈现典型的政策扰动型出口节奏,三季度累计出口预计约800万吨。国内消费(883434)端,4-6月分别为214.1万吨、207.8万吨、220.1万吨,其中生物柴油消费(883434)量从5月103.5万吨升至6月113.1万吨,B50政策效应已开始显现。期末库存从4月255.8万吨升至5月304.2万吨、再回落至6月284.4万吨,整体处于近三年同期偏低水平,USDA9月报告据此下调印尼2026/27年度产量预估至4720万吨,环比下降300万吨,反映厄尔尼诺减产预期正在修正供需平衡。
三大政策变量构成影响印尼棕榈油供需格局的核心驱动力。其一,B50生物柴油政策:印尼自2026年7月1日起正式从B40跃升至B50强制掺混标准,成为全球首个全面推行B50的国家,截至9月7日B50累计分配量已达340万千升,全年目标1680万千升,94%加油站已完成供应转换,B50较B40全年新增棕榈油工业原料需求超250万吨,三季度实际增量约60-80万吨,刚性消耗本土库存并显著压缩可供出口量。其二,出口新政(DHE/国企统出口):自2026年6月1日起,棕榈油、煤炭(850105)、铁合金三类商品出口须通过政府指定国有企业单一窗口统一进行,过渡期至年底,2027年全面实施,该政策旨在防止低报发票金额、转移定价及出口外汇流失,但业界担忧可能影响原有市场渠道及出口效率,短期对出口节奏形成行政性扰动。其三,出口税调整:在国际CPO价格高位运行背景下,印尼出口税阶梯式征收机制持续运作,叠加DHE新政抬升出口综合成本,进一步削弱印尼棕榈油在国际市场的价格竞争力,间接抑制出口放量。
综合来看,B50政策与DHE出口新政形成内需增、出口缩的双重收紧效应,叠加厄尔尼诺滞后减产压力,印尼棕榈油供需平衡正从宽松去库向紧平衡切换,三季度末284.4万吨的库存水平已较年初显著下降,四季度随着B50全面落地与减产效应进一步传导,印尼棕榈油库存有望继续去化,对全球棕榈油价格中枢形成坚实支撑。

3.3
印度棕榈油供需——先抑后扬、棕榈油份额回落、软油替代增强
根据SEA最新数据,2026年三季度印度油脂进口呈现先抑后扬、棕榈油份额回落、软油替代增强的结构性变化特征。5-7月印度植物油进口总量分别为136.51万吨、114.70万吨、152.54万吨,6月受季风季物流受阻及前期集中到港消化影响环比大降19.2%,7月则在节日备货驱动下强劲反弹至10个月高位,环比增加33%、同比下降7.4%。棕榈油进口节奏波动更为剧烈,5月54.94万吨,6月48.78万吨,环比下降11.2%,7月73.10万吨,环比增加49.8%,创5个月新高,但同比仍下降14.9%,棕榈油在印度植物油进口总量中的份额从5月的40.2%升至7月的47.9%,但较去年同期逾52%的占比明显滑落,反映印度精炼商在棕榈油进口利润倒挂及印尼DHE新政抬升到岸成本的背景下,主动将采购增量向豆油、葵油等软油倾斜,其中7月豆油进口49.89万吨,环比增加31%,创7个月新高,葵油进口25.16万吨,同比增加25.8%,软油合计占比已超49%,与棕榈油形成分庭抗礼之势。库存方面,港口库存从5月93.9万吨降至6月90.6万吨,再反弹至7月113.1万吨,环比增加24.8%,管道库存则从127.4万吨持续降至88.8万吨,油脂总库存维持在201-202万吨区间相对平稳,同比增幅约17.7%,显示进口放量尚未转化为实质性去库压力,港口与渠道库存均处于充裕水平。
展望后续需求,印度传统节日排灯节(10月下旬至11月上旬)备货窗口将于9—10月集中开启,历史上这一时期印度植物油月均进口量通常攀升至160-180万吨的季节性高位,棕榈油因价格优势仍是备货首选品种,但今年面临两大压制因素:一是印尼B50政策与DHE国企统出口新政叠加推升棕榈油到岸成本,精炼利润持续承压,进口商买船积极性受限;二是豆油与棕榈油价差收窄至历史低位区间,软油对棕榈油的食用替代效应显著增强。
综合来看,四季度印度油脂进口总量有望在排灯节备货支撑下环比回升,但棕榈油进口份额或继续受到软油挤压与进口成本抬升的双重压制,印度精炼商大概率维持棕榈油+软油的均衡采购策略,棕榈油月均进口量预计维持在65-75万吨区间,难以重现往年80万吨以上的备货高峰,全球棕榈油贸易流中印度需求的边际拉动作用或趋于温和。

3.4
中国棕榈油供需——进口利润深度倒挂、库存持续攀升、消费替代效应加剧
三季度国内棕榈油市场呈现进口利润深度倒挂、到港压力集中释放、库存持续攀升、消费(883434)替代效应加剧的供需宽松格局。利润端,受印尼出口税调整及DHE新政叠加推升,棕榈油进口成本中枢一路攀升,而12月船期对盘利润在7月多数时段维持在-60至-120元/吨区间、8月急剧恶化至-110至-280元/吨、9月虽有间歇性修复,但整体仍处于-130至-360元/吨的深度倒挂区间,季度均值约-150元/吨,进口利润持续亏损严重抑制贸易商的远月买船意愿。
供应端,海关数据显示1-8月棕榈油脂累计进口约165万吨,同比增幅超40%,其中根据Mysteel数据统计,9月买船进度达46万吨、同比去年同期的14.5万吨增长逾两倍,到港压力同比显著增加。库存端,根据Mysteel数据统计,21家样本油厂棕榈油商业库存从7月初74.14万吨持续累库至9月25日96.84万吨,三季度累计增库约22.7万吨,增幅达30.6%,库存绝对量处于近三年同期高位。
消费(883434)端,豆棕现货价差深度倒挂持续,棕榈油相对豆油的性价比优势基本丧失,食用消费(883434)替代效应显著,终端采购以刚需为主,成交清淡。
展望后续,四季度面临近弱远强格局的延续与边际转换:一方面,高库存叠加高到港压力仍将压制近月基差与现货价格,短期内库存拐点难以出现;另一方面,进口利润深度倒挂已实质性抑制远月买船节奏,叠加印尼B50政策全年新增超250万吨工业消费(883434)、厄尔尼诺滞后减产效应将在2027年一季度集中体现,远月进口成本中枢大概率维持高位,对盘面形成底部支撑。随着10-11月气温下降棕榈油进入传统消费(883434)淡季后,库存累库速度有望放缓,但实质性去库仍需等待2027年一季度产地减产传导至国内到港缩量后方可实现。


四、菜油市场供需情况
4.1
全球菜籽供需——总量宽松,结构偏紧
2026年三季度,USDA9月油籽报告预计2026/27年度全球菜籽产量接近历史高位,俄罗斯、乌克兰菜籽增产对冲欧盟减产,全球菜籽供应整体宽松,期末库存抬升,全球压榨与菜粕产出预期同步上调。
据USDA9月供需报告,2026/27年度全球油菜籽产量预估约9809万吨,同比增加约242万吨,增产主要来自加拿大及澳大利亚新作丰产预期;全球期末库存预估约1200万吨,同比增加约74万吨,整体供需格局较上年度略有宽松。分国别看,欧盟减产明显,对全球可出口供应形成一定约束;澳大利亚受播种面积扩张及生长期天气有利支撑,产量预期向好。全球层面,黑海菜籽供应修复,进一步增加全球菜籽与菜粕供给弹性。聚焦加拿大,USDA9月报告预估2026/27年度加拿大菜籽出口量约785万吨,同比减少约45万吨;菜油出口约400万吨,同比增加55万吨;菜粕出口约640万吨,同比增加30万吨,反映出加拿大本土压榨产能持续扩张、出口结构由原料出口为主向油品及粕类深加工出口加速转型的趋势。
从加拿大谷物委员会(CGC)高频数据看,截至9月14日,8月以来加拿大油菜籽累计出口约70.46万吨,周度出口量在0-11.81万吨区间波动,节奏偏慢;商业库存从8月中旬的96.95万吨快速降至9月中旬的58.84万吨,去库速度较快,主要受新季收割启动及压榨需求强劲双重驱动。不过,三季度加拿大主产区多雨天气导致收割进度明显滞后,市场对菜籽质量的不确定性担忧升温。
三季度全球菜籽丰产预期逐步落地,加拿大菜籽虽单产下滑,但播种面积大幅扩张保障总产量,远期出口供给充裕;不确定性集中在加拿大收割期降雨对菜籽品质、实际单产的扰动,以及后续全球菜籽比价、中国采购节奏变化,若品质出现明显降级,将阶段性收紧可出口优质货源。
综合来看,三季度全球菜籽供需呈现总量宽松、结构偏紧的特征:USDA增产预期奠定宽松基调,但加拿大收割滞后、质量风险及贸易成本抬升构成阶段性扰动,欧盟减产进一步收紧可流通货源,全球菜籽供需平衡正从丰产宽松向丰产但可流通偏紧的微妙格局演变。
4.2
中国菜籽菜油供需——下半年供强需弱格局将延续
1)进口成本高企,四季度菜籽到港量逐月递减
2026年一季度国内进口菜籽供应受前期高关税、中加贸易政策调整及船运节奏影响波动剧烈。据商务部及海关相关数据显示,一季度国内进口菜籽总量同比大幅下滑,1月进口量为12.08万吨,2月为6.96万吨,累计进口量仅为19.05万吨,同比大幅减少。累计进口量数据显示,2026年前两个月进口量较2025年同期下降超过95%,表明供应收紧态势明显。进口结构上,主要来源国中,澳大利亚供应5.99万吨,俄罗斯联邦供应0.54万吨,哈萨克斯坦供应0.33万吨,加拿大供应5.22万吨。前期以少量澳大利亚菜籽为主,1月29日澳籽已开始开榨,但因到港量有限,对整体供应支撑较弱。3月随着中加反倾销终裁结果落地,加拿大菜籽进口逐步启动,但受前期进口停滞影响,一季度整体进口总量仍处于历史低位,难以满足国内油厂正常压榨需求,国内菜籽供应仍依赖前期库存及少量进口补充,供应偏紧格局未得到根本改变
2026年2月商务部发布加菜籽反倾销终裁,自3月1日起征收5.9%反倾销税,为期5年,叠加基础关税,综合税率降至14.9%,远低于初裁阶段84.8%的保证金水平,加拿大菜籽对华贸易壁垒显著降低,直接重塑国内菜籽与菜粕中长期供应格局。终裁落地后,贸易商重启加籽买船,船货逐步在三季度到港,国内菜籽原料供给由紧缺转向边际宽松,沿海油厂压榨产能逐步恢复,国内压榨产出的菜粕随之增加。不过从三季度实际表现看,加籽到港后油厂压榨利润持续亏损,反映出即便进口通道恢复,高关税成本下的榨利困境仍在制约油厂买船和开机积极性,菜粕供应的边际扩张力度受到明显压制。综合来看,终裁结果使得中加菜系贸易进入低税率、高成本、慢恢复的新常态,菜粕供应虽较封锁期有所改善,但远未回到贸易摩擦前的宽松水平。
从进口成本端看,受加拿大收割滞后、CNF报价持续上涨及反倾销税落地后综合关税升至14.9%的多重因素叠加,11月船期加籽完税到厂价攀升,盘面压榨利润持续亏损,抑制了油厂远月买船积极性。叠加加拿大三季度多雨天气导致收割进度滞后、菜籽质量不确定性升温,以及USDA预估新年度加拿大菜籽出口量同比下降45万吨至785万吨,国内进口菜籽的远期供应收缩预期正在逐步强化。
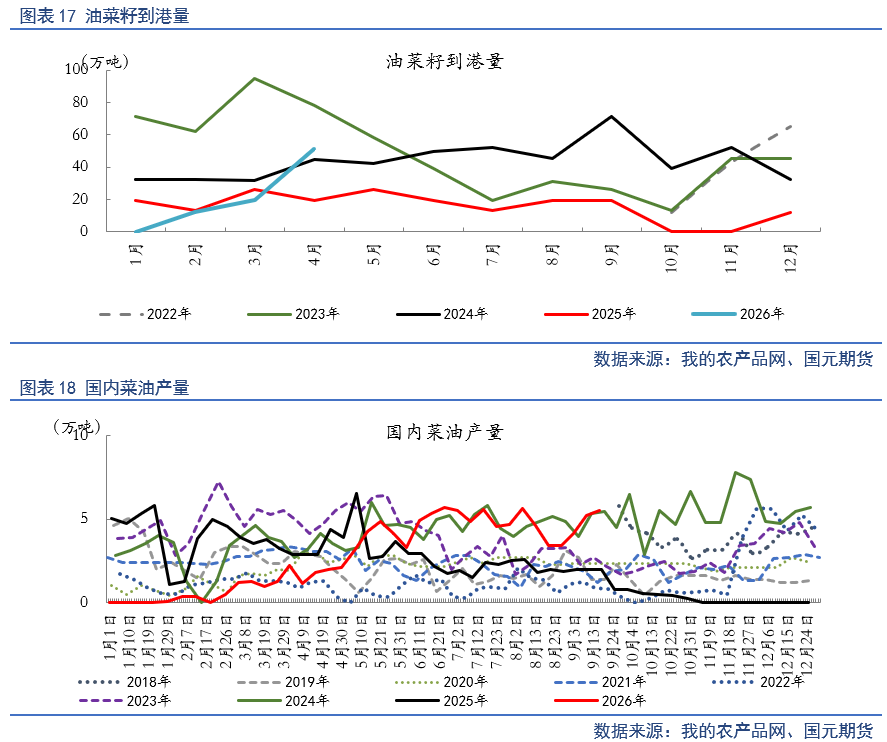
三季度国内进口菜籽供应呈现近月到港平稳、远月买船偏慢、成本持续抬升的特征,短期原料供给尚可维持开机需求,但四季度至明年初的远期供应缺口正在累积。据Mysteel农产品(850200)调研数据,2026年三季度国内沿海地区进口菜籽到港节奏整体平稳但总量偏低。7月到港量相对充裕,沿海油厂菜籽库存一度升至35万吨以上;8月预估到港约9船、58.5万吨,与7月基本持平;9月预估到港同样为9船、58.5万吨,10月进一步降至8船52万吨,11月仅7船44.5万吨,远月到港量呈逐月递减态势。从沿海油厂菜籽库存来看,8月上旬因前期到港集中、压榨开机率偏低,菜籽库存一度降至27.18万吨的阶段性低点,随后随着8月中旬新一批到港补充,库存回升至33.58万吨,9月上旬进一步升至44.18万吨,9月中旬达到44.78万吨,原料供给由阶段性偏紧转向相对宽松。
2)菜油进口到港边际回落、压榨开机率偏低、库存低位震荡、阶段性供应偏紧
三季度国内菜油市场呈现进口到港边际回落、压榨开机率偏低、库存低位震荡、阶段性供应偏紧的供需格局。供应端,海关数据显示7-8月油菜籽累计进口约95.4万吨,其中7月54.3万吨、8月41.1万吨,供应来源加拿大菜籽依然占主导,占比约87%,其中7月47.9万吨、8月34.7万吨,较二季度月均50万吨以上的到港节奏明显放缓,主要受中加反倾销终裁抬升进口成本及买船节奏推迟影响。
压榨端,沿海油厂菜籽开机率持续处于低位,根据Mysteel数据统计,国内菜籽开机率7月中旬约35.5%、8月中旬降至29.3%,部分油厂实行限量提货,周压榨量从13万吨级别回落至10-11万吨区间,菜油产量释放受限。库存端,根据Mysteel数据统计,国内大样本口径(沿海压榨厂+华东商业+川渝商业)菜油库存从7月初49.1万吨小幅累库至9月末53.25万吨,三季度累计增库约4万吨,但绝对水平仍处于近三年同期偏低区间;其中华东商业库存从30.3万吨升至35.5万吨,而沿海压榨厂库存则从3.8万吨进一步降至3.25万吨的极低水平,现货供应趋紧态势明显。
需求端,三季度为菜油传统消费(883434)淡季,终端采购以刚需为主,但受储备回流托底(菜油回流储备库)及豆棕价差深度倒挂下菜油相对性价比改善的双重支撑,食用消费(883434)表现平稳。
整体而言,三季度国内菜油在进口成本抬升、压榨开机受限、库存低位运行的多重因素共振下,呈现供紧需稳、价格抗跌的相对强势格局,在三大油脂中表现出较强的抗跌韧性,四季度随着新季加籽集中到港及压榨恢复,供应偏紧局面有望边际缓解,但中加贸易政策不确定性仍将制约进口成本中枢的下行空间。

五、行情展望
5.1
单边走势提示
对于豆油,我们认为,四季度国内豆油预计维持高库存压制下的宽幅震荡格局,价格重心或小幅下移但下行空间有限。供应端,四季度大豆(885810)到港量预计维持高位,压榨开机率将保持季节性偏高水平,豆油产量预计延续充裕态势。需求端四季度面临元旦及春节前备货窗口,食用消费(883434)有望环比改善,叠加出口维持高位,对库存去化形成一定支撑,但整体消费(883434)增量难以扭转供需宽松基调。成本端外盘定价对国内豆油指引增强。整体来看,四季度豆油基本面较三季度改善,行情由旺季需求与美豆新作供需共同主导,易出现阶段性反弹,但趋势性上涨仍需要库存持续回落验证。
对于棕榈油,我们认为,四季度国内棕榈油预计延续近弱远强、底部支撑渐强的走势,近月受高库存压制偏弱运行,远月在产地减产预期下具备较强底部支撑。核心逻辑围绕印尼B50全面落地与厄尔尼诺干旱预期。产地四季度逐步转入减产周期(883436),厄尔尼诺持续压制油棕产出潜力,印尼B50全面执行持续分流出口货源,长期收紧全球可贸易棕榈油供给。国内前期到港集中,港口库存维持高位,旺季备货对棕榈油拉动偏弱,豆棕价差若持续倒挂,豆油将持续抢占食用需求。印度节庆备货带来外部需求边际改善,对产地出口形成支撑。风险因素:东南亚降雨修复,产量下滑不及预期;原油下跌降低生物柴油经济性,B50执行力度弱化;印尼放宽出口管制,货源大量流入国际市场;国内棕榈油持续累库,压制现货基差。四季度棕榈油波动更多来自外盘政策与气候预期博弈,国内现货反弹高度受高库存约束。
对于菜籽油,我们认为,四季度国内菜油预计延续供紧需稳、价格偏强的相对强势格局,在三大油脂中维持抗跌韧性,低库存仍是核心支撑。供给端,加拿大菜籽持续到港,沿海油厂原料充足,若压榨利润修复,油厂开工抬升,菜油产出增加,库存存在回升压力。需求端进入秋冬消费(883434)旺季,浓香菜油刚需稳定,备货带动提货回暖,但增量相对有限。外盘方面,加菜籽新作产量、产区天气以及全球油脂板块情绪扰动盘面,菜油直接用于生物柴油体量较小,更多为情绪传导。整体而言,菜油下方由低库存托底,上方空间受压榨增量约束,以区间波段行情为主,相对优势将持续存在。
5.2
套利机会提示
(1)油粕比
具体策略关注油脂油料(850201)套利周报。
(2)油脂间价差
具体策略关注油脂油料(850201)套利周报。


