


棕榈油近弱远强的格局清晰。当前棕榈油产地处于增产季,棕榈油价格短期或延续弱势。四季度后段,随着产地转入季节性减产周期(883436)、印尼B50生物柴油政策持续挤压出口供给,棕榈油价格中枢有望自低位抬升。
8月以来,国内外棕榈油市场整体呈现冲高回落走势。8月上旬至9月上旬,棕榈油价格表现强势,马来西亚衍生品交易所(BMD)毛棕榈油期货12月合约最高触及5158林吉特/吨,大商所棕榈油期货主力合约亦突破10000元/吨关口,双双创下近两年新高。然而,9月中旬以来,棕榈油价格自高位持续回落,BMD毛棕榈油期货12月合约最低跌至4491林吉特/吨,大商所棕榈油期货主力合约下探至9500元/吨一线,基本回吐8月以来的全部涨幅。
回调的必然性
本轮回调的核心驱动,在于马来西亚棕榈油持续累库映射出的近端供应宽松格局。产地库存不断累积,近月供应压力难以有效缓解,对棕榈油价格形成显著压制。在前期的上涨行情中,市场对厄尔尼诺气候预期进行了抢跑式交易,这打乱了棕榈油在天气题材下本应遵循的交易节奏,致使盘面在缺乏基本面支撑的背景下出现过早、过快上行。累库压力逐步显性化叠加市场情绪降温,导致天气升水开始回吐。
马来西亚处于增产季
马来西亚的现实压力最为突出,这是棕榈油价格上行受阻的核心原因。马来西亚棕榈油局(MPOB)报告显示,8月马来西亚棕榈油产量181.75万吨,环比增加1.39%,出口量129.49万吨,环比减少7.5%;8月末库存升至282.45万吨,为近十年同期最高水平,环比增加7.48%,同比增加28.25%。
进入9月,增产步伐加快。南部半岛棕榈油压榨商协会(SPPOMA)数据显示,9月马来西亚棕榈油产量环比增加18.71%。外媒预计9月马来西亚棕榈油产量将升至约210万吨,明显高于往年同期189万~190万吨的正常水平,并有望打破2015年8月创下的历史纪录。
与产量大增形成反差的是出口持续疲软。船运调查机构ITS数据显示,9月马来西亚棕榈油出口量环比下降17.1%。印尼作为全球最大的棕榈油生产国,6月起进入出口管理制度过渡阶段,刺激出口商在新规全面执行前积极出货,促使印度、中国等主要买家将采购重心转向印尼货源。这加剧了马来西亚和印尼两国间的出口竞争压力,进而对马来西亚棕榈油出口形成压制,并进一步推动其库存累积。外媒预估9月马来西亚棕榈油出口量环比下滑7.3%,至120万吨;9月末库存增加19.5%,至337万吨。9月MPOB报告将于10月12日公布。
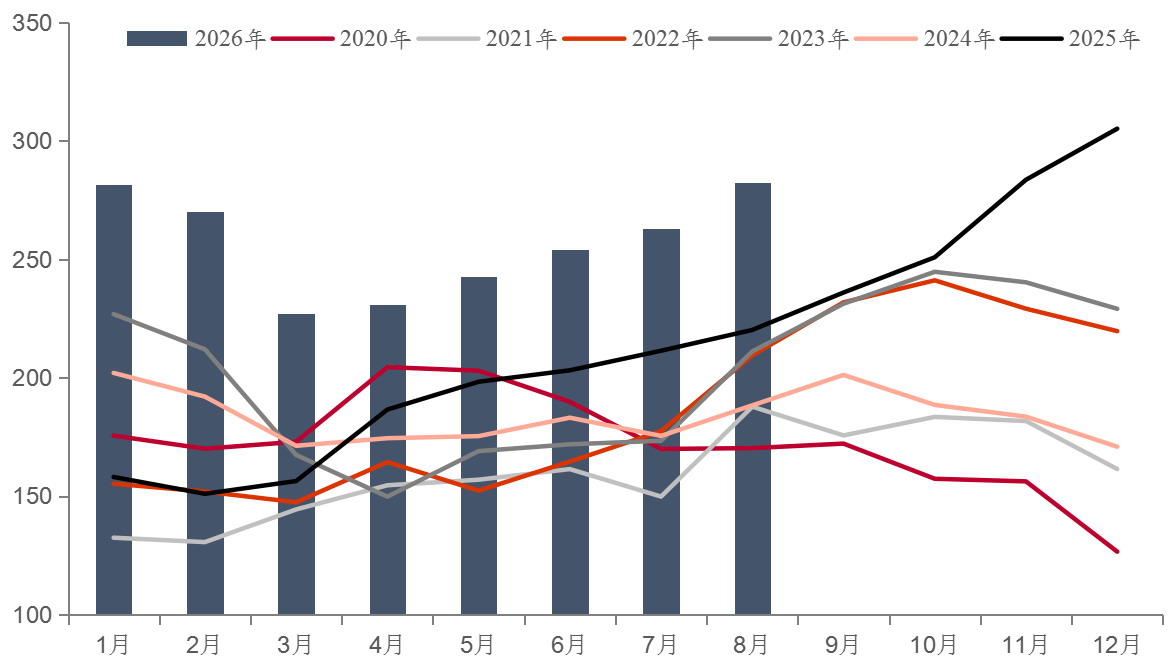
图为马来西亚棕榈油库存(单位:万吨)
从季节性规律看,9—10月马来西亚产量通常出现顶部。随着11月产地逐步转入季节性减产周期(883436),叠加印度等市场节日备货对出口形成提振,库存有望在四季度后段迎来拐点。换言之,当前的高库存更多是现实利空的集中兑现,而非趋势性压力,一旦累库速度放缓的预期得到验证,近端供应压力将逐步缓解。
印尼全面执行B50生物柴油政策
与马来西亚棕榈油持续累库不同,印尼棕榈油市场整体呈现供应偏紧态势,且库存已经连续两年保持低位。印尼B50生物柴油政策已于今年7月1日正式生效,该国成为全球首个实施50%棕榈油掺混比例的国家。印尼政府设定至9月30日的过渡期,允许企业在此期间消化B40库存,自10月1日起全面强制执行B50标准。印尼能源(850101)与矿产资源部设定2026年B50分配总量为167.5亿升,对应消耗棕榈油约1540万吨,预计2026年棕榈油在生物柴油端的需求增量在150万吨左右。值得关注的是,印尼总统于9月初宣布将于2027年推进B60生物柴油政策,届时棕榈油年消耗量或在2200万~2300万吨,将进一步压缩可供出口的棕榈油数量。
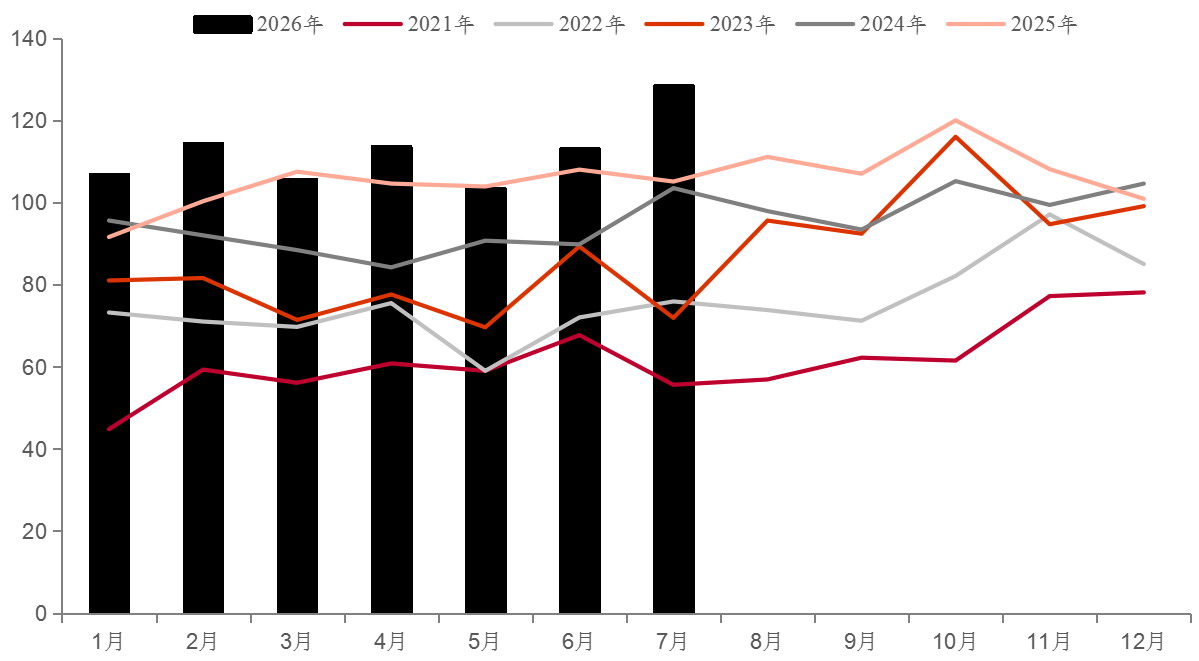
图为印尼棕榈油生物柴油消费(883434)量(单位:万吨)
远期减产预期升温
远期供给端的最大变量来自天气。美国国家海洋和大气管理局(NOAA)气候预测中心评估,2026/2027年度秋冬季出现极强厄尔尼诺事件的概率超过90%。世界气象组织亦提示,极端天气或延续至2027年。
从产区实际表现看,干旱压力正在加剧。NOAA气候预测中心数据显示,马来西亚棕榈油主产区沙巴、沙捞越等地8月降水量远低于历史平均水平。印尼情况更为严峻,7月遭遇大面积干旱,较马来西亚提前1个月,8月旱情继续加重。7—8月加里曼丹中南部广大核心油棕产区无有效降水,中加里曼丹8月降水量仅8.86毫米,深层土壤缺水严重。
根据油棕树的生长特性,干旱将导致10个月后棕榈油减产。若干旱持续,棕榈油减产时间将相应延长。因此,明年二季度和三季度棕榈油产量大幅下滑预计难以避免。印尼棕榈油协会(GAPKI)已将2026年印尼棕榈油产量预期下调至5850万吨,2027年产量预期进一步下调至5680万吨。
另外,受高温干旱影响,印尼自8月起爆发严重山火,主要受灾地区为中加里曼丹和西加里曼丹。尽管山火未造成油棕树大规模损毁,但驳船运输受阻,采摘与田间养护工作受到干扰,烟雾和日照减少亦影响油棕果实生长。四季度印尼加里曼丹地区棕榈油产量将出现一定下滑。
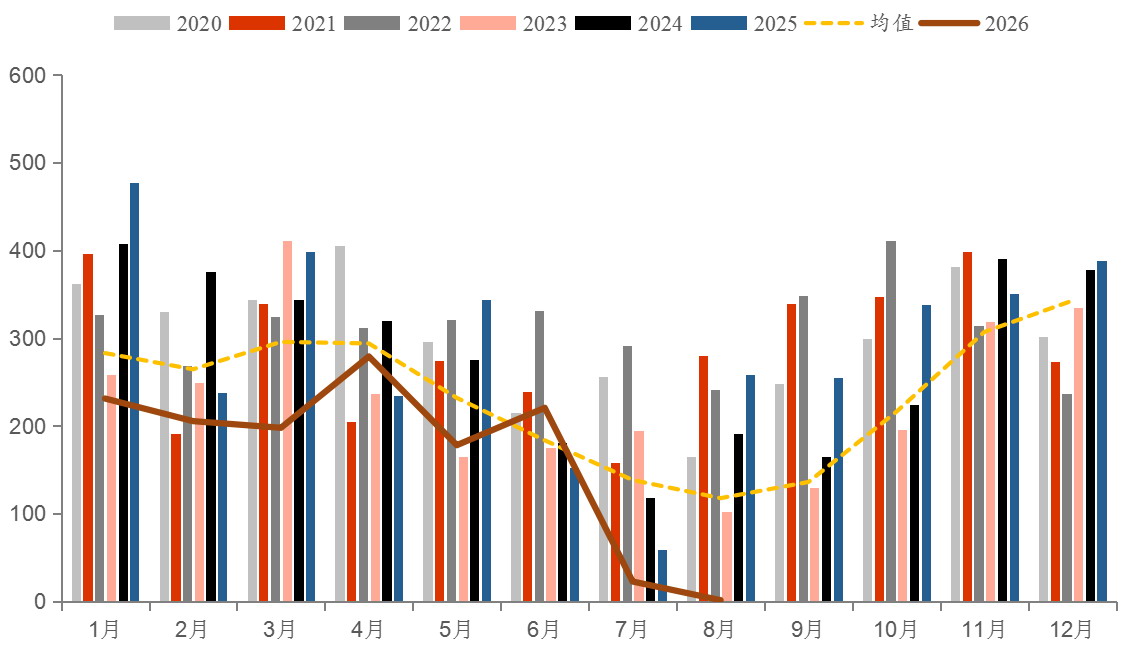
图为印尼中加里曼丹降水量(单位:毫米)
印度补库加速
8月,印度棕榈油进口量78.28万吨,环比增加7%,为6个月最高水平;豆油进口量62.87万吨,环比增加26%;葵花籽油进口量16.06万吨,环比减少36%。
随着11月印度排灯节临近,为平抑节前植物油进口价格,印度政府自9月24日起将棕榈油、豆油基本进口关税由10%下调至5%,葵花籽油关税由10%降至零。然而,葵花籽油和豆油进口灵活性的提升将分流部分棕榈油需求,尤其是在印尼B50生物柴油政策推高棕榈油出口成本的背景下,预计10月印度棕榈油采购增量有限。
总结
当前棕榈油产地处于增产季,马来西亚棕榈油库存或创历史新高,国内商业库存同比偏高。受多重因素压制,棕榈油期货近月合约价格短期或延续承压寻底态势。四季度后段,随着产地转入季节性减产周期(883436)、印尼B50生物柴油政策持续挤压出口供给,市场交易重心将逐步由累库主导的“弱现实”,向供给收缩与需求刚性支撑的“强预期”切换,棕榈油价格中枢有望自低位抬升。因此,棕榈油近弱远强的格局十分清晰。节奏上,10月需重点关注9月MPOB报告对马来西亚棕榈油库存峰值的确认,以及产地出口能否随节日需求回暖;11月起,季节性减产与印尼B50生物柴油政策、天气预期有望形成共振,成为驱动远月合约价格走强的核心引擎。市场参与者需重点防范印尼B50生物柴油政策执行力度不及预期以及国际原油价格大幅波动带来的回调风险。(作者单位:创元期货)


