【导语】9月小麦市场流通量先增后减,价格跌后反弹;10月市场供应难有明显起色,下游需求减少,价格虽有继续上涨预期,但涨幅或受牵制。
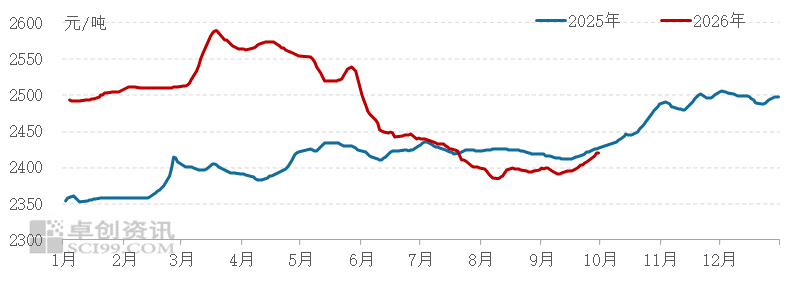
9月小麦制粉需求继续回升,粮商购销重心陆续转移,支撑价格止跌反弹。据卓创资讯(301299)数据监测,截至2026年9月30日,主产区小麦均价2420.38元/吨,较上月底(8月31日)累计上涨23.23元/吨,涨幅0.97%。
图12025-2026年主产区小麦均价走势
数据来源:卓创资讯
粮商腾仓节奏区域分化,市场有效供应由南向北先增后减
9月份主产区秋粮逐步上市,各区域上市进度不一,粮商秋收前腾仓节奏有所分化,上旬市场供应阶段性增加,中下旬粮商购销重心陆续转向秋粮,市场散粮流通量由南向北逐步减少。截至9月底,山东、河北、河南、安徽及江苏主产五省部分主产地市小麦售粮进度在49%-59%,其中,主流地市月内售粮进度环比偏慢2-3个百分点。
与基层售粮进度偏慢相呼应,面粉企业小麦库存天数先升后降。中上旬部分地区粮商积极秋收前腾仓出货,面粉企业到货量充裕,库存水平进一步提升;随着各地秋粮上市逼近,粮商小麦腾仓行为减少,粉企到货量偏低,库存水平有所下降。卓创资讯(301299)监测显示,9月份主产省部分样本企业小麦库存天数月均为35.94天,较上月月均减少0.11天。
图2主产五省样本企业小麦库存天数

数据来源:卓创资讯
面粉企业整体开工负荷相对偏高,对小麦存刚性需求
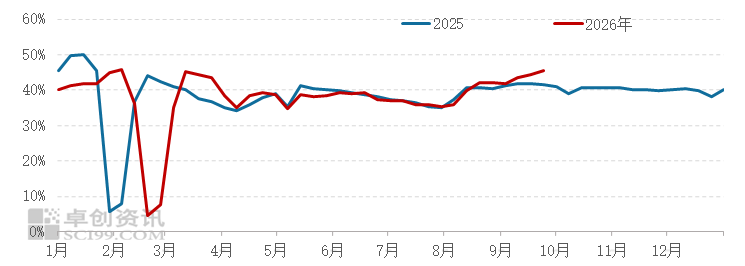
9月主产区中小面粉企业月均开工负荷环比继续提升。虽然月内面粉企业订单增长节点有所分化,导致粉企开工负荷调整节奏不一,但整体开工处于相对高位,小麦制粉需求阶段性增加。据卓创资讯(301299)调查显示,9月份主产区中小面粉企业月均开工负荷43.54%,环比8月份上升3.60个百分点,小麦制粉需求增加,利多麦价。
图3主产区中小面粉企业开工负荷走势
数据来源:卓创资讯
10月市场有效供应或仍偏低,下游需求预期减少,或牵制小麦价格涨幅
供应方面,10月份正处于秋收秋播关键时期,基层农户售粮积极性偏低,部分粮商购销重心转向秋粮,小麦市场散粮流通量环比9月或继续减少,对小麦价格形成利多支撑。
需求方面,10月份小麦政策性收购基本结束,下游收购主体减少,且国庆期间面粉企业部分停机放假,整体加工时长缩短,企业复工之后,面粉新单预期减少,部分厂家开工负荷较节前或有所下调,小麦制粉需求环比预期减少,对小麦价格上行不利。
综合分析,10月份小麦市场有效供应量或维持偏低水平,继续支撑麦价,但下游需求同样存在减少预期,小麦市场价格或在供需僵持局面之下主流持稳,部分区域涨跌并存,整体或稳中趋升,价格重心温和上移。预计10月主产区小麦均价或在2420-2460元/吨区间波动,月内振幅40元/吨左右。