


宏观&金工早评 | 2026年10月16日
股 指
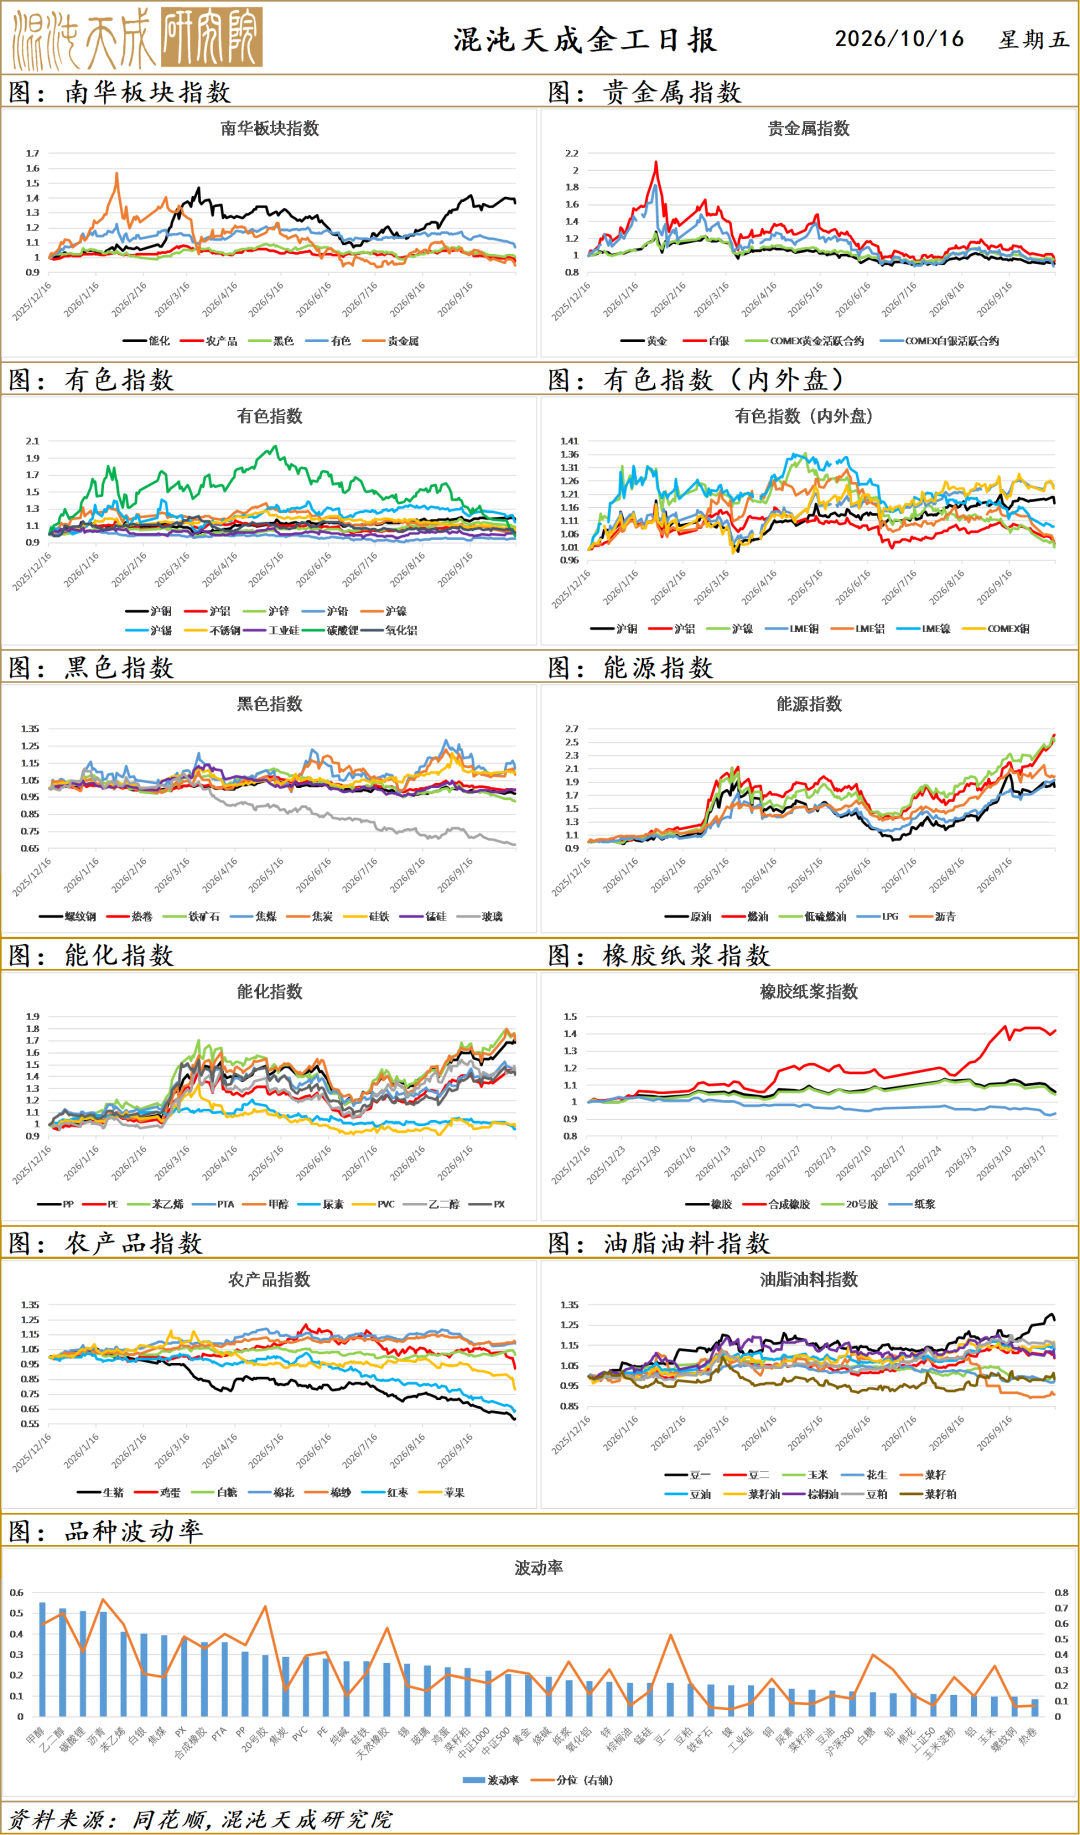
昨日股指继续下跌,四大股指均收跌,两市成交量1.63万亿。
外围环境上,地缘局势仍然紧张油价高位偏强,美国CPI超预期,但十月加息概率不高,美债利率回落,美指下跌美股探底回升,AI硬件仍然在调整。
A股昨日只有食品饮料和非银两个板块上涨,AI硬件和周期(883436)制造类股票继续领跌,市场继续担心周期(883436)下行风险。
最新数据显示国内社融继续偏弱,滞胀风险在抬升,PPI大涨CPI仍然偏疲软,原材料上涨冲击制造业利润,经济K型分化仍在加剧,利润增长集中在上游资源和科技行业,下游消费(883434)品制造利润承压,出口顺差继续创新高。
资金面上,美债利率回落,国内社融数据偏弱,资金需求弱导致Dr007和r007再度双双跌破1.4,但股市风偏也较低成交低迷。
结论:股指主要向上驱动是资金宽松和科技革命,目前压力来自能源(850101)危机背景下的中美利差高位和AI硬件周期(883436)担忧,目前海外AI硬件仍未企稳,但利率开始走低,对经济周期(883436)下行的压力超过了资金面,或需要看到政策扭转风偏股指才能转势。
贵金属
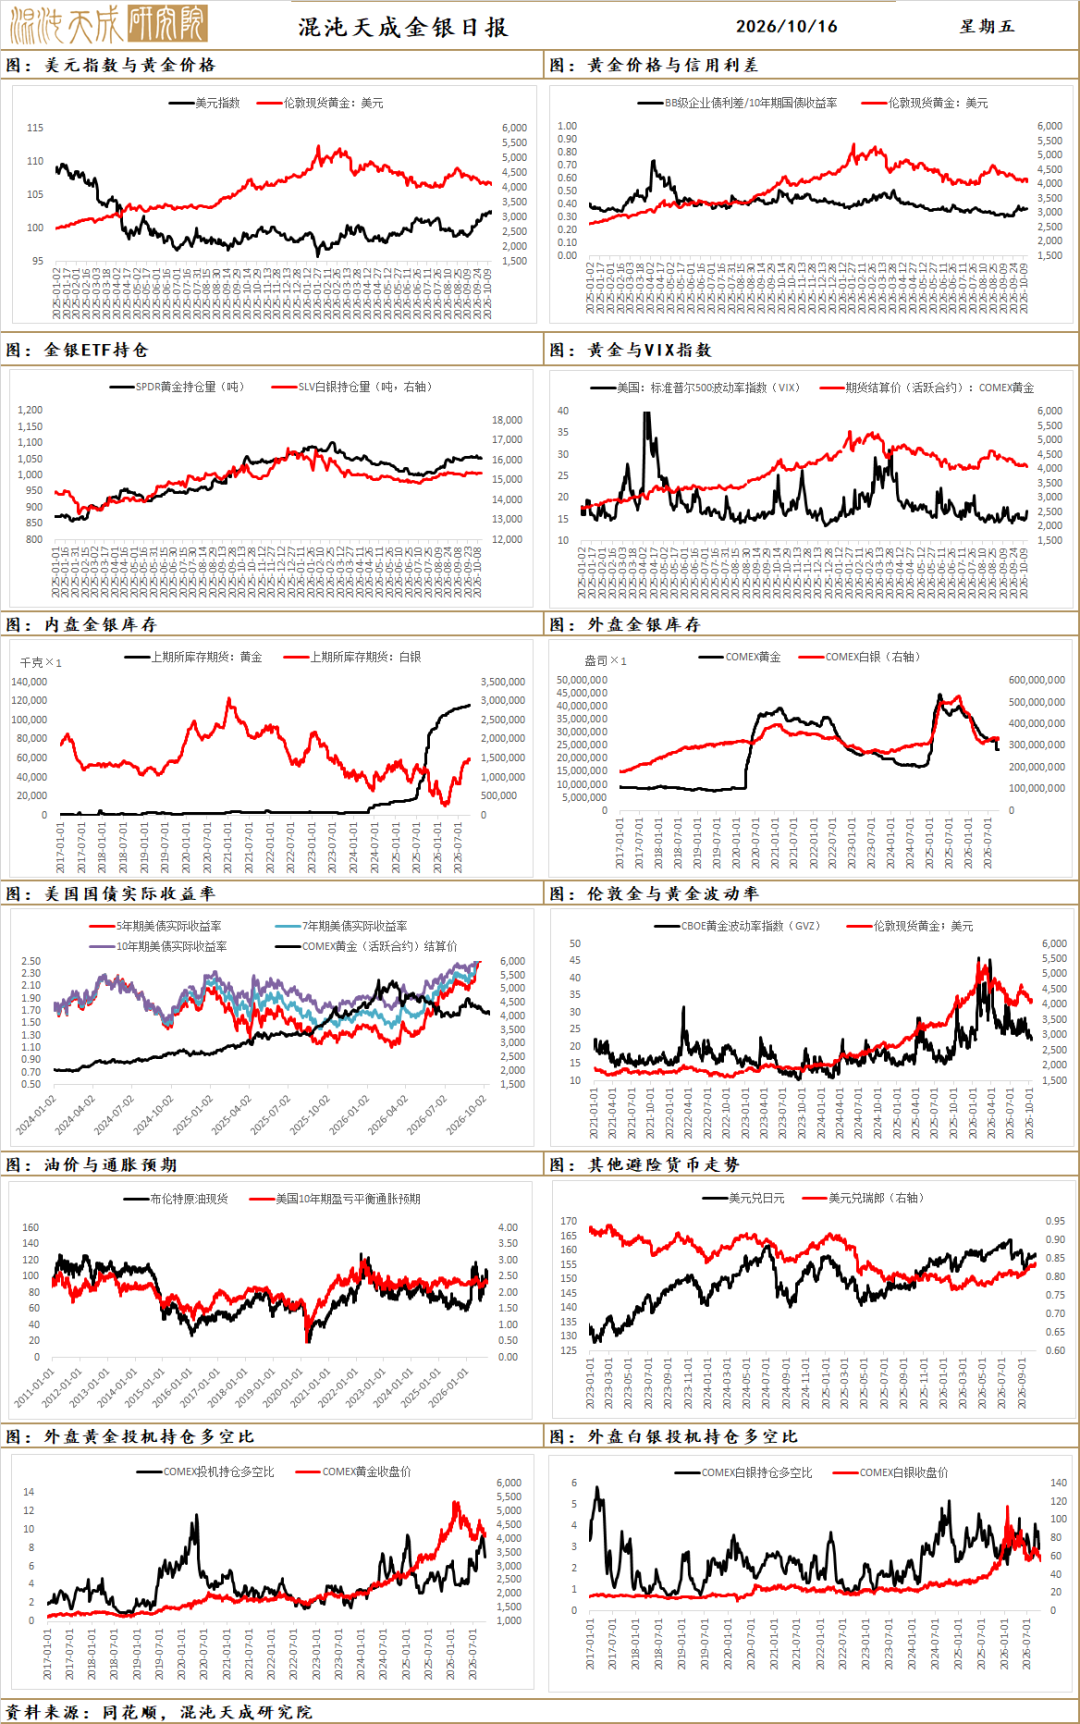
贵金属(881169)周四日盘延续前一交易日流动性收缩逻辑弱势下行,白银高投机属性拖累下跌幅显著大于黄金;夜盘美债利率与美元指数冲高回落、美股企稳修复,带动贵金属(881169)迎来技术性,白银弹性继续强于黄金。
货币政策预期层面,美国9月通胀与消费(883434)数据全面走强,9月PPI年率录得6.3%、月率1.3%,双双大幅超预期,创阶段性新高;9月零售销售月率0.8%,内需韧性,叠加油价反弹进一步推升通胀表观压力。但市场并未延续前日“通胀过热、加息升温”的交易逻辑,核心原因在于:本轮PPI走强主要由能源(850101)供给端地缘冲击驱动,并非内需持续过热,美联储更关注的核心粘性通胀未出现新增恶化;同时周三CPI超预期已提前充分计价利空,周四数据落地属于利空出尽,市场主动削减10月当月加息概率。
在此预期修正下,美元指数冲高回落围绕102关口震荡;长端供需担忧缓和叠加高位配置资金入场,实际利率快速回落,直接修复贵金属(881169)估值。此外美联储哈玛克再度释放偏鹰信号,提示若通胀预期持续恶化,美联储或将采取更大力度紧缩行动,锁定中长期高利率格局,限制本轮反弹趋势高度,行情定性为修复而非反转。
油价与地缘端,中东地缘风险持续支撑油价高位震荡,能源(850101)端输入性通胀压力延续,与PPI数据形成相互印证。但市场本轮不再交易“油价上涨→加息抬升”逻辑,而是定价高能源(850101)成本压制经济需求,增长担忧对冲通胀担忧,成为美债利率回落的驱动因素。
权益与流动性层面,前期持续走弱的美股市场美盘时间企稳,跨资产边际流动性压力显著缓解。白银作为高度绑定投机资金、权益波动的流动性敏感品种,前期跌幅更深、仓位压缩更充分,在流动性修复行情中反弹弹性大幅释放;黄金依托前期关键支撑位,叠加滞胀初期定价的底部承接力量,同步跟随利率修复上涨,但涨幅弱于白银。
整体来看,贵金属(881169)行情仍未形成趋势,白银弹性更大。隔夜反弹属于短期超跌修复,并未扭转中长期高利率约束,周五亚盘开盘盘面再度趋弱,获利盘了结带动金银承压。日内重点跟踪沃什讲话,验证美联储最新政策倾向。
国 债
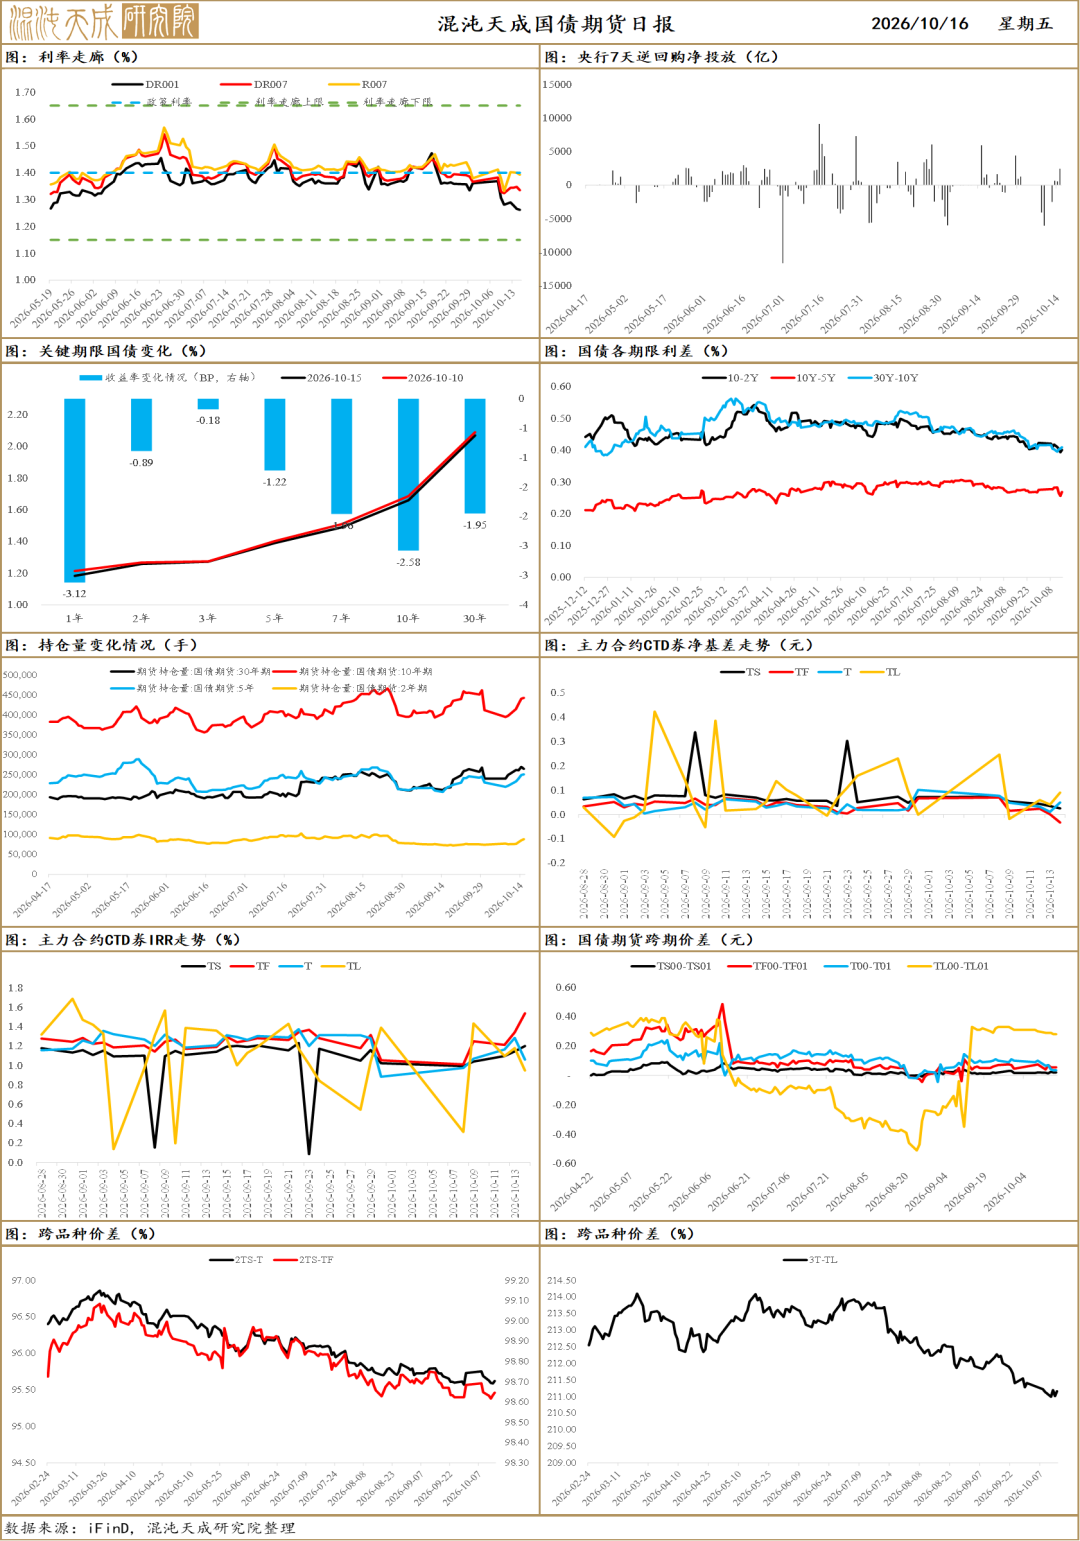
国债期货收盘,TL跌0.08%至117.87,T跌0.01%;人民币中间价6.7253、在岸收6.6919,变动微弱;10年期活跃券收益率上行0.9bp至1.65%,30年期上行1.55bp至2.0715%,曲线小幅走陡。
隔夜美国通胀超预期,全球风险资产大跌,A股承压;央行继续净投放,早盘债市多头情绪抢跑,10年期活跃券最低至1.633%,30年期活跃券最低至2.04%附近并创出新低。随后收益率震荡回升,午后权益市场拉升,股债跷跷板下长端止盈盘涌出,30年期活跃券上行至2.07%附近,日内波动近3bp;部分券商、银行收到监管点名提醒,要求加强长债投资风险管理,压制做多情绪。国债期货冲高回落,TL回到118下方,尾盘跳水,现券加速调整,上证指数(1A0001)勉强收回3700上方。期货收盘后,长端现券情绪仍偏谨慎,收益率未见明显回落,30年期在2.07%—2.08%区间有阶段性多头抵抗,但交易盘分歧加大。
现券短端偏强、长端上行,10年期活跃券收益率1.65%、上行0.9bp,30年期2.0715%、上行1.55bp;资金面均衡偏松,央行逆回购450亿元、净投放2450亿元,DR001持平1.26%,DR007下行1bp至1.34%。
流动性是短期国债市场的核心驱动。央行通过7天逆回购和7000亿元买断式逆回购预告净投放2450亿元,资金面均衡偏松,政策意图仍是呵护流动性;但长债交易升温后监管点名提醒,抑制单边做多。微观结构上,10年国债主力买入为基金,主力卖出为证券、银行,交易盘与配置盘分歧加大;大行二级债盘后收益率仍上行,买盘情绪先失控后修复,或反映高信用债配置需求偏谨慎。短期利多在于资金宽松、私人部门信用偏弱、宽货币预期及金融街(000402)论坛可能释放增量政策,保险等配置盘对超长端仍有需求;利空在于止盈盘累积、监管风险、10—11月政府债供给高峰及宽信用逐步兑现。预计债市偏强但波动放大,关注资金利率、金融街(000402)论坛、政府债供给与机构止盈行为。
基 差

本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券或期货的买卖出价或征价,投资者据此作出的任何投资决策与本公司和作者无关。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为混沌天成期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。


