


SMM10月23日讯:
金属市场方面:
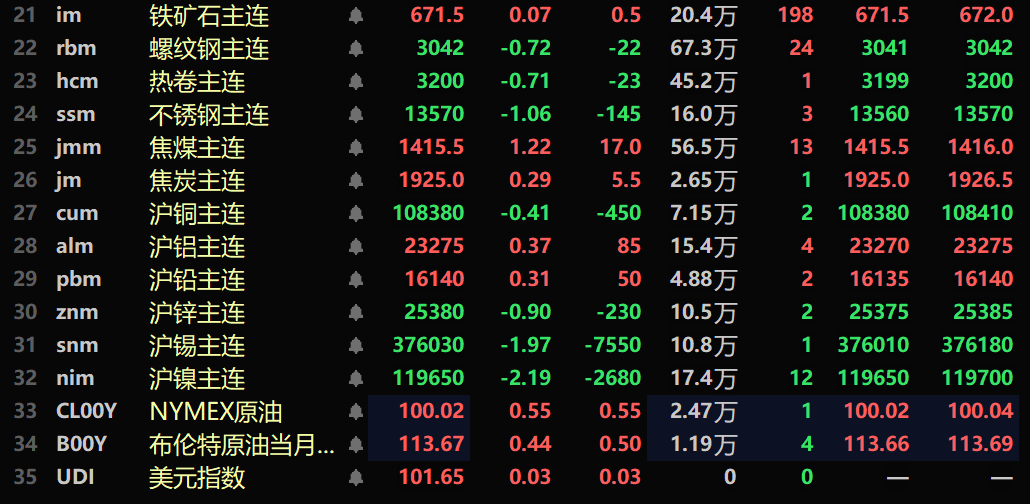
截至午间收盘,内盘基本金属普跌。沪铜跌0.41%,沪铝涨0.37%。沪铅涨0.31%。沪锌跌0.9%。沪锡跌1.97%。沪镍跌2.19%。
此外,铸造铝主连期货跌0.24%,氧化铝主连跌0.77%。碳酸锂主连跌1.35%。工业硅主连微涨。多晶硅主连期货跌0.9%。
黑色系涨跌互现。铁矿微涨,螺纹、热卷分别跌0.72%、0.71%。不锈钢跌1.06%。双焦方面:焦煤主力合约涨1.22%,焦炭主力合约涨0.29%。
外盘基本金属方面,截至11:38分,LME金属普涨。伦铜涨0.63%,伦铝涨0.08%,伦铅涨0.21%,伦锌涨0.42%。伦锡跌0.48%。伦镍跌1.95%。
贵金属(881169)方面,截至11:38分,COMEX黄金跌0.71%,COMEX白银跌1.79%。内盘贵金属(881169)方面:沪金跌2.34%,沪银主连跌5.48%。
此外,截至午间收盘,铂主连期货跌1.91%,钯主连期货跌1.2%。
截至午间收盘,欧线集运主力合约跌1.65%,报2411点。
截至10月23日11:38分,部分期货午间行情:

现货及基本面
银:中东地缘冲突推高油价,AI交易动荡引发流动性冲击,贵金属(881169)遭遇抛售,白银暴跌超5%创阶段新低。美债收益率走低未能提供支撑。现货市场下游畏跌观望,持货商挺价难阻成交转弱,短期情绪低迷,等待美联储会议指引。
宏观面
国内方面:
【六部门出台意见 推进老旧街区厂区改造提升】从住房城乡建设部获悉,住房城乡建设部、工业和信息化部等六部门近日联合印发《关于推进老旧街区厂区改造提升的指导意见》,明确了各类老旧街区厂区的改造提升重点。按照要求,各地要结合城市体检结果,将房屋和市政基础设施老化、公共服务和公共空间短缺、功能产业和发展活力有待提升的街区厂区作为改造提升对象,统筹确定改造提升范围和实施时序。同时,制定老旧街区厂区改造提升项目实施方案,将城市设计要求纳入项目实施方案,引导街区厂区高质量改造提升。(央视新闻)
【中国央行逆回购操作当日实现净投放250亿元 本周净投放620亿元】中国央行今日开展2580亿元隔夜逆回购操作,因今日有600亿元7天期逆回购、1730亿元隔夜逆回购到期,当日实现净投放250亿元。本周,中国央行进行800亿元7天期逆回购和5110亿元隔夜逆回购操作,因本周有2760亿元7天期逆回购和2530亿元隔夜逆回购到期,本周实现净投放620亿元。(金十数据APP)
》10月23日银行间外汇市场人民币汇率中间价为1美元对人民币6.7180元
美元方面:
美元指数窄幅波动,截至11:38分,美元指数涨0.03%,报101.65。
上周美国初请失业金人数降至近57年来的最低水平,表明10月份就业增长出现温和回升。市场焦点已转向美联储10月27日至28日召开的政策会议,以及下周即将公布的PCE数据。PCE数据是美联储密切关注的关键指标。(金十数据APP)
据CME“美联储观察”:美联储到10月维持利率不变的概率为92.8%,累计加息25个基点的概率为7.2%。美联储到12月维持利率不变的概率为5.7%,累计加息25个基点的概率74.8%,累计加息50个基点的概率为19.5%。(金十数据APP)
其他货币方面:
花旗(C)研究的策略师在一份报告中指出,短期内美元兑日元汇率可能会维持在155至160日元之间的区间内波动。花旗(C)表示,鉴于过去几天美日走软,短期内汇率或许还有进一步反弹的空间。不过,该行也指出,日本的货币政策正变得愈发偏向“鹰派”;此外,预计在进入美国中期选举期间,美元汇率将保持整体坚挺。策略师们补充道,如果美日汇率升向160,可能会引发新一轮买入日元的干预行动,旨在将汇率压低至155下方。(金十数据APP)
日本9月核心消费(883434)者通胀九个月来首次超过央行2%的目标,表明价格压力正在扩大,巩固了近期加息的理由。这些数据凸显出,中东冲突旷日持久推高燃料成本、日元疲软导致进口价格上升,以及AI需求强劲带来的价格压力,正在削弱政府燃料补贴的效果。Sompo Institute Plus高级经济学家Masato Koike表示,由于中东冲突导致能源(850101)成本上升及其后续第二轮效应,核心通胀预计将加速。但由于物价并未急剧加速,10月几乎没有必要连续加息,预计日本央行下一次加息将在12月。凯投宏观亚太区主管马塞尔·蒂利安特预计,日本央行下周将维持政策不变,但会暗示继续担忧通胀上行风险。几乎没有证据表明迄今为止的紧缩已使经济放缓,风险正倾向于政策利率峰值高于凯投宏观2%的预测。(金十数据APP)
数据方面:
今日将公布美国10月标普全球(SPGI)制造业PMI初值、美国10月标普全球(SPGI)服务业PMI初值、美国10月密歇根大学消费(883434)者信心指数终值、美国10月一年期通胀率预期终值,英国10月Gfk消费(883434)者信心指数、英国9月季调后零售销售月率、英国10月制造业PMI初值、英国10月服务业PMI初值,加拿大8月零售销售月率,日本9月核心CPI年率、欧元区10月制造业PMI初值,法国10月制造业PMI初值、德国10月制造业PMI初值等数据。
此外,需关注:澳洲联储主席布洛克将发表讲话。
原油方面:
截至11:38分,两市油价均上涨,美油涨0.55%,布油涨0.44%。市场对中东地缘冲突引发的供应中断担忧支撑油价。
美国白宫当地时间10月22日公布,特朗普援引《国防生产法》,将美国国内石油勘探与生产、管道运输、储存、炼油及海运码头等列为国防所需的关键资源,并授权联邦政府通过采购、采购承诺、资金支持及其他金融措施推动相关能力扩张。特朗普称,融资受限、项目周期(883436)长、审批与基础设施瓶颈及供应链限制,导致美国企业难以及时满足相关需求;他因此豁免该法第303条的部分要求,以加快扩能。
市场情报机构的数据显示,9月份,一家鲜为人知的韩国船东在霍尔木兹海峡的石油运输中占据了主导地位;该集团旗下船只运输的石油总量,超过了紧随其后的三家船东的总和。根据市场情报机构Vortexa、Equasis和Signal Group提供的船舶追踪及其他数据分析,韩国长锦商船集团(Sinokor Group)旗下的船只通过这条连接波斯湾与全球市场的航道,运输了1.056亿桶原油。这一数字约占上个月经由该航道运输的石油总量的40%。根据机构基于上述数据进行的计算,排名其后的三家企业——沙特国家航运公司(Bahri)、科威特石油油轮公司以及阿布扎比国家石油公司(ADNOC)旗下的航运部门——在同期内的运输总量合计为9730万桶。该分析基于船舶所有权,而非船舶运营商。(金十数据APP)


