


生意社股票通
一、BCI
2026年10月,生意社大宗商品供需指数(BCI)为-0.01,均涨幅为0%。

二、BPI
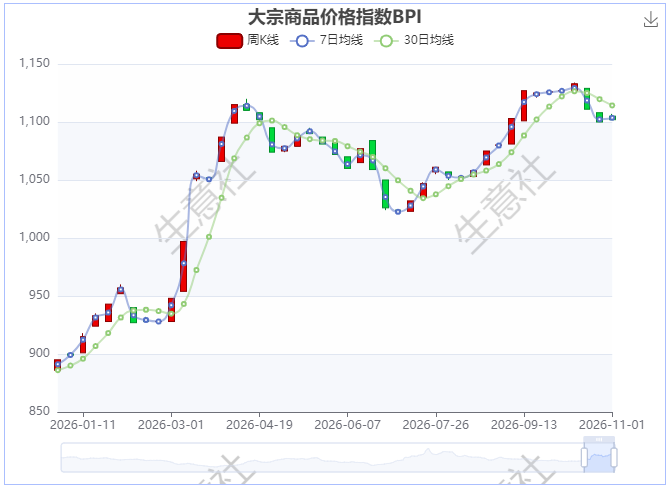
10月31日大宗商品价格指数BPI为1102点,较月初下降了2517.94%,22.58%。
三、八大行业指数涨跌情况
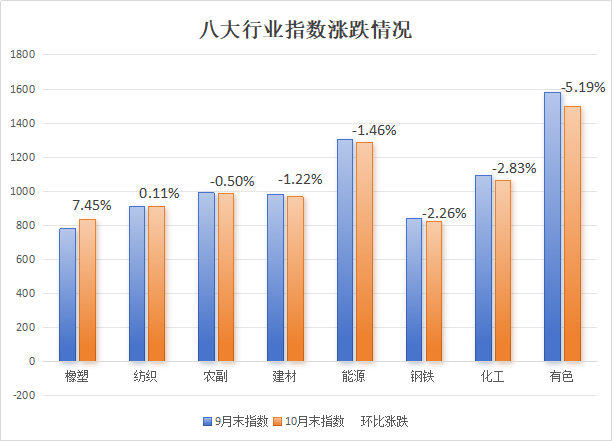
个行业,当月跌多涨少,上涨的分别是橡塑行业,涨幅为7.45%,纺织行业,涨幅为0.11%。下跌前三的分别是有色行业,跌幅为-5.19%,化工(850102)行业,跌幅为-2.83%,钢铁(850106)行业,跌幅为-2.26%。
行业 | 9月末指数 | 10月末指数 | 环比涨跌 |
橡塑 | 779 | 837 | 7.45% |
纺织 | 911 | 912 | 0.11% |
农副 | 991 | 986 | -0.50% |
980 | 968 | -1.22% | |
1305 | 1286 | -1.46% | |
840 | 821 | -2.26% | |
1095 | 1064 | -2.83% | |
有色 | 1581 | 1499 | -5.19% |
月度涨跌情况如下:
四、热点商品分析
据生意社价格监测,2026年10月大宗商品价格涨跌幅度较大的见下表,其中具体来看一下液化天然气(885430)、丙烯、二甘醇、硫磺、氢氧化锂、钴的商品分析:

商品 | 月初价格 | 月末价格 | 月涨跌 |
甲酸 | 2000 | 2500 | 25.00% |
6006 | 7484 | 24.61% | |
丙烯 | 9707.67 | 12001 | 23.62% |
二甘醇 | 6691.67 | 7886.67 | 17.86% |
异氟尔酮 | 12750 | 15000 | 17.65% |
燃料油380CST | 810 | 943 | 16.42% |
PP(拉丝) | 9933.33 | 11483.33 | 15.60% |
异辛醇 | 9116.67 | 10500 | 15.17% |
ABS | 11316.67 | 12850 | 13.55% |
PS | 11133.33 | 12566.67 | 12.87% |
甲醇 | 4493.33 | 3905 | -13.09% |
R22 | 23333.33 | 20000 | -14.29% |
六氟磷酸锂 | 119500 | 102000 | -14.64% |
白银 | 14839.33 | 12179.67 | -17.92% |
钴 | 263900 | 211600 | -19.82% |
氢氧化锂(电池级) | 114000 | 89000 | -21.93% |
碳酸锂-电池级 | 120000 | 93000 | -22.50% |
碳酸锂-工业级 | 118000 | 91000 | -22.88% |
氢氧化锂(工业级) | 99000 | 75000 | -24.24% |
硫磺 | 7702.33 | 5344.25 | -30.62% |
备注:白银为元/千克,其余元/吨。
1、液化天然气
成本抬升市场价格走高

10月LNG大涨,主因中东地缘扰动推升国际现货价,国内液厂库存偏低、进口船期偏少,叠加城燃冬储备货启动、气源成本抬升。短期受采暖预期支撑易高位震荡,但高价抑制下游采购,若后续到港增多、气温偏暖,上涨动能将减弱。
2、丙烯
基本面向好行情大幅上行
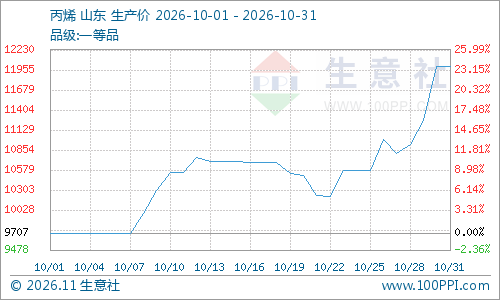
10月丙烯行情上行,主因原油、丙烷成本抬升,国内多套装置检修、现货库存偏低,叠加下游PP、环氧丙烷(885903)节后补库。短期随原油高位震荡,但高价压制下游利润,采购偏谨慎,后续检修装置复产、需求转弱后,价格存在回调压力。
3、二甘醇
市场行情大涨

10月二甘醇大涨,主因港口库存低位、进口到货偏少,下游树脂、防冻液企业前期低库存集中补库,叠加上游乙烯成本抬升、厂家挺价。短期偏强震荡,但后续有集中到港,高价将抑制下游采购,行情易冲高回落。
4、硫磺
货源增多行情大幅下行
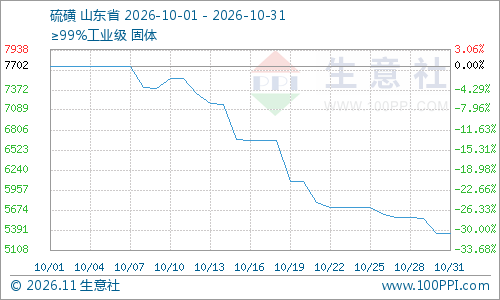
10月硫磺大跌,主因前期滞留船货集中到港,港口库存回升,下游磷肥秋肥收尾、冬储尚未启动,工厂开工低迷,持货商主动让利出货。短期偏弱寻底,后续要看磷肥冬储释放力度,若无集中补库,难有强势反弹。
5、氢氧化锂
基本面偏弱市场弱势走跌

10月氢氧化锂大跌,主因上游锂矿增量释放、原料碳酸锂走弱,高镍三元电池排产不及预期,下游材料厂按需采购、补库意愿低迷,贸易商抛售加剧跌势。短期偏弱震荡,若高镍需求无明显回暖,反弹空间有限,需持续观察电池排产与大厂减产情况。
6、钴
利空打压价格持续走低

10月钴价大跌,主因刚果(金)中间品集中到港、印尼伴生钴及再生钴供给增加,三元、钴酸锂需求偏弱,下游仅刚需采购,旺季备货不及预期,持货商让利走货。短期弱势寻底,若无供应突发扰动,反弹乏力,需观察电池端需求回暖情况。


