


多晶硅

国内多晶硅现货成交依旧清淡,实际签单量有限。N型复投料主流报价维43元/千克,颗粒硅40–41元/千克。头部企业坚守成本线以上报价的意愿强烈,但报价坚挺难掩成交疲弱:下游持续消耗前期库存,或从期现商、贸易商进行补库,采购维持观望。在下游库存尚未消耗至安全库存以下,整体规模化集采难以启动,硅料企业多在交付前期订单。供应方面,10月国内已有4–5家硅料企业启动减产,部分企业计划进一步加大减产规模,西南产区部分产能已进入停产状态。预计11月各企业将继续推进减产安排,供给收缩力度有望进一步加大,前期供应宽松局面边际缓解。需求方面,下游拉晶环节维持按需补库策略,尚未出现规模化集采。硅片企业手中仍有一定原料库存,多等待库存降至合理水平后再行补库。随着年底临近,终端需求即将进入季节性淡季,回暖迹象尚不明显,现货成交缺乏放量基础。
硅片
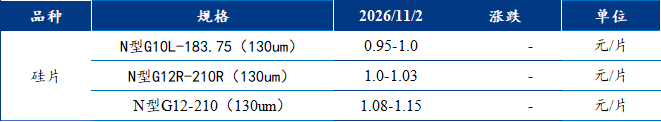
国内硅片价格整体延续平稳走势,各尺寸成交价较上周暂无明显变化,市场成交以刚性补库需求为主,采购氛围相对审慎。价格方面,183N硅片价格在0.95-1.0元/片,下游对应尺寸电池排产收缩、价格走弱,使该尺寸硅片难有支撑,实际成交偏弱势,但供应端产出相对收敛,供需同步缩减,价格暂未明显松动。210RN硅片价格维持在1.0-1.03元/片,尽管仍占硅片产出较高比重,但下游采购需求未见明显改善,出货持续承压,市场以按需采购为主,库存压力仍在。210N硅片价格落在1.08-1.15元/片,受年底前部分集中式项目交付需求释放及下游210N电池价格上涨带动,近期表现相对坚挺,价格重心略有上移。。
电池片
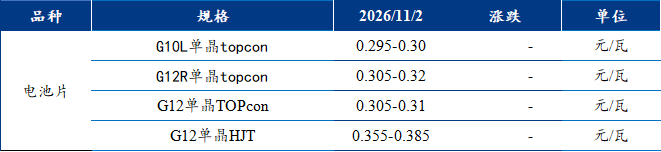
国内电池片现货价格整体以持稳为主,市场结构性分化特征突出,各规格价差持续拉大。分尺寸来看,210N 电池片受阶段性供需错配支撑,叠加四季度集中式电站项目订单释放,报价顺势上行,短期价格韧性较强;与之形成对比,183N 电池片下游需求持续走弱,终端订单承接乏力,产品迭代压力凸显,长期面临淘汰风险,价格呈现缓慢阴跌态势;210RN 电池片供需相对均衡,依托存量订单托底,价格维持平稳运行。整体而言,需求结构差异成为主导价格的核心因素。大尺寸品种受益于集中电站需求兑现,行情偏强;中小尺寸需求支撑不足,价格承压。后续走势仍需重点跟踪下游组件订单落地节奏、各尺寸排产调整情况。
光伏组件

国内光伏组件市场呈现明稳暗降格局,报价体系分化明显,头部企业对外报价维持0.72-0.75元/瓦区间,而二三线厂商及流通端低价货源成交落到0.66–0.68元/瓦,报价与实际成交持续脱节。临近年末,头部企业出货考核压力上升,为冲刺年度出货目标,实际成交价格缓慢阴跌,坚挺报价逐步松动。与此同时,二三线厂商承压加剧,低功率低效组件迭代淘汰节奏加快,为去化库存选择折价出货,进一步拉低市场低价成交重心。当前终端项目观望情绪浓厚,整体需求未见明显放量,采购多以刚需补库为主,高价订单落地难度较大。上游硅料、硅片虽有挺价动作,但成本支撑向上传导受阻,难以带动组件行情反弹。行业供给总量充裕,低效库存出清仍需时间,短期组件价格反弹缺乏基本面支撑。
逆变器

光伏玻璃

【免责声明】Mysteel力求使用准确的数据信息,客观公正地表达内容及观点,但这并不构成对客户的直接决策建议,客户不应以此取代自己的独立判断,客户应该十分清楚,其据此做出的任何决策与Mysteel及其员工无关。报告中的信息均来源于公开资料及本公司合法获得的相关资料,Mysteel不确定客户收到本报告时相关信息是否已发生变更,报告中的内容和意见仅供参考,在任何情况下,Mysteel对客户及其员工对使用本报告及内容所引发的任何直接或间接损失概不负责,任何形式的分享收益或者分担损失的书面或口头承诺均为无效,Mysteel及员工亦不为客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
本报告版权归Mysteel所有,为非公开资料,仅供Mysteel客户使用。未经Mysteel书面授权,任何人不得以任何形式传送、发布、复制、转载、播放、展示或以其他方式使用本报告的部分或全部内容,否则均构成知识产权的侵犯。Mysteel保留对任何侵权行为和有悖报告原意的引用行为进行追究的权利。


