


10月船用油调油混兑原料价格仍呈现反弹走势,备货成本高位运行,国内重油供船价格均价环比宽幅上涨。后市来看,11月原油环比依旧看涨,船用油现货紧俏,供船行情或仍有上推空间,预计内贸船用油市场均价涨势延续。
10月船用油市场价格反弹,月均价环比宽幅上行。截止10月28日,我国内贸船用180CST供船均价为7298元/吨,较上月均价上涨514元/吨或7.57%;柴油供船均价为9612元/吨,较上月均价上涨602元/吨或6.68%。
受到原油高位运行影响,月内调油混兑原料稳步上推。与9月末相比较,各厂家原料价格上涨空间集中在200-310元/吨。厂家生产成本上涨,且现货资源偏少,批发出库价格稳步提升。截至10月28日,全国180CST批发出库价格参考7000-7150元/吨。供船市场来看,上游采购环节价格居高不下,且现货库存紧俏,下游备货刚需仍存,供船商库存成本提升,供船行情涨势延续。截至10月28日,全国低硫船用180CST供船价格参考7380-7650元/吨。

混兑调油原料货源偏少船用油生产成本稳步提升
从主要混兑调油原料来看,10月原料外放厂家开工负荷稳定,原料端整体放量较为平稳。不过,因地缘冲突依旧明显,美伊和谈并不顺利,海峡通行率依旧偏低,原油震荡上行,累计涨幅较大,美原油波动区间88—104美元/桶。原油高位运行,成品油零售限价上调预期再度笼罩市场,柴油看涨心态明显,持续顶格运行,焦化利润可观令部分炼厂对焦化装置原料需求提升,与船用油原料价格形成竞对作用,船用油生产端流入量减少,调油混兑原料价格涨势延续。卓创资讯(301299)统计数据显示,10月主要原料厂家价格累计涨幅在200-612元/吨,船用油生产厂家成本持续上涨,供船商采购端成本提升,供船行情持续反弹。
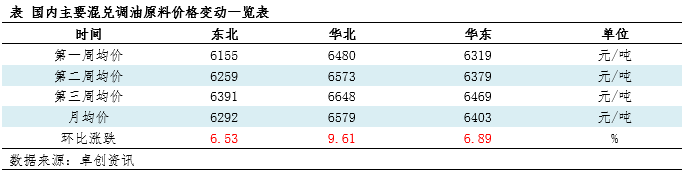
页岩油方面,10月页岩油标底价格持续反弹,最后一期放量为10月27日。中标均价来看,本月中标均价为7885元/吨,环比反弹15.26%,市场反馈显示,月内放量全部成交。
此外,水上油及煤柴等辅料(884131)价格仍呈现反弹走势,但涨幅有所收窄,上涨区间在300-400元/吨。因此,受原料价格波动影响,厂家生产成本宽幅反弹。此外,北方环保检查持续,河北厂家仍入市意向不佳,船用油供应面暂无明显提升,市场现货资源紧张趋势凸显,180SCT市场批发价格宽幅反弹,月内成交区间由6700-7100元/吨推涨至7200-7400元/吨。因此整体来看,10月国内主要代表市场批发出库价格持续反弹,均价环比涨幅达8%。
柴油持续高位运行内贸船用油柴油均价涨势延续
国内柴油方面,10月份,受中东局势等因素影响,原油价格整体呈现出高位波动后,强劲上涨走势。受此影响,国内成品油零售价格调整在经历一次搁浅后,转入上调预期。厂矿基建开工率相对稳定,物流运输活跃度受电商活动有所提升,柴油需求较为平稳,叠加柴油资源在批发环节持续偏紧,因此价格整体保持高位运行。
船用轻油方面,上游批发单位惜售心态明显,阶段性推涨到位,顶格销售且限量提货。供船商尽量压低库存运行,同样加剧了柴油供船环节资源偏紧趋势,推高采购成本。此外,从下半月开始,部分供船商进入保供阶段,对外暂停销售。卓创资讯(301299)统计数据显示,10月柴油供船均价为9612元/吨,较上月均价上涨602元/吨或6.68%。
现货紧俏内贸船用油180CST均价或涨势延续
关注美伊和海峡通行情况,油市价格有望延续震荡偏强行情,警惕和谈顺畅导致的重心下移风险。预计11月WTI月均价在100美元/桶,环比上涨4.18%;布伦特月均价在110美元/桶,环比上涨2.67%。
从供应来看,主要页岩油厂家开工负荷稳定,供应量平稳;低硫沥青/渣油厂家方面,盘锦北方沥青或存检修计划,原料外放量存收窄预期。厂家方面,考虑到原料到港以及生产时间差,叠加北方检查持续,部分厂家暂无入市意向,180CST现货资源仍偏少,内贸船燃供应缺口或逐步显现。
从需求方面来看,近期运价指数有回暖迹象,但当前燃料价格维持高位,依旧对船东出航活跃度形成利空压制。当前原油价格维持高位,市场密切关注后市走向,询价愈发谨慎,成交多集中刚需小单。故预计船用油需求或平稳运行。
综合分析,预计11月内贸船用油市场价格或高位运行,继续上推面临较大阻力,全国内贸180CST均价或在7550元/吨,波动区间在7400-7800元/吨。


