


10月国内炼油一次装置开工负荷率小幅回落,进口原料成本抬升,炼油利润承压。汽油、柴油供需差值同步上涨,其中汽油延续年内扩张走势,柴油结束上期微幅收窄后重回上行。批发价格走势分化,汽油月均价环比基本持平,柴油则宽幅上涨至年内高位,供需基本面的变化未对价格形成反向抑制。展望11月,汽油进入传统需求淡季,供需两淡之下需求减量预期高于供应,供需差值或维持上涨;柴油受需求支撑,供需差值或回落。
2026年10月,国内汽油、柴油供需差值均环比上涨,汽油延续年内扩张走势,柴油则结束上期的微幅下滑、重回上行。价格方面走势分化,汽油批发均价环比基本持平、表现为趋稳,柴油批发均价宽幅上涨,二者与各自供需差值均未形成反向联动规律。
生产端:10月炼油一次装置开工负荷率下降
2026年10月,国内炼油一次装置开工负荷率较9月下滑1.10个百分点至70.24%,该数值在上月回升后小幅回落。10月份,国际原油价格在地缘扰动下震荡走高,进口原油资源收紧,炼厂原料成本明显抬升,综合炼油利润承压,企业生产积极性受到抑制。10月炼油一次装置停工导致的检修损失量环比减少6.35%,其中主营单位环比减少12.80%,独立炼厂环比减少0.10%,检修规模整体收窄,但未能对冲成本与利润端的压力。在成本高企、利润收窄的情况下,多数装置维持低负荷运行,企业主动性降负成为本期开工负荷率回落的主要原因。
汽油市场:供需差值继续上涨,批发价格趋稳
2026年10月,国内汽油供需差值继续上涨,延续本年度的上涨走势,本期批发均价环比基本持平,二者未形成同向或反向的明显联动,表明供需差值的走扩对批发价格未形成明显影响。10月,国内汽油供需差值预估值为1709.61万吨,较上月实际值增长3.04%。其中,总供应量2806.58万吨,环比增长4.08%,总需求量1096.97万吨,环比增长5.75%。总供应量、总需求量均增长,从增量来看,总供应增量较总需求增量多出50.40万吨,导致供需差值扩张。总供应量上涨对供需差值变化的贡献度(因素增量在总增量中的占比)为218.31%,表明总供应量增长是本期供需差值扩张的主要驱动因素;总需求量增长对供需差值变化的贡献度为-118.31%,说明总需求量的增长对本期供需差值扩张起到抑制作用。汽油批发价格来看,10月国内汽油实际批发均价环比增长0.03%,波动幅度在9755-10038元/吨,月内日度价格先降后升:国庆假期结束后居民出行回归日常通勤,终端加油站采购节奏放缓、仅维持刚需补货,批发价格承压下行;随后国际原油震荡走高、外采成本抬升,卖方单位集中推涨,但受终端需求偏弱掣肘,价格未能回升至假期前高位,月均价整体趋稳。本月均价走平与供需差值上涨同时出现,供需面的扩张未对价格形成实质性影响。

产量与期初库存共同驱动,10月汽油总供应量环比增加。10月国内汽油期初库存环比增长3.86%,与产量增长共同构成本期总供应量增加的主要支撑,库存的增加主要归因于上期供应余量叠加计入期初库存。10月汽油总产量1237.36万吨,环比增长6.55%,同比减少9.45%;另外,由于出口增加预期,10月预期出口量保持增长,因此净进口量则呈现减少趋向。10月总供应面各项数据对汽油总供应量的贡献度来看,期初库存、产量、净进口量贡献度分别为56.09%、69.14%、-25.25%,表示本期数据中产量与期初库存增长共同驱动总供应量上涨,其中产量增长为主要驱动因素,而净出口量的增加为抑制因素。
假期出行提振,10月汽油需求环比回升但同比仍弱。2026年10月,国内汽油需求量为1096.97万吨,环比增长5.75%,同比下滑12.12%。10月上旬国庆中秋假期带动居民出行集中释放,全社会跨区域人员流动量达21.42亿人次,其中公路出行占比近八成以自驾为主,对汽油消费(883434)形成阶段性支撑。但出行流量与汽油消耗出现明显背离:8月末以来国内成品油零售价连续三次上调,汽油零售价抬升至年内高点,高油价抑制燃油车主非必要长途自驾,中长途出行更多转向高铁(885562)、民航;根据交通运输部和国家统计局数据,国庆期间高速非营业小客车自驾出行日均同比下降1.4%,而新能源(850101)车流量增长35%、高速公路(884154)新能源(850101)车充电量同比增长51.42%,替代效应在长途场景下被进一步放大。假期结束后居民出行快速回归日常通勤,终端加油站采购节奏放缓、仅维持刚需补货,加之市场对节后调价存在下调预期,投机性备货基本消失。综合来看,10月汽油需求在假期效应下环比温和回升,但在高油价抑制、新能源(850101)替代深化与假期脉冲退潮的共同作用下,同比仍明显低于去年同期。

对比去年同期数据,2026年10月汽油供需差值同比上涨151.07%,实际批发均价同比上涨37.50%,与上期同比数据对比,变化较大的为实际批发均价同比增幅继续扩大,而供需差值同比涨幅则相对之下小幅收窄,说明当期汽油供需基本面对实际批发价格未形成反向压力。
预估2026年11月,汽油供需差值或维持上涨。供应方面,国内炼油成本继续上涨,进口原油资源收紧、贴水上涨,国内生产企业综合炼油利润承压,生产端积极性有限;同时11月自然生产天数较10月减少一天,汽油收率或将较上月下降,月度产量及总供应量均面临回落。需求方面,11月消费(883434)进入传统需求淡季,缺乏假期出行支撑,居民出行以日常通勤为主,高价之下居民出行谨慎选择驾驶燃油车,终端加油站销售压力不减,汽油需求预计同步走弱。综合来看,11月汽油进入供需两淡格局,但需求减少预期仍高于生产减少预期,供需差值或维持上涨。
柴油市场:供需关系影响有限,批发价格宽幅上涨
2026年10月,柴油供需差值结束上期的微幅回落,重回上涨。2026年10月,国内柴油供需差值预估值为5137.13万吨,较上月实际值上涨0.86%。其中,总供应量6580.02万吨,环比增加1.38%,总需求量1442.89万吨,环比增加3.26%。供需均增加,从绝对值来看,供应增量高于需求增量43.94万吨,导致供需差值扩张。本期总供应量增加对供需差值变化的贡献度为203.55%,总需求量增加对供需差值变化的贡献度为-103.55%,说明总供应量增加是本期供需差值扩张的驱动因素,总需求量的增加则对差值涨幅形成抑制。价格来看,10月柴油实际批发均价环比增长7.53%,日度价格区间为9230-10190元/吨,月内价格高位坚挺、宽幅上移,但与供需差值未形成反向联动,本期柴油供需关系对价格的影响有限,价格增长并非主要取决于供需基本面。
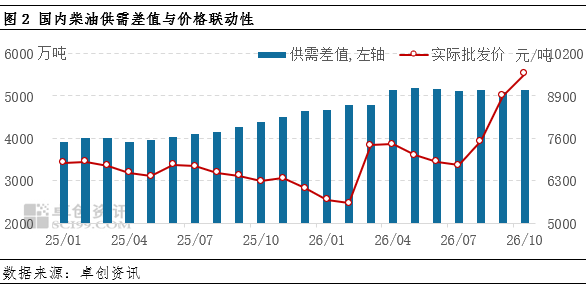
净进口量回升叠加产量增长,10月柴油总供应量环比增加。2026年10月,柴油期初库存环比下滑0.75%,产量增长与净进口量回升共同带动总供应量增加。10月柴油产量1576.83万吨,环比增长2.35%;由于国内柴油保供需求增强、出口量预期回落,净进口量呈现增长趋向,环比增长50.41%;期初库存小幅下降,对总供应量形成拖累。本期柴油期初库存、产量、净进口量三组变量对柴油总供应量变化的贡献度分别为-42.84%、40.54%、102.30%,表示本期数据中净进口量回升是总供应量上涨的主要驱动因素,产量增加为次要驱动因素,而期初库存下滑是总供应量变化的抑制因素。
秋季旺季兑现,10月柴油需求继续回暖。2026年10月,中国柴油需求量为1442.89万吨,环比增加3.26%,同比下降10.09%。首先,10月进入秋季传统需求旺季,入秋降温后户外工程集中赶工、基建及干线物流开工回暖,挖掘机内销同比保持增长、开工小时数回升,工程机械(881268)用油稳步提升;其次,电商大促前置备货带动公路货运,社会物流运输活跃度回升,对柴油刚需形成支撑;再次,秋收农忙期间农机(885706)集中作业,秋收用油进入高峰,农业柴油需求阶段性释放。根据国家统计局数据,10月制造业PMI为49.3%、环比下降0.8个百分点,制造业景气水平回落,工业用油需求复苏力度有限;重卡市场“银十”成色不足,销量环比下降,新能源(850101)重卡渗透率再度超过50%,替代效应持续深化;此外柴油价格已运行至批发到位价区间,高价抑制下游及贸易商备货积极性。综合来看,10月柴油需求在旺季利多下实现环比温和增长,但改善幅度仍受替代效应与工业复苏偏弱的制约。
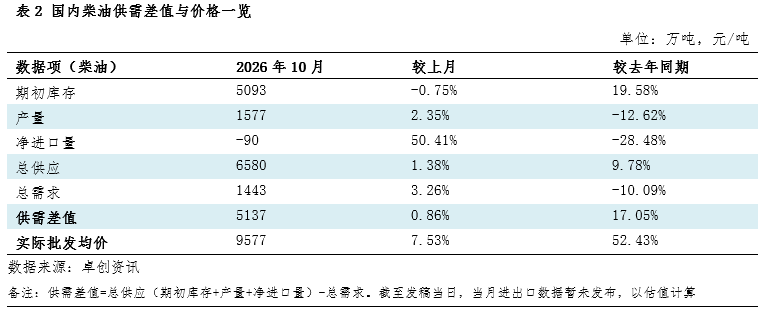
对比去年同期数据,2026年10月柴油供需差值同比增长17.05%,实际批发均价同比上涨52.43%。供需差值与批发均价均同比增长,柴油价格走势受供需基本面影响微乎其微,其波动更多依赖于原油价格走势、市场情绪等带动。
探索2017年至今柴油产消比与价格之间的联动情况。本期数据表明,10月份国内柴油市场生产与消耗层面的供需关系的表现为“供求相对平衡,处于均值区间之内”。2026年10月,国内柴油产消比为109:100,较上期下滑1个单位,仍位于105-111的均值区间之内。这表示在不考虑中间贸易环节的情况下,柴油生产与消费(883434)关系相对均衡,继上月回归均值区间后本月继续保持稳定。本期数据变化主要原因在于,产量与消费(883434)双双阶段内回升,幅度相近,企业多以需定产、参考消费(883434)端表现调整收率,使产消比维持在均值区间。从图4来看,本期价格变化率显著上行而产消比变化率小幅下移,两者不存在联动关系,价格表现远超出产消比的影响,价格走势更多依托于成本端及市场情绪驱动。

预估2026年11月,柴油供需差值或将回落。生产方面,11月国内炼油成本继续上涨、利润承压,炼厂生产同样承受压力,但国内柴油存在保供需求,产出降幅或相对可控。需求方面,11月各端口消费(883434)需求表现尚可,尤其是交通物流行业受电商促销影响得以提振,货运用油保持活跃;不过随着天气转冷,户外工程基建活跃度开始回落,秋收农忙收尾后农业用油增量有限,需求端进一步扩张空间不大。综合来看,11月柴油需求端表现相对强于供应端,叠加柴油价格坚挺中看涨、市场流通量看少,供需差值或将回落。


