


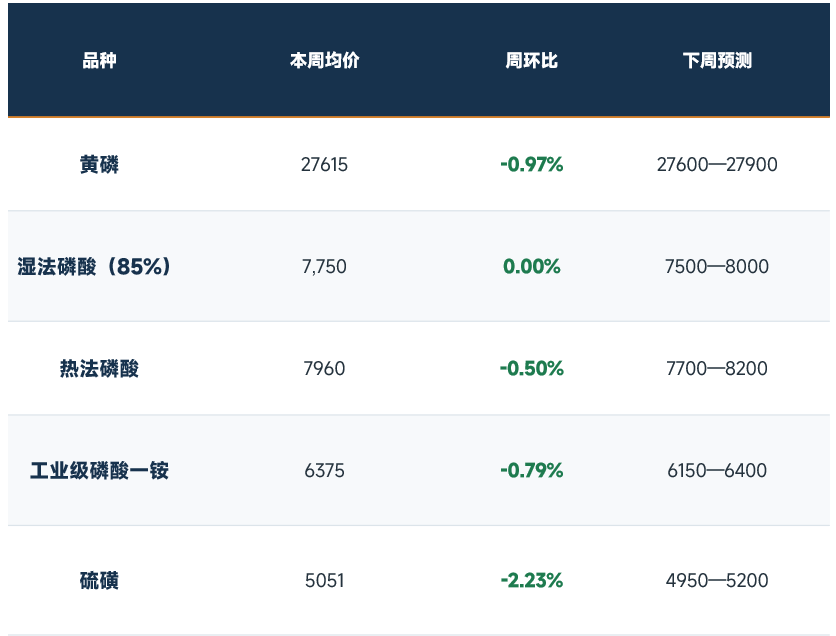
价格回顾
黄磷:11 月主产区枯水期电价上调落地,电力成本抬升叠加强度控产,供应端主动收缩,低价货源明显减少、场内惜售情绪升温——价格重心因此小幅上移:全国均价 27,575→27,700(+125,+0.45%),瓮福 11/5 招标 27,880、较 11/3 的 27,637 上抬 243 元。但需求的另一面同样清晰:热法酸及精细磷化工(885863)订单跟进不足、刚需小单为主,对高价货源接受度有限。
成本与控产托底、需求封顶,黄磷的重心上移但空间有限;同时前期检修装置复产计划仍存,"控产收紧"与"复产回升"两种预期在拉锯——下周关注复产之后实单成交的跟进情况,招标价能不能被现货需求接住,比招标价本身更重要。
湿法酸:湿法磷酸公开报价已连续三周稳定在 7,750。11 月 2 日硫磺跌破 5,000 元/吨,湿法成本支撑走弱、市场看跌情绪升温,但企业并未同步下调报价——核心在于两条支撑同时还在:一是硫酸价格坚挺(湖北冶炼酸 1,375 元/吨,自 10/19 累计 +180 元、+15%),外购酸与掺配酸的企业成本降幅并不大;二是新能源(850101)刚需形成底部托底,磷酸铁渠道维持按需采购。
随后硫磺行情反转:11 月 3 日止跌反弹、11 月 4 日实现三连涨至 5,098.5,湿法成本边际修复,企业报价心态逐步企稳;周五(11/6)硫磺单日回落 125 元、重新跌回 4,998.5,"四连涨"中断,但报价依旧纹丝不动。一周之内硫磺走完"跌—涨—再跌",湿法报价一次没动——说明当前定价权不在成本端,而在库存与需求的平衡上。
热法酸:黄磷涨价令热法成本抬升,企业挺价意愿明显增强,市场已出现补涨预期;但下游接受度有限、暂未跟进调价,产销两端压力仍存。湿法酸的替代效应因此凸显,热法酸"明稳暗降"、让利出货的现象仍存。更值得记录的是结构变化:工业级热法酸因体量少,销量上的竞争优势已明显弱于湿法磷酸;热法的护城河退到了食品级——食品级热法磷酸需求平稳良好。
工业级磷酸一铵:工铵延续阴跌、成交重心继续下移:6,400→6,375(-25,-0.39%),11/2 起横盘。供应端企业开工维持低位,但库存去化缓慢、低价货源持续流通,反弹乏力;需求端结构进一步单一化——农业端仅局部低价货源托底,增量完全依赖新能源(850101)磷酸铁渠道,而下游备货周期(883436)持续压缩、随用随采,农业与新能源(850101)渠道价差已几近于无。成交的"量大让利"特征在强化——大单议价空间扩大,散单与小单几乎按报价走。需求结构单一化叠加价差抹平,目前第二十六届磷复肥产销会正在进行,冬储政策与企业减产落地是两个最重要的观察点:政策若给力,12 月工铵有 50–100 元的修复空间;若只停留在"喊涨"层面,磨底会延续到年底。
后市展望
整体来看,磷化工(885863)产业链偏弱运行,品种分化明显。冬储启动缓慢,新能源(850101)按需采购,暂无集中补库,短期行情仍承压。
硫磺:价格震荡偏弱。海外外盘走弱,国内冬储仅带来少量刚需,化肥(885967)终端需求疲软,重点关注港口库存与冬储订单。
黄磷:预计下周区间震荡。枯水期电价将限制下跌空间,但需求疲软向上缺乏持续性动力。
热法磷酸:被动涨跌,湿法低价货源持续冲击市场,预计小幅让利缓慢下行。
湿法磷酸:新增产能释放,货源充足,硫磺下跌带来的成本红利还在向下传导,酸价仍存补跌空间。
工业级磷酸一铵:全链承压,农需低迷叠加库存压力,新能源(850101)采购观望。集采落地前保底价仍有下探可能。


