


绿色
-
新品种
Part 03
氢氧化锂供需格局及碳氢价差分析
供应端来看,我国是全球最大的氢氧化锂冶炼国,据锂业分会统计我国氢氧化锂年产能约71万吨/年、在全球占比超过70%,产量占全球八成以上,是全球高镍正极产业的核心原料中枢。据锂业分会统计,2026年1—9月我国氢氧化锂累计产量27.8万吨,同比增3.5%;2026年1—9月我国氢氧化锂表观消费(883434)量28.7万吨,同比增32%。
需求端来看,预计2026年全球氢氧化锂需求约41.6万吨,同比增长25.3%,高镍三元需求占据主导。高镍三元路线是氢氧化锂需求最核心的支撑,因此氢氧化锂需求增量也高度绑定全球车企高镍化的发展进程以及技术选择。需求增量来自高端电动车,而非储能(885921)。预计2026年全球电池级氢氧化锂需求约43万吨,同比增长约25%。储能(885921)路线是磷酸铁锂的绝对主场,储能(885921)增速并不构成氢氧化锂的边际需求,反而可能通过挤压三元在电池中的总份额,而一定程度上压制氢氧化锂需求弹性。氢氧化锂的需求弹性来自高端纯电车型的高镍化。

目前预计2026年全球氢氧化锂供需格局维持小幅过剩。基于SMM表观供需平衡数据及近期海外产销推算,2024—2026年全球氢氧化锂供需平衡分别约为+3.58万吨、+0.32万吨、+2.84万吨,2027年过剩或将略微缩小至约+2.80万吨,远端预计2028年随着海外三元正极产能投放可能转为小幅紧缺、缺口约-0.60万吨。2027年中国新增产能爬坡与海外项目投产叠加,预计供给达到约50.0万吨,需求47.2万吨,供需平衡而言维持相对宽松,过剩约2.80万吨。

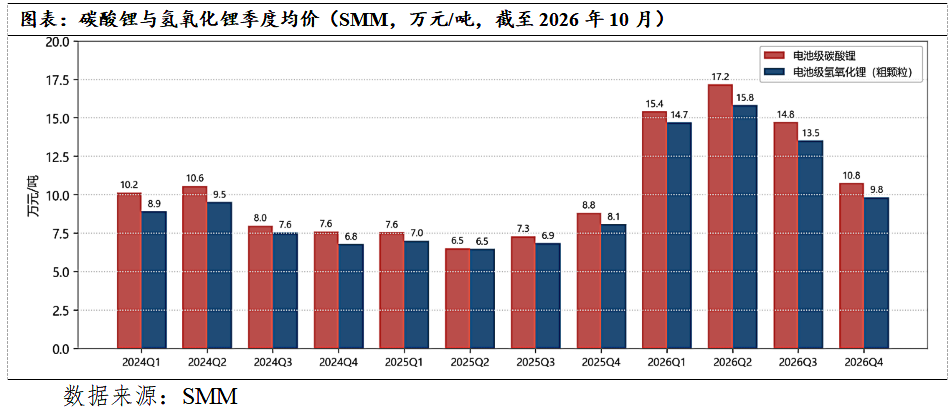
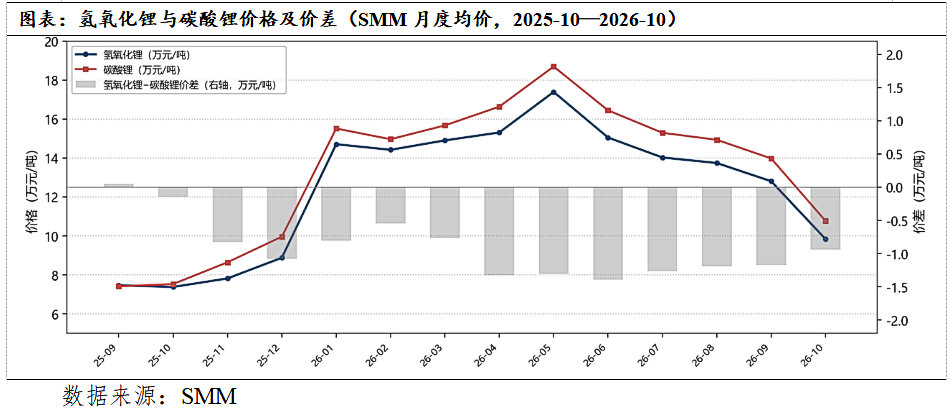
外购碳酸锂转化为氢氧化锂的环节,其经济性取决于“氢氧化锂-碳酸锂价差”能否覆盖转化成本。氢氧化锂月均价对碳酸锂月均价的价差在2025年10月至2026年10月期间全部为负,2026年4月价差已走阔至约 1.4万元,10月收窄至约 1万元。相对而言,碳酸锂仍一定程度上受益于储能(885921)磷酸铁锂的需求表现,而氢氧化锂的下游高镍三元受高端动力电池(新能源汽车(885431))的增速放缓所拖累;同时海外三元需求疲软、海外过剩货源向中国流入,2026年以来中国氢氧化锂累计转为净进口格局,进一步压制国内价格。需要说明的是,上述“贴水”是实物吨口径的对比。按锂含量归一(1吨单水氢氧化锂对应约折合0.88吨LCE)计算,氢氧化锂相对碳酸锂在2025年10月至2026年10月期间,在未计入苛化的转化成本时有不同程度的少量溢价,因此“氢氧化锂贴水”反映的是两者锂含量固有差异导致的价格结构,不能直接将价差解读为转化环节的亏损;苛化的盈亏由锂含量归一处理之后,等效价差与转化成本的比较来判断。
按锂含量归一后,氢氧化锂对碳酸锂的等效价差(LiOH价 0.88×Li2CO3价)在2026年全年有小幅溢价,从2026年一季度的约+1.4万元,到11月的+0.15万元,溢价持续收窄。再扣除转化成本后,1—3月对现金成本而言仍然打平甚至略微盈利,二季度末起则跌破现金成本、下半年进一步跌破全成本,这也是2026年下半年部分外购转化产能停产的原因。2026年10月,外购精矿的高成本转化产能进入现金亏损区间,矿端一体化的转化利润也压缩至盈亏平衡附近。高成本产能的退出速度,是判断2027年过剩幅度的关键变量,届时需留意相关项目动向来进一步确认供需变动情况。
文章撰写时间:2026年11月11日
免责声明:本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。


