



泡泡玛特(HK9992)的烘焙店,在北京开业了。
这距离POP BAKERY全国首店落地秦皇岛阿那亚,只过去了四个多月,从盲盒到乐园、甜品、饰品(884141)和家电,泡泡玛特(HK9992)正在尝试把IP放进更多消费(883434)场景。
不过,这些新业务刚刚起步,潮玩主业的增长压力已经摆到台前。
今年8月,泡泡玛特(HK9992)创始人、董事会主席王宁已经提前给市场打过“预防针”,把2026年定义为“经营调整年”,并坦言年初“不低于20%”的增长目标大概率无法完成。
第三季度业绩电话会上,首席运营官司德把高基数列为首要原因,2025年第三季度是公司历史上销售额最高的季度,整体收益同比增长245%-250%。
资本市场的调整来得更早。
11月11日,泡泡玛特(HK9992)报144.8港元/股,当天下跌1.23%,总市值约1928亿港元。与2025年8月339.8港元的高点相比,公司股价仍下跌约57%。
在这轮业绩调整中,海外是压力最集中的一个市场。
上半年,泡泡玛特(HK9992)海外收入合计已同比下降约11%;进入三季度,亚太、美洲、欧洲及其他地区的收入降幅进一步扩大。
海外之所以牵动市场,不只因为收入体量。
2025年,海外业务贡献了公司约一半的收入增量,收入占比达到43.8%;公司年报还将毛利率由66.8%升至72.1%的部分原因,归结为海外销售占比提升。
海外一度同时承接了泡泡玛特(HK9992)的增长与利润空间,如今,它也成为市场重新审视这家公司全球化成色的地方。

海外门店里,稀缺性正在退场
去年5月,观察者网在法国卢浮宫的泡泡玛特(HK9992)门店看到,进店需要排队,不少消费(883434)者直奔卢浮宫与LABUBU的联名产品,包括冰箱贴、帆布包等。
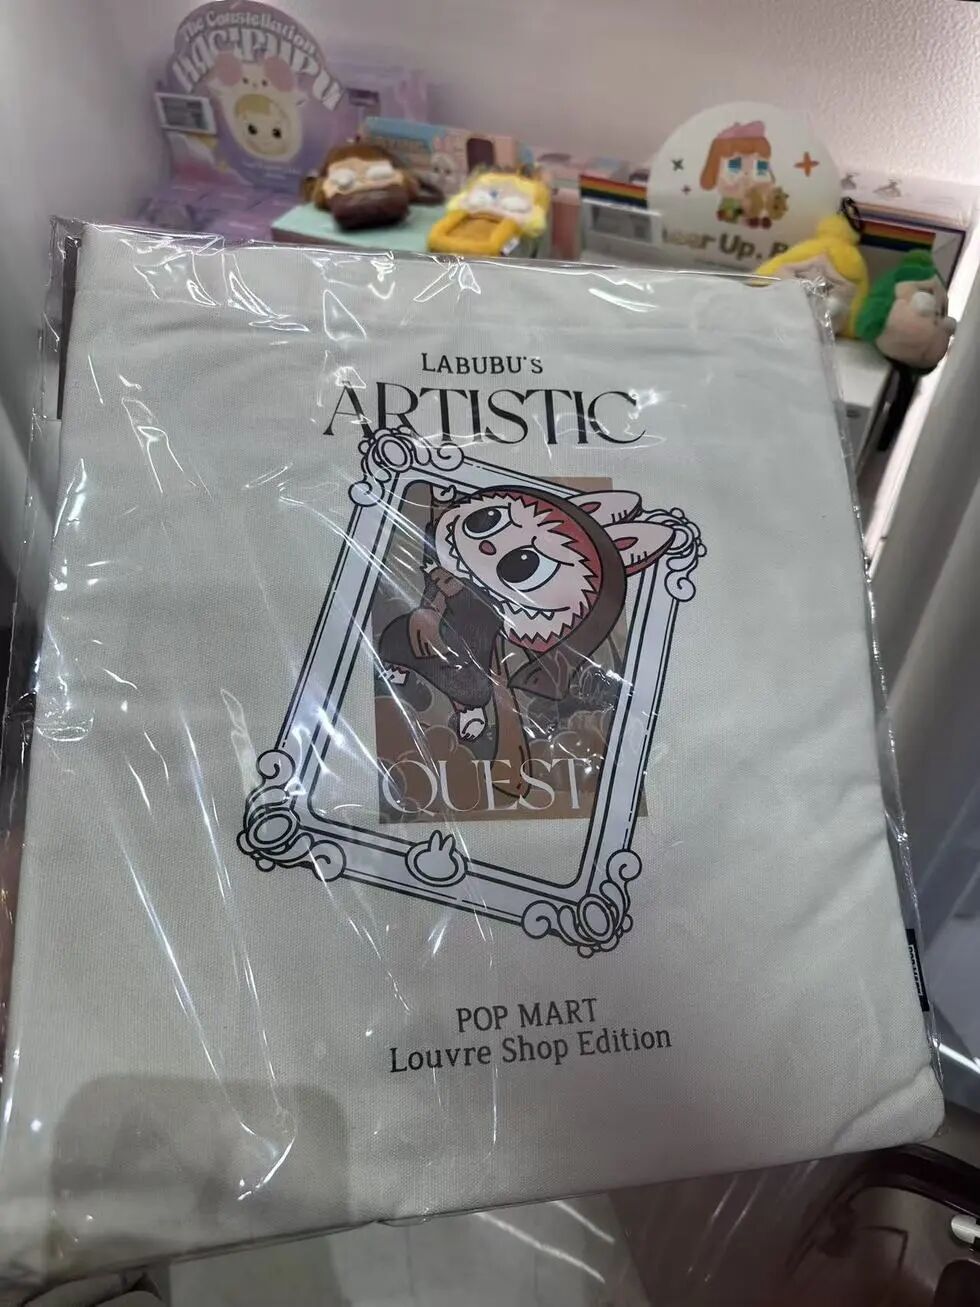
观察者网摄于泡泡玛特卢浮宫门店
店员刚拆开一盒新货,大家便围了上来,几乎没人再摇盒、筛选,一盒产品很快就被抢完,其中既有外国消费(883434)者,也有举着手机视频通话、帮朋友代购的国内游客。
在小红书上,“逛泡泡玛特(HK9992)门店”甚至与看蒙娜丽莎(002918)一起,被一些网友列入卢浮宫的“必打卡清单”。
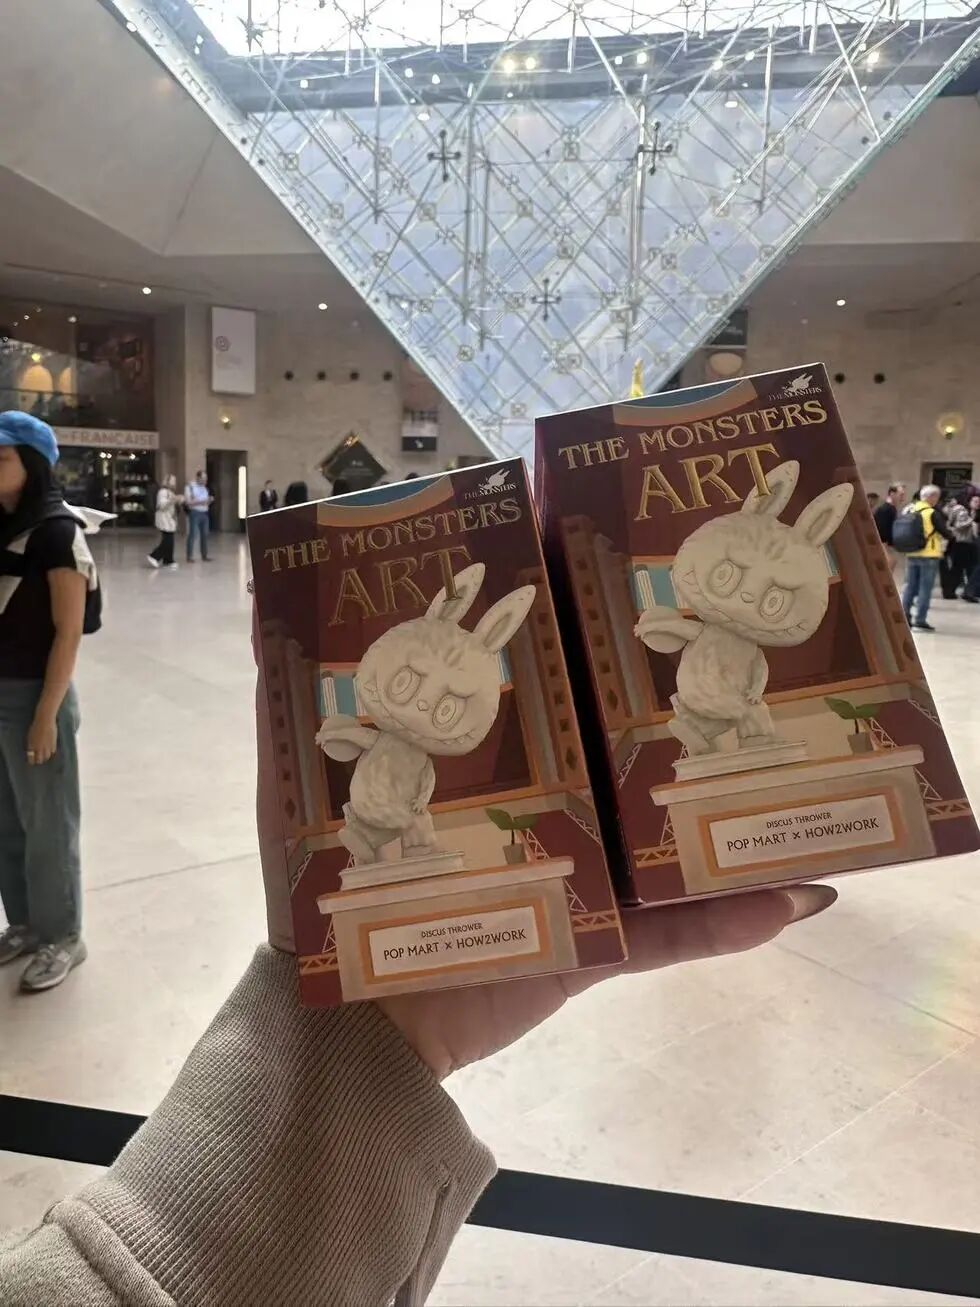
观察者网摄
还有消费(883434)者分享攻略称,联名的冰箱贴每日限量,一般上午补货,如果想买,最好先去门店排队,再开始参观。
今年10月,观察者网在巴塞罗那的泡泡玛特(HK9992)门店,看到的则是另一番景象。
这家门店距离著名景点巴特略之家约50米,几乎就在游客的必经之路上,店内并不冷清,不过据现场观察,顾客仍以中国消费(883434)者为主,收银处无需排队。
店里的产品与国内基本一致,款式齐全、库存充足,一些国内热门款也能直接买到。价格相对高些,一款CRYBABY搪胶毛绒挂件盲盒售价24欧元,约合人民币178元,国内售价129元;MOLLY的1000%MEGA童心售价850欧元,约合人民币6315元,国内官网售价5999元。
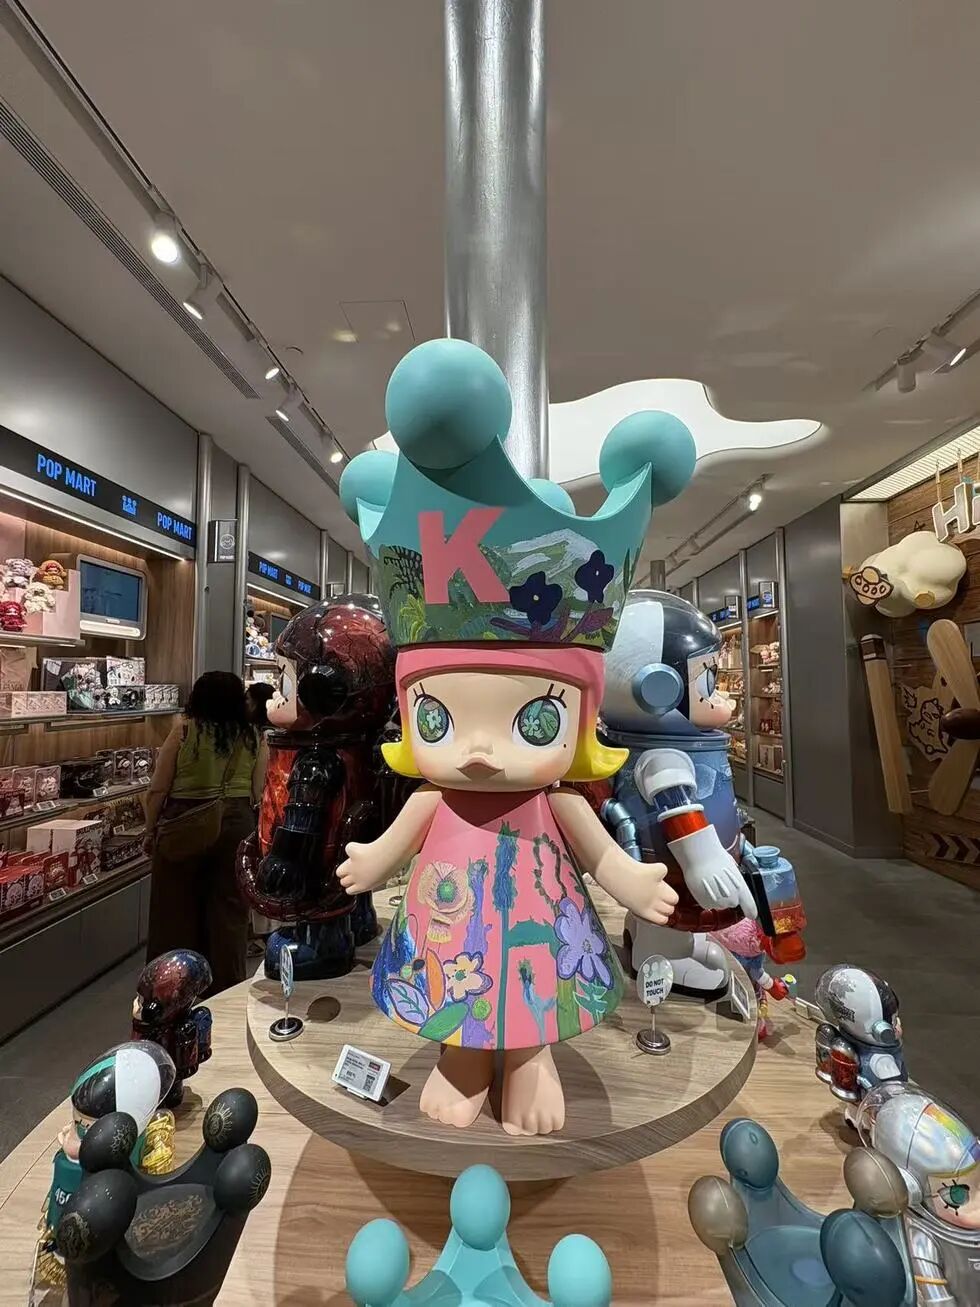
观察者网摄于泡泡玛特巴塞罗那门店
而在多哈机场的玩具集合店“Hamleys”中,世界杯结束不久,LABUBU与美加墨世界杯的联名搪胶毛绒公仔已经被放在门店中央打七折,其余泡泡玛特(HK9992)产品不再区分IP和类型,塞满了两个货柜。
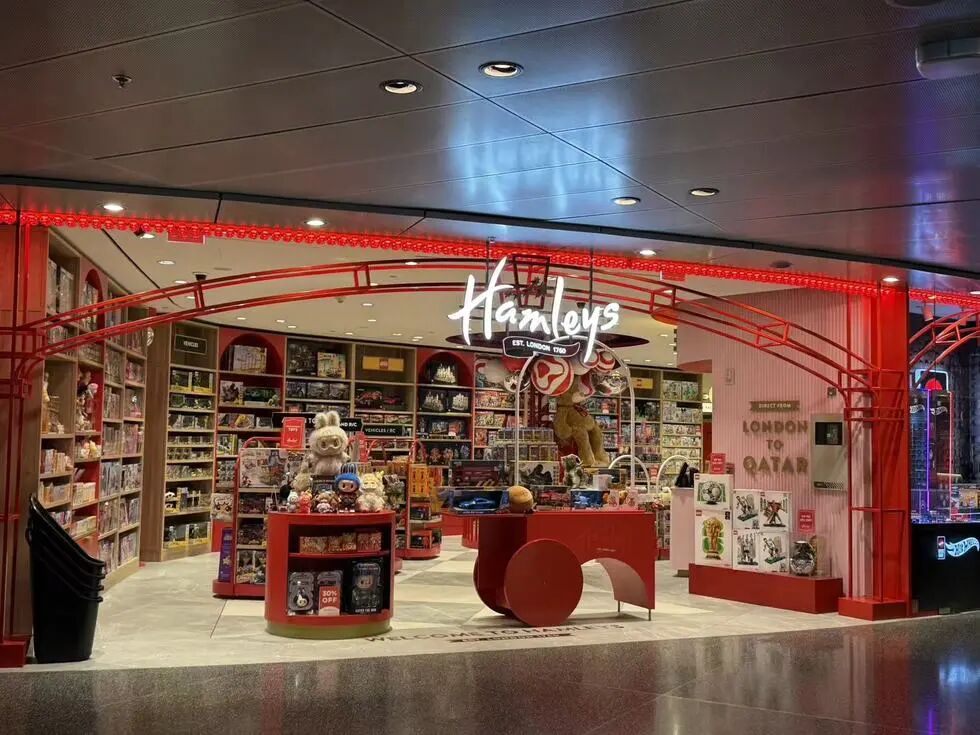
观察者网摄于多哈机场
如今供应改善、门店增加,消费(883434)者可以慢慢比较,这对消费(883434)体验未必是坏事,却意味着泡泡玛特(HK9992)需要接受更直接的检验,没有“买不到”的加持,IP本身的吸引力还剩下多少。

出海只是第一步
但海外业务不能简单概括为“店里没人了”。
今年上半年,泡泡玛特(HK9992)亚太线下收入增长16.2%,美洲增长19.5%,欧洲及其他地区增长49.8%,但三个市场的线上收入分别下降39.8%、45.6%和59.0%。
最后算下来,亚太总收入下降9.7%,美洲下降16.5%,欧洲及其他地区只增长5.9%。
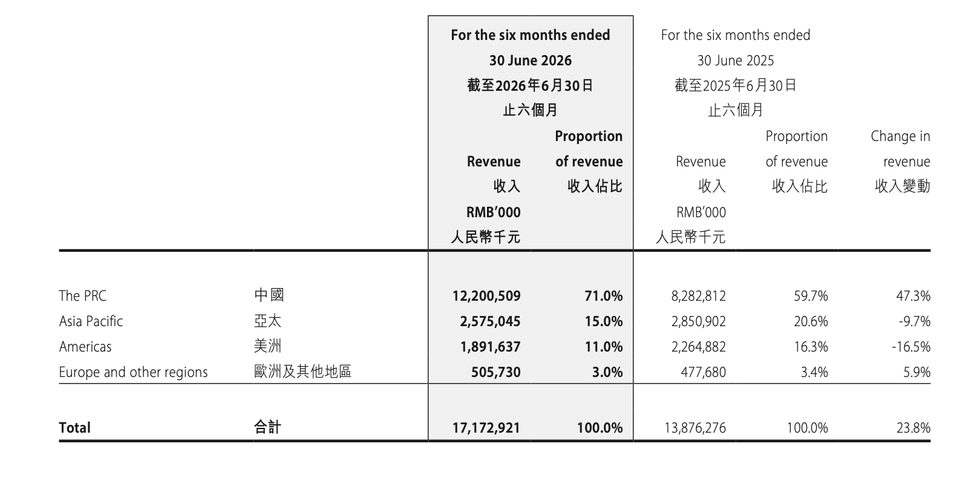
钱主要少在了线上。
去年LABUBU最火的时候,一些海外消费(883434)者买不到现货,只能去官网、APP和电商平台等发售。今年IP热度回落,线上抢购减少;同时,海外门店增加,一部分原本在线上下单的人改去店里购买。
因此,“线上收入”下降不能全部理解为消费(883434)者流失,其中也有渠道迁移,但海外总收入仍在下降,说明线下增长尚不足以完全填补线上回落留下的缺口。
门店自身也需要算一笔效率账。
截至6月底,泡泡玛特(HK9992)海外零售店共有221家,去年同期为128家,一年增加约73%。其中,美洲门店从41家增至86家,欧洲及其他地区从18家增至45家。同期,这些海外市场的收入合计却下降约11%。
仅凭这组数据,还不能直接推算同店销售,不过,管理层已经承认海外单店效率同比回落。
公司CFO杨镜冰在2026中期业绩电话会上表示,海外收入下降削弱了规模效应,新店筹备期的租赁和人力费用又提前发生。
问题不只是店开得多不多,还有新店仍在投入期时,现有门店能否保持此前的销售效率。
扩张的成本却是实实在在的,上半年,泡泡玛特(HK9992)租赁相关开支同比增长43.3%,公司解释的主要原因之一,就是全球零售店同比净增105家。
库存也需要时间消化。
截至6月底,公司存货由2025年末的54.73亿元增至61.02亿元,存货周转天数由2025年的123天延长至201天,公司解释主要是为海外市场扩张提前备货。
门店开进核心商圈、旅游景点和交通枢纽,可以迅速提高品牌曝光,却不一定能马上带来稳定回报,中国游客、留学生们,或可以帮助一家海外门店迅速做高销售,但不等于品牌已经在当地建立起稳定的消费(883434)基础。
开店解决了消费(883434)者在哪里买的问题,却没有解决当地消费(883434)者为什么持续购买的问题。

星星人能否在海外复制增长?
海外热度能否延续,最终还是要回到IP和产品。
今年上半年,以LABUBU为代表的THE MONSTERS收入44.54亿元,同比下降约7.5%,占公司收入的比例由34.7%降至26%。而在2025年上半年,THE MONSTERS收入曾同比增长668%。
星星人迅速顶了上来。前六个月,星星人收入26.50亿元,同比增长580.6%,成为公司第二大艺术家IP。与去年同期相比,星星人多卖了22.61亿元,而泡泡玛特(HK9992)整体收入增加32.97亿元。折算下来,星星人贡献了约69%的收入增量。
“我平时没有买盲盒的习惯,但实在抵不住星星人太可爱了。”一位消费(883434)者告诉观察者网。
起初,他也不理解,为什么有人愿意花几十元甚至上百元,买一个巴掌大小、没有实际功能的摆件。星星人推出后,他却渐渐养成了路过泡泡玛特(HK9992)门店就进去逛一逛的习惯,如今每个包上都挂着一只星星人。
他甚至还买了星星人刚推出的卡包。“早就不用实体卡了,但并不妨碍我买一个。”
不过,国内消费(883434)者愿意为星星人买单,不等于它已经在海外完成接棒。
多哈机场泡泡玛特(HK9992)门店的店员告诉观察者网,即便只看非中国消费(883434)者的购买情况,LABUBU仍是店内销量最好的IP,单从其门店产品陈列来看,LABUBU仍是主角,星星人并未得到青睐。

观察者网摄于多哈机场
这既说明LABUBU在海外仍有生命力,也说明星星人要达到同样的全球认知度,还需要时间。
其他IP的表现并不整齐。
MOLLY收入由13.57亿元降至9.01亿元,下降约33.6%;CRYBABY、DIMOO、SKULLPANDA和HIRONO虽然都在增长,但与THE MONSTERS、星星人的体量仍有差距。
IP接棒之外,产品还在向毛绒集中。
上半年,泡泡玛特(HK9992)毛绒产品收入98.25亿元,同比增长60%,占总收入的57.2%;手办收入只增长0.3%,衍生品及其他收入下降15.8%。
泡泡玛特(HK9992)也在围绕IP扩充商品。
11月初,观察者网在成都IFS旗舰店看到,LABUBU依然占据门店的视觉中心,即使是在工作日上班时间,仍有消费(883434)者驻足合影,收银处也有人排队结账。
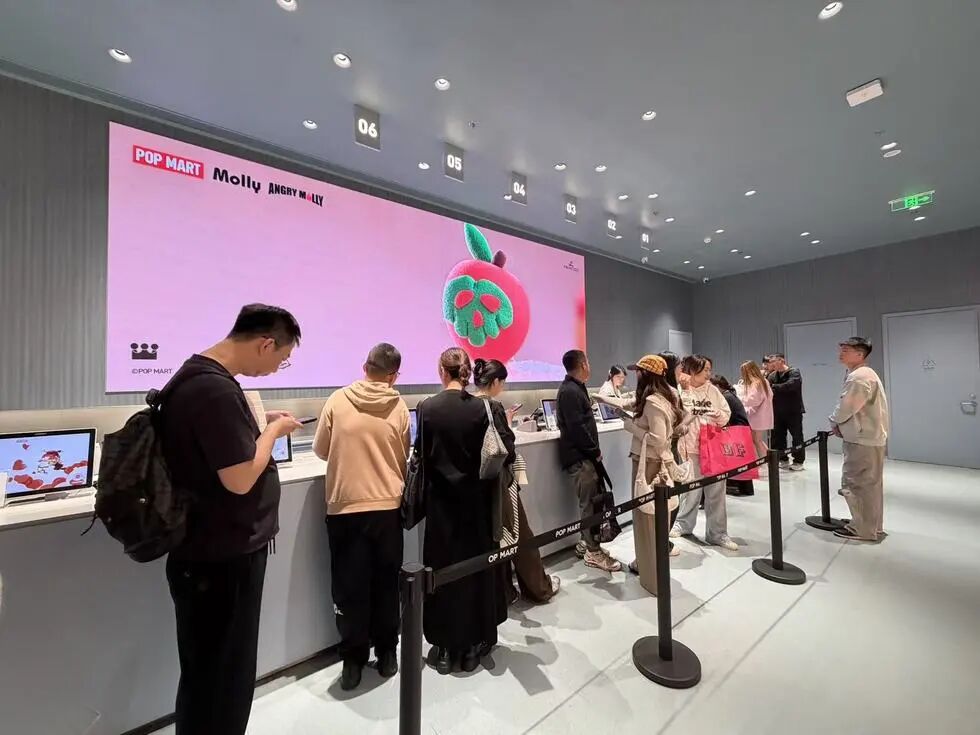
观察者网摄于泡泡玛特成都IFS门店
围绕星星人,店里还销售手机挂绳、水杯、小夜灯、靠枕、背包和手账本等商品,这些新品类可以丰富货架,却暂时无法替代毛绒的收入贡献。
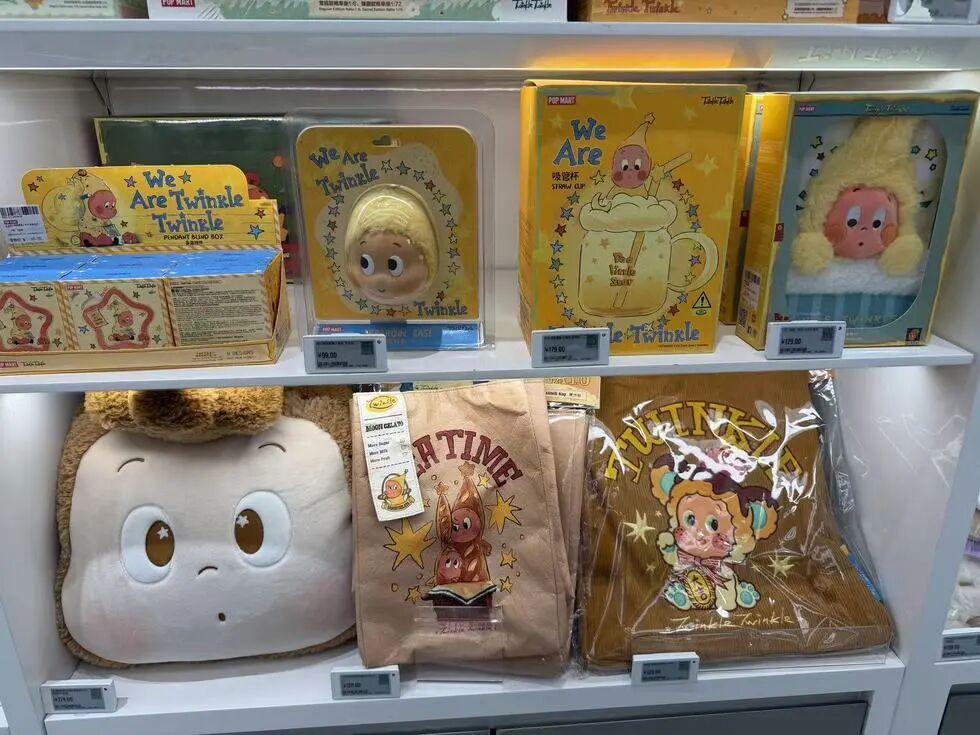
观察者摄
过去,LABUBU的海外爆发,离不开稀缺、社交传播和渠道扩张的共同推动,如今,热门款有了现货,部分联名款开始打折,消费(883434)者不必再急着下单。
真正的全球化,不是世界各地都有泡泡玛特(HK9992)的门店,而是热度退去之后,这些门店仍能依靠本地消费(883434)者的日常购买,持续运转。


