


多晶硅
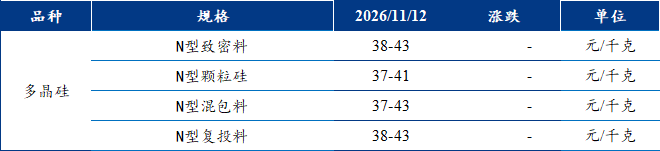
多晶硅现货延续“报价稳、成交冷”的僵持格局,现货签单缓慢。N型致密报价43元/千克,颗粒硅41元/千克。头部企业挺价意愿仍存,但下游持续消耗存量库存,短期补库也都从贸易商、期现商零散补库,暂无规模化直采。供应端,10月已有企业陆续减产,西南部分产能停产,当月产出环比下降8.68%,供给收缩初现;11月行业或继续加大减产力度。下游拉晶硅片企业原料库存仍有缓冲,对于现阶段硅料价格补库意愿较弱。在现货成交缺少放量基础下,需求端对硅料价格向上拉动有限。
硅片
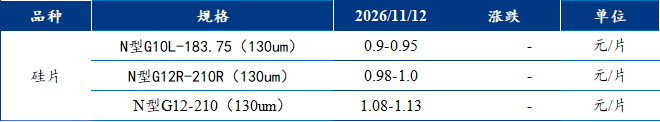
硅片市场整体维持弱稳运行,价格出现小幅松动,各尺寸走势分化明显,市场观望氛围升温;当前行业硅片库存维持高位,供给整体充裕,下游电池片采购动能不足,供需宽松格局尚未改善,叠加硅料期货走弱,部分规格成交重心下移,今日硅片调价落地,其中183N硅片成交区间下移至0.9-0.95元/片,高位订单明显减少,成交逐步向低位靠拢,对应尺寸电池出货窗口期收窄、电池厂备货意愿减弱,该规格后续仍存下探风险,210RN硅片压力更为突出,主流成交下探至0.98-1.0元/片,库存持续累积,二三线厂商出货压力下低价货源增多,210N硅片表现相对坚挺,主流价格调整至1.08-1.13元/片,受益于年底集中式项目交付需求释放,叠加下游210N电池涨价支撑,订单承接相对更好;短期来看,183N与210RN仍面临一定下行压力,210N受需求支撑相对抗跌,但整体供需宽松格局未改,市场观望情绪或延续。
电池片
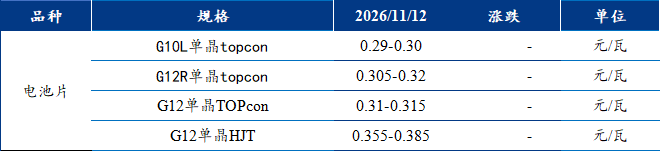
近期国内电池片价格走势延续明显分化格局,各尺寸价差持续拉大,结构性行情特征突出。当前,210N受益于阶段性供需错配,叠加年底集中式项目订单释放带动,报价上行至0.315元/瓦,价格韧性较强;183N下游需求持续萎缩,产品迭代压力凸显,长期面临淘汰风险,价格呈缓慢阴跌态势,现已跌至0.29元/瓦;210RN需求支撑转弱,报价有所回落,报至0.31元/瓦。不同尺寸需求冷热不均是行情分化的核心原因。大规格产品匹配集中电站需求,订单相对充足;而偏小规格存量需求持续收缩,市场观望情绪较重,采购多以短期刚需为主,缺乏持续性大单托底。短期来看,尺寸迭代趋势仍将延续,各规格价差或进一步拉开。
光伏组件

当前国内光伏组件市场表面价格持稳,报价分层分化明显,明稳暗降特征突出。头部高效组件对外主流报价维持0.72-0.75元/瓦区间;而二三线厂商以及流通渠道的低价货源成交重心偏低,价格落在0.66-0.68元/瓦,公开报价和实际成交价差持续存在。临近年末,头部企业年度出货考核压力加大,为冲刺全年出货目标,在订单谈判中逐步让利,实际成交价存在松动。与此同时,二三线厂商去库存压力显著,低功率低效组件迭代出清节奏加快,为加速清库选择折价抛售,进一步拉低市场低价货源水平。现阶段终端项目整体观望情绪偏浓,新增订单放量有限,采购大多围绕前期中标项目交付和刚需补库展开,高价订单落地难度偏大。
逆变器
光伏玻璃

【免责声明】Mysteel力求使用准确的数据信息,客观公正地表达内容及观点,但这并不构成对客户的直接决策建议,客户不应以此取代自己的独立判断,客户应该十分清楚,其据此做出的任何决策与Mysteel及其员工无关。报告中的信息均来源于公开资料及本公司合法获得的相关资料,Mysteel不确定客户收到本报告时相关信息是否已发生变更,报告中的内容和意见仅供参考,在任何情况下,Mysteel对客户及其员工对使用本报告及内容所引发的任何直接或间接损失概不负责,任何形式的分享收益或者分担损失的书面或口头承诺均为无效,Mysteel及员工亦不为客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
本报告版权归Mysteel所有,为非公开资料,仅供Mysteel客户使用。未经Mysteel书面授权,任何人不得以任何形式传送、发布、复制、转载、播放、展示或以其他方式使用本报告的部分或全部内容,否则均构成知识产权的侵犯。Mysteel保留对任何侵权行为和有悖报告原意的引用行为进行追究的权利。


