


10月废不锈钢价格震荡下行,温州304工业料收于8900元/吨,创2026年以来新低。受“银十”需求落空及高镍铁招标价下调至1020元/镍影响,成本支撑弱化。国内43家钢厂粗钢产量348.43万吨,环比减1.99%。反向开票政策收紧致市场流通受阻。月底废料折合单镍点约980元/镍,经济性优势显现。展望11月,钢厂排产回升叠加政策制约,废料上行驱动力不足,预计维持窄幅震荡。
一、10月废料运行趋势回顾
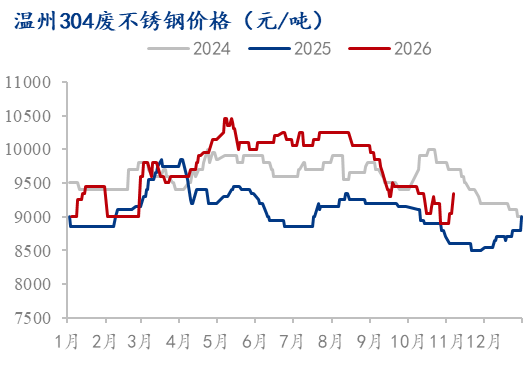
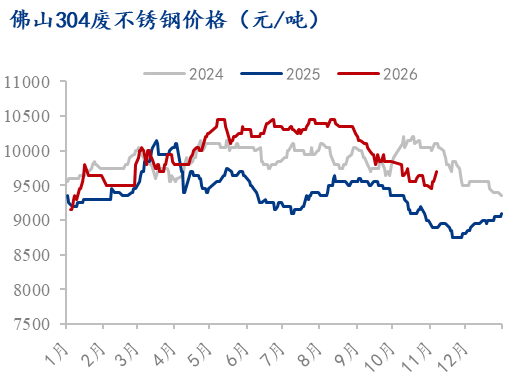
价格方面:10月废不锈钢价格呈现震荡下行走势。温州地区304工业料较上月月底价格下调550元/吨,环比下调5.8%,截止10月31日温州地区304工业料报至8900元/吨,创2026年以来新低。10月初市场开盘延续9月底水平,随后供需双弱格局下价格逐步回落。核心拖累来自两方面:一是"银十"旺季需求兑现再度落空,不锈钢盘面承压下行;二是高镍铁价格持续走低,青山公布10月高镍铁招标价下调至1020元/镍,较上月再降20元/镍,废料成本端支撑力度进一步弱化。10月中下旬出现短暂企稳反弹,但下旬再度加速下探,月底收于8900元/吨。
供需方面:2026年10月国内43家不锈钢厂粗钢产量348.43万吨,月环比减少7.09万吨,减幅1.99%,同比减少0.84%;钢厂产量虽有边际收缩,但绝对量仍处高位,且月末部分钢厂受利润驱动有复产/增产预期。废料市场最核心的变量在于反向开票政策的实质性收紧,这导致中小基地缺票问题凸显,钢厂普遍转向含税采购,市场流通受阻,“有价无市”特征明显,商家普遍维持避险低库运行。终端方面,“银十”旺季预期彻底落空,下游终端放弃前置囤货,仅维持刚需随用随采,建筑装饰(881116)、机械制造等终端采购量均不及预期。
二、高镍铁与废不锈钢经济性对比
10月废不锈钢价格震荡走低,按照10月31日温州地区304工业料采购价8900元/吨计算,该价格折合单镍点价格约980元/镍,较高镍铁低约30元/镍,废不锈钢经济性优势由9月底的"基本消失"重新转为"明显显现"。镍铁方面,10月初高镍铁价格延续9月弱势,主流成交在1040-1050元/镍区间,10月中旬青山公布本月高镍铁招标价下调至1020元/镍,较上月再降20元/镍,下旬主流成交1015-1025元/镍。从价差走势看,10月上旬废料折合单镍点略高于镍铁、几无经济性;随着废料价格跌幅明显大于镍铁,价差快速走扩,至10月底废料单镍点价格低于高镍铁。

三、11月下半月展望
10月废不锈钢采购量环比继续小幅回落,总量减少4.6万吨。分系别来看,300系采购量减少2.6万吨,主要受成品现货需求弱势,叠加11月钢厂排产环比回升导致供应压力重新累积,以及反向开票政策对流通效率的持续制约,废料持续上行的核心驱动力明显不足。200系和400系10月废料采购量同步有所走跌。展望11月,镍铁价格消息扰动不断,不锈钢当前处于“镍端消息给弹性但实锤后置、成本底部有效但底部在移动、供给收缩阶段性兑现但增量在回归”的三重拉锯之中,后续需关注终端需求恢复情况及钢厂减产检修的实际落地。
10月社会库存虽连续去化,但核心驱动是“钢厂到货减少+贸易商让利抢跑”的被动去库,而非终端需求的实质性消化。在缺乏需求托底的背景下,叠加11月钢厂排产环比回升导致供应压力重新累积,以及反向开票政策对流通效率的持续制约,废料持续上行的核心驱动力明显不足。预计短期废不锈钢仍将处于情绪与现实拉扯的窄幅震荡期。需关注的风险点:11月钢厂排产回升的兑现情况,警惕供应端过剩对原料价格的负反馈。


