


【导语】10月液氩价格先抑后扬,月均价2280元/吨,环比下降4.56%。后市来看,11月中下旬,市场缺乏动力支撑,液氩价格承压下行为主。
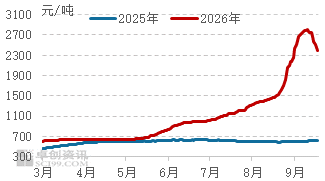
10月初,受国庆假期影响,市场运力下降,全国均价一度降至1705元/吨;国庆假期后受下游阶段性补库以及河北钢厂减产支撑,液氩价格仅用3周时间重回2750元/吨高点;临近月底,受北方液氩价格持续下跌拖累,液氩价格止涨转跌,至10月31日,全国液氩均价降至2654元/吨,较月内低点涨55.66%,较高点降3.49%。
中上旬持续拉涨 下旬高位回落
10月国内液氩价格涨后回落,月内低点1705元/吨、高点2751元/吨,振幅61.35%。月初受国庆长假拖累,各地运力不足,厂商以降价出货为主,冀北、苏南、珠三角分别下探至1175元/吨、2000元/吨、2550元/吨,行情虽下行,但整体仍处在相对高位。节后运力恢复,下游迎来阶段性补库;同时河北钢厂受环保、利润倒挂影响集中降负减产,区域供应缩减,带动当地价格宽幅拉涨,且涨势向外传导至西北、华东等区域,多地行情联动走高,冀北涨至2700元/吨、苏南涨至3350元/吨、珠三角接货价至3450元/吨、川渝价格在2800元/吨附近。临近月底,河北前期涨势相对激进,下游需求跟进不足,同时与华东地区价差收窄,资源南下受阻,厂家纷纷降价出货,此番降价随即波及到周边各地区,市场整体转弱,多地价格高位下跌。至10月31日,冀北降至2370元/吨,较高点降12.22%,苏南地区挺价意愿较强,价格略降至3300元/吨,降幅在1.49%,其他地区亦有下行表现。
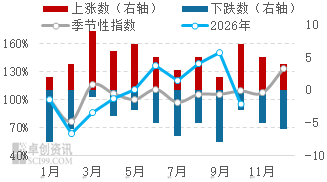
从季节性变化来看,10月呈现超预期下跌状态,一方面,从历史季节性来看,10月液氩价格虽呈上涨态势,但本年度主力企业检修带来的供应支撑提前兑现,行情上涨前置,因此在前期价格高企影响下,下游接货偏谨慎,导致今年10月液氩价格水平环比下降,季节性呈现超预期下跌局面。
图1 液氩价格走势变化 | 图2 2026年液氩季节性变化 |
 |  |
数据来源:卓创资讯(301299) | 数据来源:卓创资讯(301299) |
供增需减 液氩价格涨势不及预期
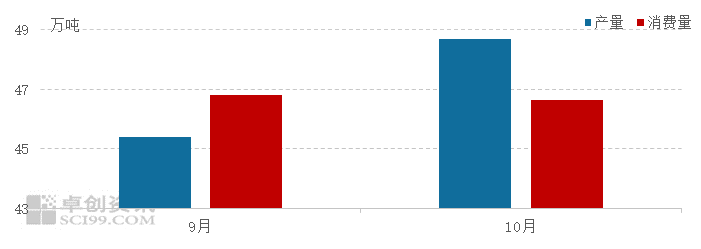
从9-10月液氩产销对比数据来看,液氩市场由供小于求转变为供大于求格局,供需压力显著增加。10月,液氩供给端放量明显,产量提升至48.7万吨,环比增幅7.32%;而需求端并未同步跟进,10月消费(883434)量回落至46.6万吨左右,较9月消费(883434)量减少0.38%。供应方面,10月虽然河北钢厂有所减产,但持续时间较短且随着前期检修装置陆续复产,叠加10月自然日增加,导致10月液氩供应环比较为充裕。需求方面,国庆假期受运力下降影响,终端需求整体用量减少,且月下旬,市场表现下行,下游受买涨不买跌心态影响,采购积极性转弱,月内整体需求有所减弱,供增需减,供需差扩张至2.08万吨左右,利空液氩价格走势。
图3 2026年9-10月液氩市场产销对比 |
 |
数据来源:卓创资讯(301299) |
动能不足 中下旬液氩价格易跌难涨
11月中下旬液氩市场支撑偏弱,价格或承压下行。供应方面,采暖季期间河北钢厂暂无明确减产计划,配套空分装置产出稳定,整体货源保持充裕。需求端,不锈钢行业处于传统淡季,企业采购多维持刚需,增量空间有限;同时受气温下降影响,北方户外加工、焊接类作业收缩,用氩需求难以提振。另外,后期北方降雪天气多发,区域物流运输受阻,资源流通不畅,部分厂商或有库存压力。整体而言,空头因素占据主导,液氩行情或延续偏弱调整态势,预计11月中下旬市场液氩价格运行区间2000-2300元/吨。


