


本周国内焊管市场稳中趋弱,价格小幅下跌。截至11月13日,全国28个主要城市4寸*3.75mm焊管均价3497元/吨,周环比下跌8元/吨;镀锌管均价4092元/吨,周环比下跌12元/吨。原料带钢、钢坯走弱,成本支撑松动。供应端产量回升,焊管厂库连续第五周累积至27.60万吨;需求端受淡季影响成交清淡,日均成交量13533.4吨,周环比下降6.63%。预计下周市场呈窄幅偏弱磨底形态。
概述:本周国内焊管市场稳中趋弱运行,价格重心小幅下移,整体仍处于磨底阶段。成本端支撑有所松动,带钢、钢坯等原料价格同步走弱,管厂以跟随调整为主,主动让利意愿有限。供应端产量略有回升,厂库由降转增,出货节奏偏慢;需求端受北方采暖季影响,下游施工推进放缓,终端以刚需采购为主,投机需求缺位,整体成交不温不火。贸易环节去库缓慢,暗降促成交现象增多,高价资源出货承压,市场观望情绪较浓。
一、本周回顾
【价格方面】
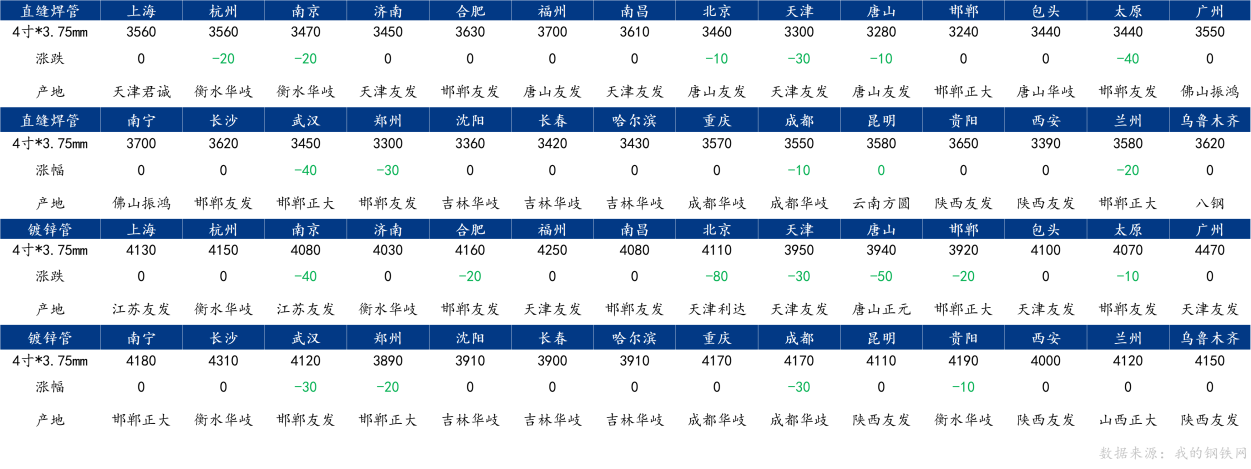
本周国内焊管价格稳中趋弱运行,价格小幅下跌。据Mysteel数据显示:截至11月13日,全国28个主要城市焊管4寸*3.75mm平均价格为3497元/吨,周环比下跌8元/吨;镀锌管4寸*3.75mm平均价格为4092元/吨,周环比下跌12元/吨。
表1:全国主要城市焊管、镀锌管价格汇总(单位:元/吨)
【管厂价格】
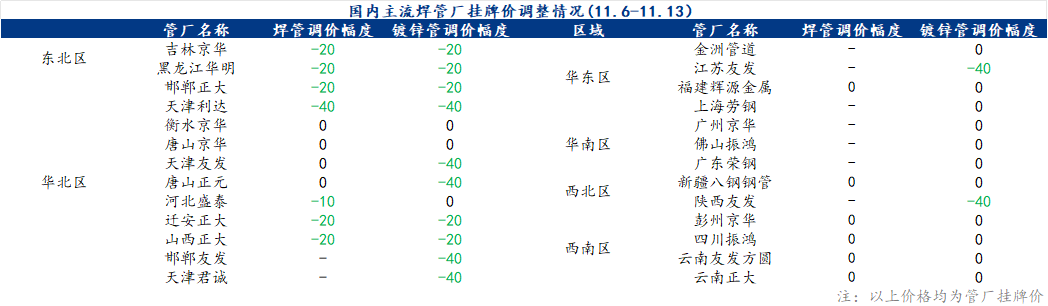
本周全国主流焊管厂出厂价格小幅下调,成交周环比下降明显。唐山原料带钢价格下跌30元/吨,管厂方面成交较差,库存逐渐累积,跟随原料下调价格以促进成交。下游贸易商价格弱稳运行,随着淡季深入,贸易商成交进入年内较低水平,虽然库存处于低位,但协议量压力较大,商家多存在暗降出货操作,在下游降价及厂内库存压力下或将倒逼管厂继续下调价格。
表2:国内主流管厂价格调整汇总
【利润情况】
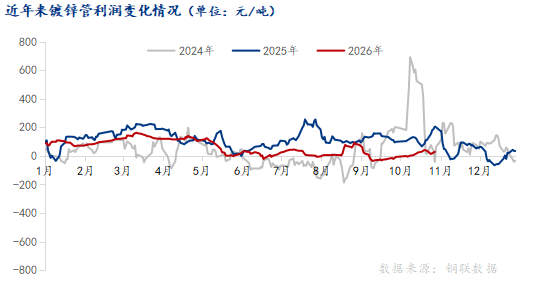
本周管厂理论利润情况:焊管理论利润28元/吨,周环比增加11元/吨;镀锌管理论利润14元/吨,周环比减少28元/吨;方矩管理论利润38元/吨,周环比减少19元/吨;螺旋管理论利润50元/吨,周环比增加5元/吨。焊管、螺旋管利润周环比小幅增加,镀锌管、方矩管利润周环比小幅减少。
图1:近年来镀锌管利润变化情况(元/吨)
【区域评述】
本周焊管市场延续稳中趋弱态势,需求季节性走弱是共同底色。北方受采暖季和降温影响施工收缩,南方成交不温不火、暗降增多,区域分化更多体现在跌价节奏上,以下是各区域观点:
华北市场:本周华北焊管价格以下跌运行为主,其中天津市场4寸*3.75mm镀锌管价格下调30元/吨,报3950元/吨,北京市场4寸*3.75mm镀锌管价格下调20元/吨,报4070元/吨。本周期(883436)货盘面震荡运行,周初小幅走强后周中有所回落,市场观望情绪浓厚,交投氛围一般。商家对涨价持续性存疑,仍以积极出货、回笼资金为主,多空僵持格局延续。期螺周内震荡运行,市场观望情绪浓厚,贸易商操作偏谨慎。综合来看,预计下周华北焊管市场或将以弱稳运行为主。
东北市场:本周东北焊管、镀锌管价格稳中偏弱运行。东北地区受季节性因素影响,户外施工零星开工,现货市场成交表现整体平淡,下游仅维持刚需采购。主流管厂排产暂无大幅调整,厂库维持正常水平。原料端带钢价格小幅松动,成本支撑有所减弱。综上所述,预计下周焊管镀锌管价格或将稳中趋弱运行。
华东市场:本周唐山热轧带钢报价3030元/吨,周环比下跌30元/吨;唐山方坯报价2860元/吨,周环比下跌20元/吨。供给端,管厂受利润及订单影响生产节奏有所调整,厂内库存维持低位。需求端,本周市场成交表现一般,随着天气转冷,北材南下对华东市场形成竞争压力,多数商家以出货为主。综合来看,成本端支撑与需求端疲弱相互对冲,预计下周华东市场焊管、镀锌管价格或震荡偏弱运行。
华南市场:本周市场需求表现平淡,厂商信心不足下多让价出货。本周市场商家报价整体平稳,焊管价格全线持平,镀锌管跟随原料走弱小幅调整。下游终端以按需采购为主,整体成交偏淡,贸易商以降库回笼资金为主。综合来看,预计下周华南焊管、镀锌管价格或弱稳运行。
华中市场:本周华中钢管市场整体偏弱运行,价格重心继续下移。从驱动因素看,本周螺纹主力合约小幅反弹,但现货并未因此跟涨,反而在终端采购节奏放缓和带钢成本持续下移的拖累下延续弱势探底。华中市场需求整体表现低迷,但市场库存压力相对可控,部分商家选择观望等待,价格整体保持持稳。综合来看,当前市场基本面仍偏空,下游建筑及工程用管需求进入淡季,市场供应压力尚不突出,成本支撑走弱下预计短期华中焊管价格仍将承压运行。
西南市场:本周西南市场焊管、镀锌管价格整体持稳,局部市场报价略有松动。管厂端利润压缩至低位,挺价意愿较强,但在成本与需求双重约束下,缺乏大幅上调价格的驱动力;市场端黑色系期货震荡运行,原料带钢价格稳中偏弱,成本支撑有限。下游终端受高价抑制,采购以按需零星为主,整体成交清淡;贸易商库存偏低,补库意愿及调价出货意愿均不强。综合来看,当前西南钢管市场供需双弱、成本与利润博弈僵持,预计下周焊管、镀锌管价格大概率延续持稳运行,个别市场或存窄幅调整可能,但缺乏方向性行情基础。
西北市场:本周西北地区焊管、镀锌管价格主流维稳,部分走低。本周黑色系期货整体走弱,管厂价格以下行为主,市场报价稳中趋弱,市场心态有所转弱,受季节性需求影响,市场需求持续萎缩,商家出货压力较大,补货积极性不高,管厂库存去化较慢, 综合来看,成本下行叠加需求疲软,市场短期内或进入下行通道,预计下周西北地区焊管、镀锌管价格或趋弱运行。
二、下周预测
【供应方面】
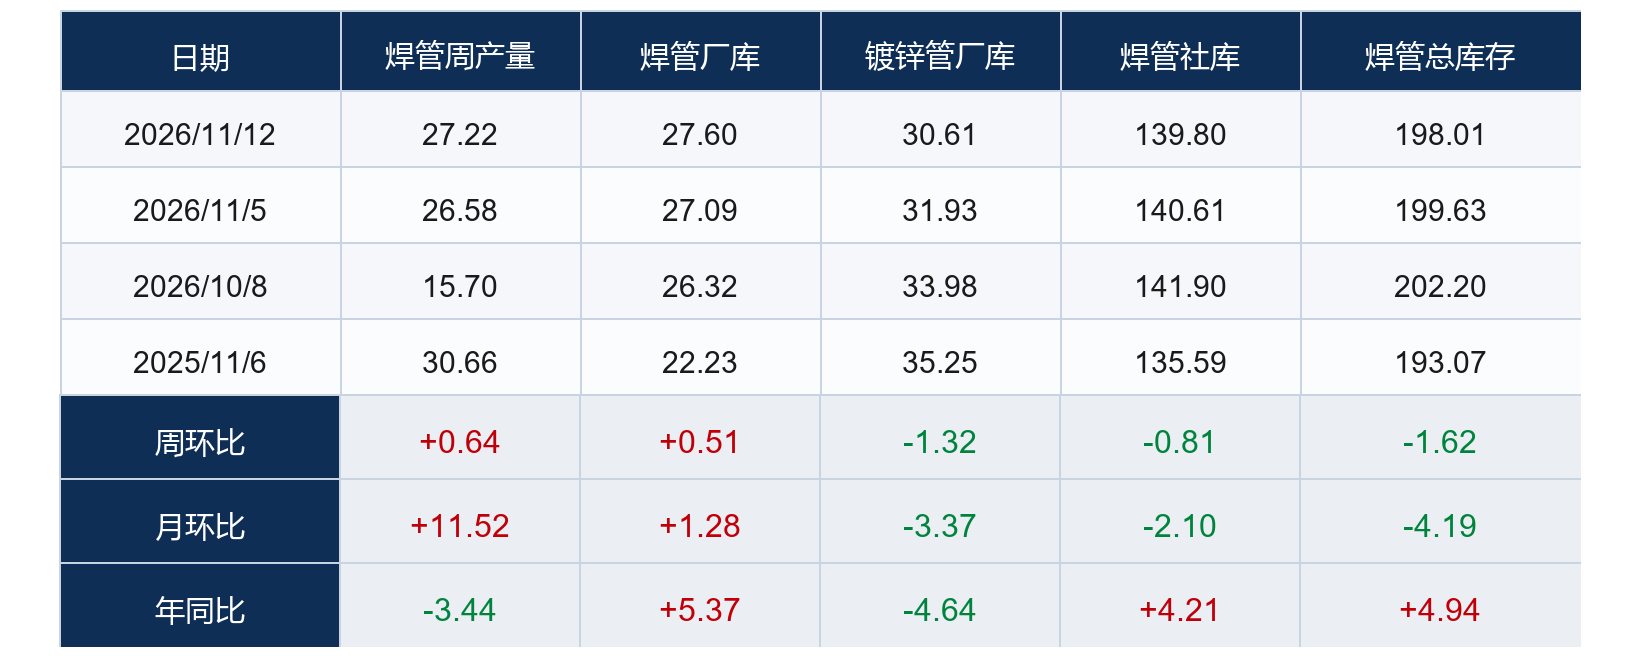
本周焊管产量小幅回升,管厂库存分化调整。本周焊管产量27.22万吨,周环比增加0.64万吨,产能利用率为48.11%,周环比增长1.13%;镀锌管(28家)产量为22.05万吨,周环比增加0.07万吨,产能利用率为55.10%,周环比增长0.17%。随着北方逐步步入冬季施工淡季,全国下游终端采购积极性不高,现货交投氛围整体偏弱。同时,成品焊管价格在低位区间窄幅整理,管厂利润虽有所修复,但仍严格执行“以销定产”策略。库存方面呈现明显分化:焊管厂内库存27.60万吨,周环比增加0.51万吨,已连续第五周累积;镀锌管厂内库存30.61万吨,周环比减少1.32万吨,维持去化态势。考虑到当前行情趋势并不明朗,市场观望情绪浓厚,且焊管厂内库存已升至近半年偏高位、累积压力逐步显现,预计下周焊管产量仍将维持低位窄幅波动。
表3:全国主要城市焊管、镀锌管产量、库存汇总(单位:万吨)
数据来源:我的钢铁网
【成交方面】
本周全国焊管成交量较上周呈现小幅下降趋势,从全国日均成交量来看,本周全国日均成交量13533.4吨,较上周日均成交量减少960.6吨,跌幅为6.63%。
表3:Mysteel焊管(含镀锌管)成交量(单位:吨)

【市场预测】
下周焊管市场的基本面条件不支持方向性反转。供给侧,产量已回到48%以上的产能利用率水平,而厂库在累积,管厂面临“继续提产则库存压力上升、主动减产则边际成本抬升”的两难,短期内产量大幅收缩的概率不高,供给端对价格的支撑有限。需求侧,北方供暖季全面展开后,华北及西北室外施工将进一步收缩,成交总量存在继续向年内低位靠拢的压力,11月中旬至12月上旬是淡季收缩斜率最陡的阶段。成本侧,焦炭三轮提降落地后,焦企亏损扩大可能延缓第四轮提降的节奏,但带钢和钢坯的弱势尚未出现止跌信号,成本端对焊管的托底力度偏弱。综合来看,预计下周全国焊管整体呈窄幅偏弱、跌势趋缓的磨底形态。


