全国新季入库进入收尾阶段,本季丰产格局完全落地,入库量处于近年高位,且货源结构分化显著,以果农被动入库的统货为主,优质好货占比偏低,库存去化压力突出。随着主产区地面收购陆续收尾,果农虽有一定抗价意愿,但终端走货不畅下顺价出货现象增多,现货整体缺乏持续挺价的基本面支撑。需求端整体依旧疲弱,产区冷库零星开库以客商发运自有货源为主,调收果农货的意愿偏低,销区市场受秋冬应季鲜果集中上市冲击,批发商拿货谨慎,中转环节库存积压,需求端难以提供持续向上驱动。盘面在入库数据落地后低位反弹,但更多是看空情绪减弱后的阶段性修复,且产区现货贴水盘面主力,上涨缺乏现货基本面配合。展望后市,入库彻底收尾后,市场核心逻辑将转向周度去库速度与春节备货强度,高库存叠加偏弱的货源结构决定了基本面偏弱的大方向,短期大概率维持区间震荡走势。后市仍需观察入库收尾后的去库速度与春节备货强度。
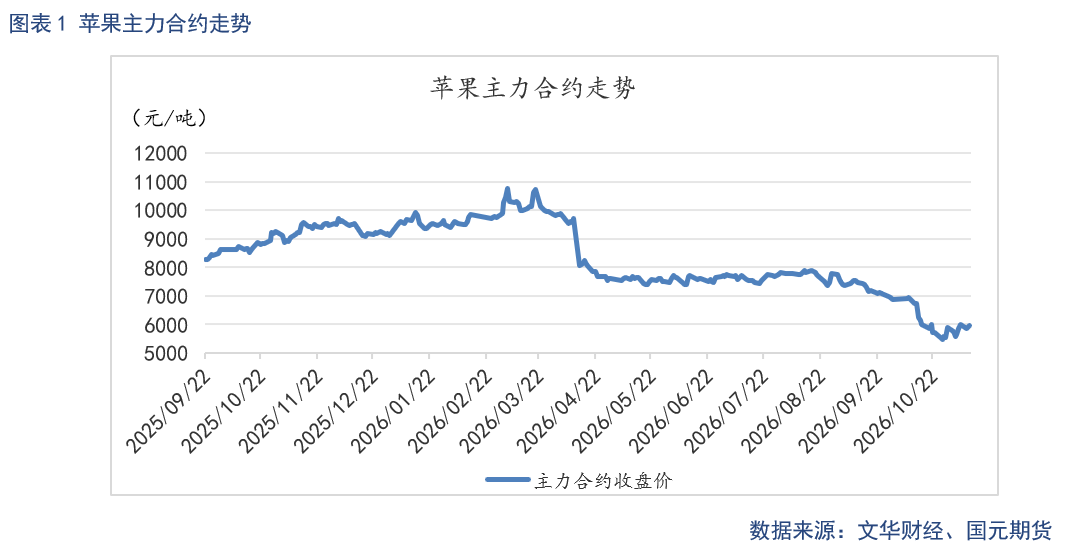
进入11月,苹果(AAPL)市场整体走出"现货企稳、盘面修复"的走势。现货端,产区收购进入尾声,地面货源逐步减少,客商陆续撤点、收购谨慎,果农顺价出货,价格结束跌势转为横盘企稳。西部陕西、甘肃冷库基本满库并开始零星出库,多为客商自发货源,实际成交有限;山东栖霞仍在入库、至中旬扫尾。销区走货始终偏缓,批发市场到车维持低位、中转库积压。期货端,月初延续弱势惯性下探至阶段低点,随后库存数据落地反而使得利空情绪减弱,盘面止跌反弹,并重新站上6000元/吨关口,重心较10月底明显抬升。但本轮修复主要由空头减仓推动,是超跌反弹而非趋势反转。
二、苹果基本面分析
2.1地面交易步入收尾现货以质分化延续
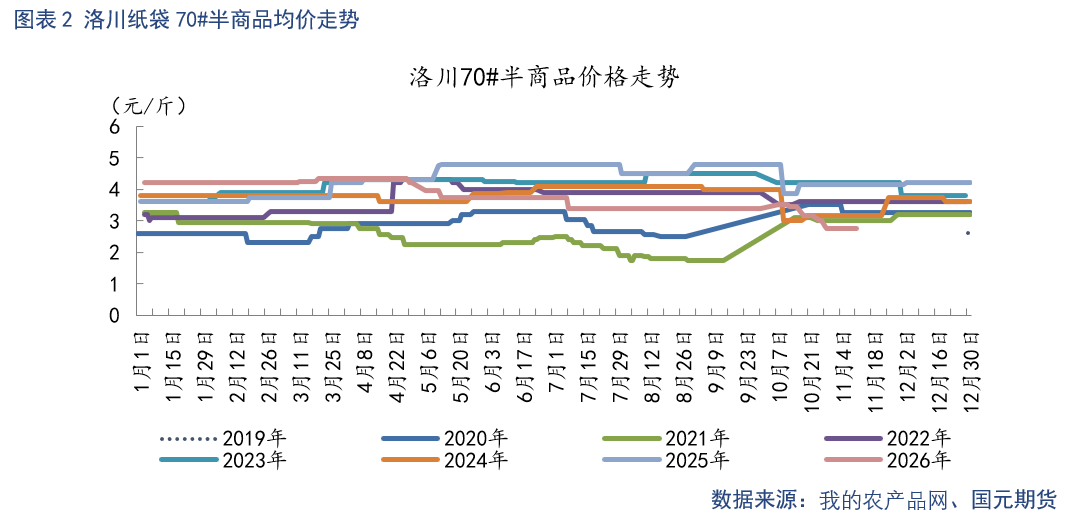
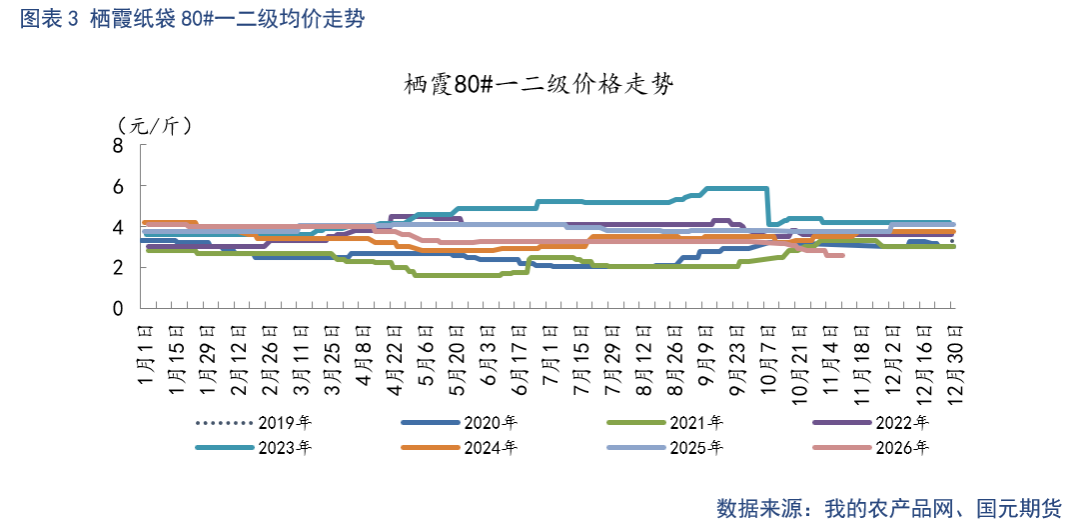
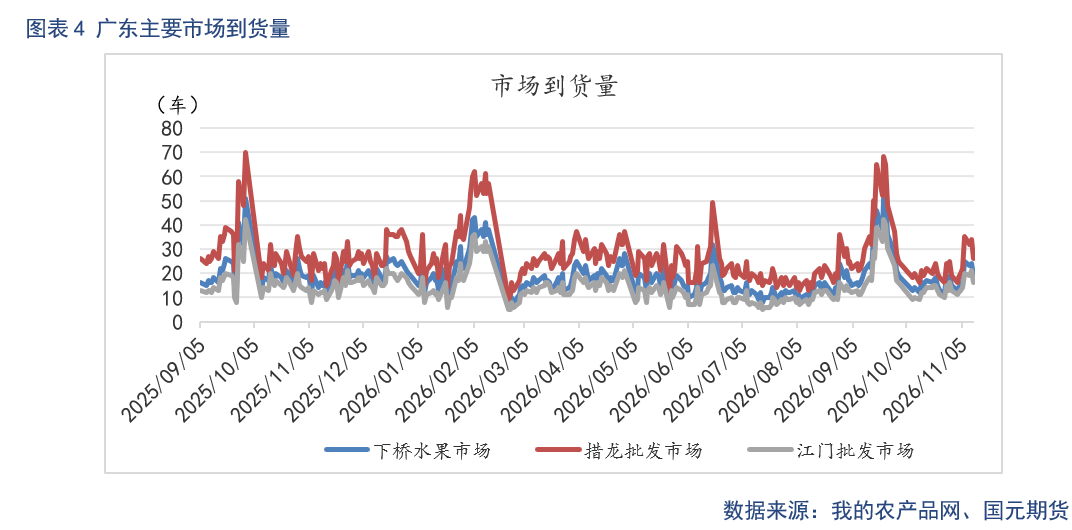
据我的农产品(850200)网统计,截至2026年11月11日,洛川70#以上半商品均价2.75元/斤,较上月末环比下跌0.25元/斤;栖霞纸袋80#一二级均价2.6元/斤,较上月末环比下跌0.2元/斤。截至11月11日,广东主要批发市场日均到货量为20.3车,较上月末环比回升4.7车。新季入库进入收尾阶段,尾期货源整体品质有所下滑,成交价格区间进一步拉大。丰产高库存格局下,客商收购态度偏谨慎,多维持随收随发的节奏,主动囤货备货意愿不足,带动主流收购价格下行。普通货源承压更为明显,优质好货因存量有限相对抗跌,以质论价进一步凸显。果农虽存有一定抗价心理,但终端走货不畅叠加,部分产区降价出货现象增多,现货整体缺乏持续挺价的基本面支撑。
市场到货方面,销区到货规模较上月末出现回升,主要源于产区入库收尾后,客商逐步分批发运自存货源。但终端需求整体依旧疲弱,秋冬季应季鲜果大量上市,持续分流苹果(AAPL)鲜食消费(883434),下游批发商拿货心态谨慎,中转环节货源积压现象仍存,需求端承接力度不足仍制约当前现货价格。
2.2新季入库逐步收尾去库节奏成后市博弈焦点
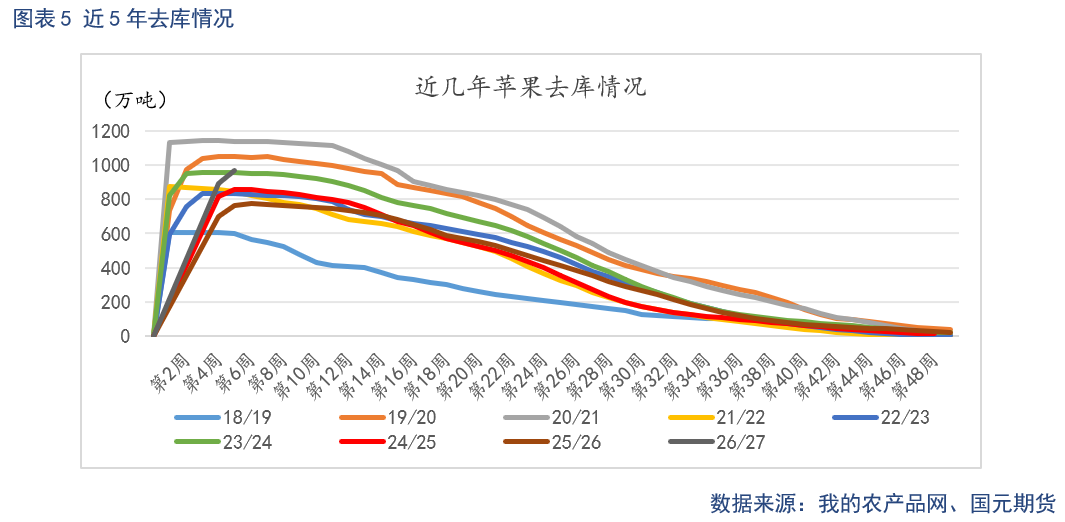
据我的农产品(850200)网统计,截至2026年11月11日,全国苹果(AAPL)主产区冷库旧季库存966.8万吨,较上周增加72.73万吨,高出去年同期26.5%。当前规模已突破前两产季的年度入库峰值,且山东产区尚未完全扫尾,最终入库峰值仍待确认。上一季旧库已于10月底全面清库收官,陕西、甘肃等西部产区清零更早,目前市场交易完全由新季货源主导,旧季尾货对价格的支撑与扰动已完全消退。
全国入库延续西快东慢的推进节奏。西部产区采收与入库基本收官,甘肃库容接近满库,陕西库容比同样处于近年高位,其中果农被动入库占比偏高,普通统货与优质好货的价格分化持续加剧。山东产区入库进程相对滞后,条纹苹果(AAPL)上色推迟导致下树与入库节点整体后移,当前库容与去年同期基本持平,预计下周将逐步完成入库扫尾。
入库结构与去库压力更值得关注。本季客商主动入库意愿持续偏弱,入库货源以中等品质统货与果农自存货为主,优质货源占比有限。库存分散在议价和资金承受能力偏弱的果农群体中,若终端走货不及预期,集中抛售风险高于往年。从去库节奏看,本季库存起点显著高于往年,若要在产季内完成正常清库,周度出库效率需较去年明显提升。但当前终端消费(883434)疲弱、销区走货偏慢,叠加秋冬应季鲜果替代分流,库存压力将持续存在。
2.3新季货源充足出口逐步迈入旺季
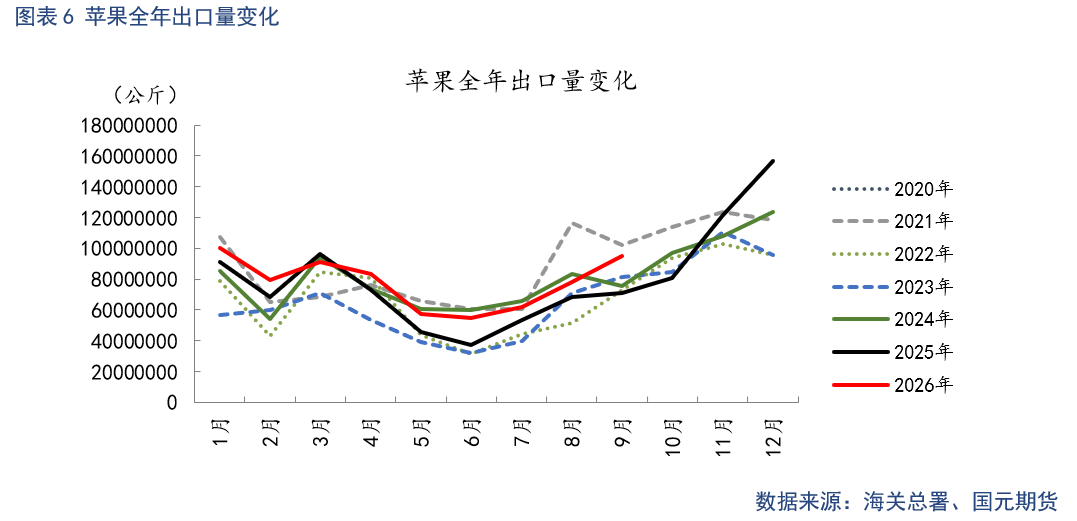
据海关总署数据显示,截至2026年9月,我国苹果(AAPL)当月出口量为9.48万吨,较8月环比上升21.54%,较去年同期上升33.9%。9月海外本土夏季鲜果供给高峰逐步回落,对我国苹果(AAPL)的替代效应持续减弱,主销市场采购需求回暖。进入10月,苹果(AAPL)出口处于新旧产季的货源衔接窗口期。旧季符合出口的冷库果已消耗至低位,随着新季晚熟富士全面集中下树,国内可外销优质货源将得到充足补充,果品品质与规格优势进一步凸显。叠加海外圣诞、元旦节日备货窗口全面开启,东南亚、南亚等核心主销市场采购需求将集中释放,苹果(AAPL)出口将正式转入季节性旺季,出口规模有望持续扩容,后续仍需关注海外消费(883434)落地与竞品供给变化。
2.4
秋冬鲜果全面接棒消费分流效应进一步凸显
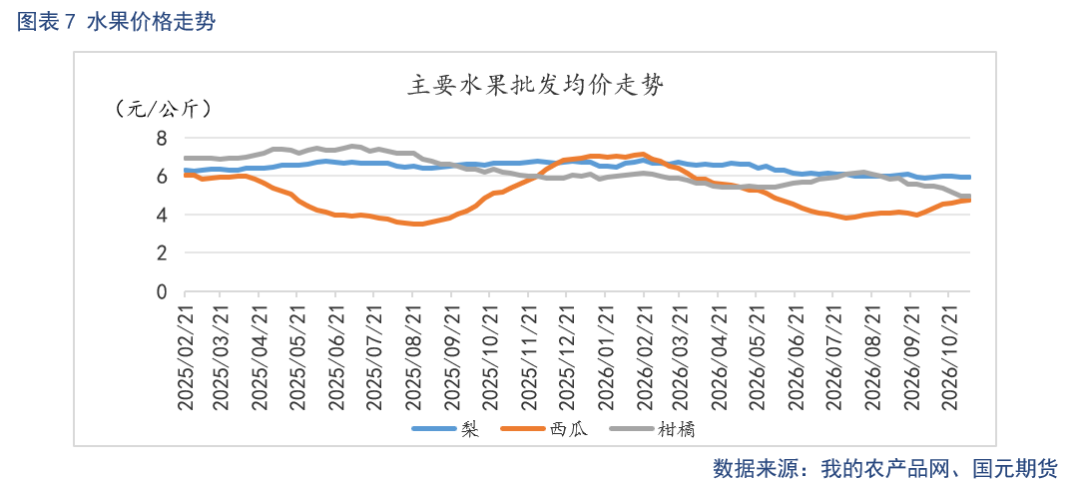
随着国内水果消费(883434)多元化趋势持续深化,苹果(AAPL)的刚需消费(883434)属性不断弱化,作为全年流通的大宗果品,其终端需求始终受到应季鲜果的持续分流冲击。据我的农产品(850200)网统计,截至2026年11月06日,全国鸭梨批发均价为5.92元/公斤,较上月末末环比下降0.02元/公斤。西瓜批发均价为4.76元/公斤,较上月末环比上涨0.08元/公斤。柑橘批发均价为4.95元/公斤,较上月末环比持平。秋冬季水果随着上市量持续释放,终端流通价进一步下探;西瓜等夏令鲜果因供给持续收缩,价格较上月末小幅抬升,已基本退出主流消费(883434)市场。
国内鲜果市场完成夏秋品类的全面切换,秋冬应季鲜果进入集中上市高峰。其中早熟柑橘、蜜柚等品类批量上量,供给规模持续扩大,整体定价处于偏低区间,性价比优势进一步凸显,对居民日常鲜食消费(883434)吸引力较强;梨、猕猴桃、冬枣等秋冬果品同步维持充足供应,市场可选品类丰富多样,持续分流苹果(AAPL)鲜食消费(883434)份额。叠加当前苹果(AAPL)终端消费(883434)整体处于节后淡季,销区走货节奏偏缓,贸易商普遍维持随采随销的谨慎策略,应季鲜果的替代效应进一步放大了苹果(AAPL)需求端的疲软态势。
随着全国新季苹果(AAPL)入库进入收尾阶段,丰产高库存的利空已基本落地,盘面在前期大幅下跌后迎来超跌修复,但现货端并未同步跟进,产区价格整体偏弱运行。供给端来看,本季入库总量处于近年高位,且货源结构分化明显,果农被动存储的统货占比较高,优质货源占比有限,库存去化压力突出。需求端依旧平淡,销区受秋冬应季鲜果分流冲击,终端消化节奏迟缓,批中转环节库存偏高,节日备货尚未启动,需求端暂无实质驱动。展望后市,高库存与偏弱的货源结构决定中期行情基调偏弱,短期在利空出尽与情绪修复下维持区间震荡,操作上仍以反弹偏空思路为主,后续重点跟踪周度去库进度与春节备货启动时点。

写作日期:2026年11月12日
分析师