


今年上半年,中东地缘局势因素点燃硫磺行情,价格一路飙升,涨幅一度接近两倍;但截至11月13日,供应紧张有所缓解、下游需求支撑有限,硫磺价格已较峰值“腰斩”。同一轮跌价,在有色化工(850102)产业链上却演绎出分化。
记者采访多家企业了解到,硫磺跌价的影响截然不同:火法冶炼副产硫酸的企业,硫酸售价随行情走弱,副产品收益或被压缩;需要外购硫酸用于浸出的湿法冶炼企业,则受益于硫酸降价,生产成本明显减轻。
6月冲高
而今“腰斩”
隆众资讯数据显示,今年以来,硫磺价格走出先涨后跌行情。6月,国内硫磺港口现货价格升至11750元/吨的年内峰值,较美以伊冲突爆发前一度上涨190%。此后价格逐步回落,截至11月13日,国内硫磺港口现货价格报4950元/吨,较峰值下跌57.87%。
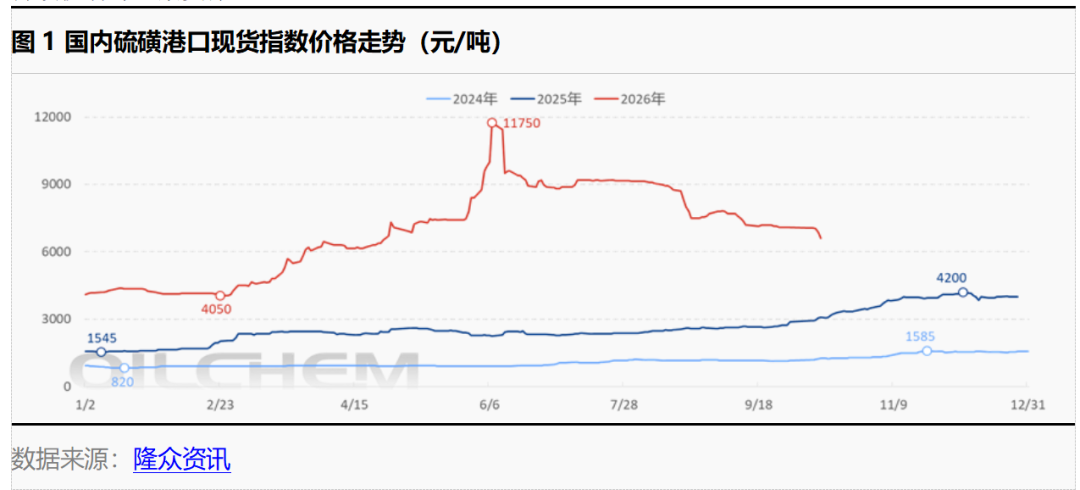
硫磺是石油炼化、天然气(885430)开采净化及煤化工(884281)的副产品,是硫磺制酸工艺的核心原料。其制得的硫酸是有色金属(1B0819)湿法冶炼的浸出原料,而火法有色冶炼本身会副产硫酸。
隆众资讯分析师司斌表示,今年上半年硫磺价格大涨,核心推手是中东地缘局势扰动全球供应。中东是全球硫磺主要产地,2026年该地区对外供应的硫磺资源同比明显收缩。
司斌表示,2月底至3月地缘冲突升级后,霍尔木兹海峡通航受阻,中东硫磺外发迟滞,国内自中东的进口量明显下滑。为保障国内磷肥刚需,国内施行硫磺保供政策,以弥补外部供给缺口,这也削弱了国内对中东进口货源的依赖。而硫磺价格持续走高之后,高价也抑制了下游采购需求。
司斌分析称,随着国际硫磺市场需求整体走弱,海外硫磺价格持续下行,但目前海外价格与国内现货仍呈明显倒挂;叠加长协商家及少数终端按需采购,共同推动11月国内硫磺市场出现反弹。不过此轮反弹能否延续,仍需观察国内商户后续补库意愿。
硫酸供给方:板块收益或回落
硫磺价格回落,对有色冶炼企业形成差异化影响,核心取决于企业是硫酸供给方还是需求方:火法冶炼副产硫酸、对外销售的企业,硫酸售价随行情走弱时,副产品收益会被压缩;需要外购硫酸用于浸出的湿法冶炼企业,则能受益于硫酸降价、生产成本减轻。铜冶炼就是典型代表。硫磺价格下跌对火法炼铜企业、湿法炼铜企业影响不一。
中国有色矿业(HK1258)方面向记者表示,公司基本不采购硫磺,硫酸是旗下火法冶炼厂的副产品。据悉,2025年公司硫酸总产量约106.83万吨,30%供给内部湿法子公司消耗,剩余70%对外销售;副产品硫酸也是2025年公司冶炼板块主要利润来源之一。
值得一提的是,硫酸行情存在区域性分化,中南部非洲硫酸需求稳健,当地硫酸价格并未跟随国内硫磺大幅回调。数据显示,10月刚果(金)卢阿拉巴铜冶炼厂硫酸出厂价890美元/吨-900美元/吨,赞比亚谦比希铜冶炼厂硫酸出厂价450美元/吨-500美元/吨,处于较高水平。
中国有色矿业(HK1258)是赞比亚当地重要硫酸供应商。赞比亚本土火法冶炼厂年硫酸总产能约80万吨,其中中国有色矿业(HK1258)贡献约25万吨。受谦比希铜冶炼厂9月-10月为期一个半月检修影响,区域硫酸供给收缩,推动当地硫酸价格自9月初400美元/吨上行。尽管三季度当地硫磺价格环比小幅走弱,但区域供给收紧主导酸价走势,表现较为坚挺。
硫磺消耗方:成本压力缓解
反观以硫磺为原料的有色、化工(850102)企业,硫磺价格回落带来原料采购成本下行,形成阶段性利好,但利好空间受到多重条件约束。
洛阳钼业(603993)方向记者表示,硫磺价格回落有助于压低原材料采购成本,对公司经营形成利好。
除硫磺价格下跌行情带来的红利外,公司也通过技术攻关常态化控制酸耗,平抑硫磺涨价影响。今年4月-5月,刚果(金)硫磺高位阶段,KFM实验室摸索得出,pH值1.55条件下,铜浸出率与吨矿硫酸单耗综合效益最优;依托该试验成果以及降酸耗专项活动成果,4月-5月,KFM吨矿酸耗较一季度明显下降。同时,洛阳钼业(603993)中国区回收焙烧工序二氧化硫烟气,转化产出98%工业硫酸,增加自有酸源供给。
兴发集团(600141)有关人士表示,硫磺价格下跌,可以降低公司肥料产品的成本。不过尽管当前硫磺价格有所回调,但绝对价格仍处较高水平,企业成本压力仍存。
此前,硫磺价格上涨向下游磷肥传导难度较大,硫磺上涨带来的成本增量大多由企业自行消化。公司正在推进磷石膏制硫酸联产水泥(884060)项目,投产后外购硫磺量或进一步下降,以应对硫磺价格高位运行。


