


【20261116】棉花:近月合约的困境
核心观点:中性外盘因印度CAI调减产量偏强震荡;国内下游偏空,但是01仓单问题是目前主要矛盾,解决之前盘面偏强。
月差:中性关注做空期权市场波动率。
现货:中性偏多棉花现货交投刚需成交,优质皮棉销售基差仍暂持稳。
进口棉:中性9月进口5万吨。
进口棉纱:中性偏空港口库存继续累积,贸易商让利出货,关注潜在风险。
库存:中性偏空1)纺企原料库存随采随用、棉纱成品累库;2)织厂原料小幅补库、坯布累库。下游疲弱。
新年度种植预期:中性偏空2026/27年度全球棉花平衡表较10月下调产量、消费(883434)量、期初库存及期末库存,贸易量小幅上调。2026/27年度美国棉花平衡表显示,产量、消费(883434)量及期末库存均较上月下调,影响中性偏多。
全球终端消费(883434):中性偏多美国服装及服装面料批发商库存小幅补库,但零售商去库为主(中性),我国棉纺(884128)出口东南亚及欧美日韩份额维持,关税影响较小(偏多)。出口市场拓展非洲、俄罗斯、拉丁美洲等(偏多)。
宏观:中性偏空宏观风险仍未完全释放,加息预期延续到明年上半年,此外市场对科技板块叙事存在阶段性担忧。国内以稳为主,刺激政策非常有限。
01仓单的解决路径
01合约的掣肘
当前的最大问题是01仓单如何生成的问题。
首先仓单就是对应非标流动最差的货,当前的格局形成分化,好货走现货成交,差货走仓单+现货成交。
本质问题:如何缩基差?基差=现货-期货
1、现货价格下跌:主要矛盾在消费(883434),短期下游进入淡季,消费(883434)端形成负反馈,承接力有限。但是从长期看,要关注出口需求,如果出口需求能够给予支撑,下游的承接力依然在,这点在近期外盘表现上也得以印证。
2、期货价格上涨:主要看盘面有多强的意愿接01仓单。01仓单大概率对标哈密货,1-5正套接货,一旦基差再度下滑,面临持仓成本等硬亏损无法覆盖。(接到好货是运气,不讨论。)15500-16000又有大量套保盘等待解放。
困境:
1、空头:虽然紧跟基本面,但是很可能交不出仓单,退路有限;
2、多头:理论上可以逼仓,但是却没那么想要仓单,那这力度就会弱很多。叠加下游、产量多方考量,这个头寸并不顺。
3、最终大概率导致价格僵持,期货与现货各走各的路,哈密货等重新定价。
重新定价,谁让步:
多方承担。1、基差亏损一部分;2、盘面让步一部分;3、通过多种期货期权工具操作弥补一部分。
僵持之下,时间流逝
01合约仓单注册与有效预报均显著低于同期水平。但是可能本季度仓单注册整体水平下移,期现分流。
下游虽然表现疲弱,但是时间流逝,做空的时间窗口在关闭,12月存在节前备货的可能,存在下方支撑。
宏观悲观情虽然尚未全面转向,但是短期存在反弹修复的可能。

数据来源:紫金天风期货研究所
纱线端:堰塞湖
USDA上修国内棉花产量
对于新季,USDA11月对中国产量上修10.9万吨,影响中性偏空。当前的产量预估与国内此前预期比较接近,因此对国内盘面影响较小。
据中储信息中调查,2026年全国棉花产量同比降5.3%至733.7万吨,其中新疆产量696.6万吨,同比下降5.7%。

数据来源:紫金天风期货研究所
10月消费承压
25/26年度消费(883434)总量在887.13万吨,符合预期。
10月商业库存达到历史同期新高。

数据来源:紫金天风期货研究所
下游负荷:纱、布端开机继续边际下降
截至11月13日,棉纱厂开机负荷为46%,其中新疆维持较高开机,内地限产。织厂整体开机率稳中有降,目前开机水平小幅下降至53.9%。

数据来源:紫金天风期货研究所
纺织产业链库存:下游库存压力较大
截至11月13日,纺纱厂原料库存为31.4天,随采随用,成品库存28.4天,棉纱库存累积。织布厂棉纱库存在7.3天,边际小幅补库,织布厂全棉坯布成品库存34.5天,织厂库存量压力较大,已经超过去年同期。

数据来源:紫金天风期货研究所
轻纺城成交情况
轻纺城(600790)成交明显弱于同期水平,主要来自于化纤布的疲弱,棉布成交较同期尚可。
全棉坯布市场变化不大,交投维持疲弱。市场维持淡季行情,需求不足,内销订单增量有限,多数织厂表示近期订单小幅增加,总体走货速度平缓,预计后市改善不佳。外销订单方面局部地区织厂反应外销订单询价、落单尚可。

数据来源:紫金天风期货研究所
棉纱:交投边际改善,新疆走货好于内地
纯棉纱市场交投边际有所改善,纱价略有回升,内地纺企询价增多,但整体刚需为主。市场依旧以新疆出货为主,内地纺企维持有价无市状态,零星小单出货。品种方面,出货有一定好转,低支气流纺需求也有所改善;常规普梳品种也有一定好转。
利润方面,内地纺企即期现金流在-362元/吨左右,新疆纺企即期利润在44元/吨左右。

数据来源:紫金天风期货研究所
东南亚纱线情况
开机方面,印度受排灯节影响开机下滑,节后陆续回升,越南、巴基斯坦开机稳中有降。
巴纱受淡季影响订单一般,个别赛络纺品类报价较低。海外原棉成本支撑增强,外纱议价空间略有收窄。但因淡季氛围浓厚,买家因担忧棉价下行,多只签近月短单。

数据来源:紫金天风期货研究所
进口棉纱:让利去库
巴纱赛络纺、印度紧密纺等品种时有降价促销现象,吸引布厂逢低采购,带动局部去库。整体来看,海外纱厂发货积极,但下游消化缓慢
当前港口库存压力仍存,处于历史同期高位水平。贸易商心态谨慎、积极让利出货去库。

数据来源:紫金天风期货研究所
USDA11月报告中性偏强
全球-产量下调,影响偏多
11月USDA报告,2026/27年度美国棉花平衡表显示,产量、消费(883434)量及期末库存均较上月下调;出口、进口与期初库存预估维持不变。产量下调10.3万吨,主要由于平均单产下调2%至775磅/英亩。消费(883434)预估下调3万吨。整体期末库存下调2.1万吨。
2026/27年度全球棉花平衡表较10月下调产量、消费(883434)量、期初库存及期末库存,贸易量小幅上调。产量下调超10.3万吨,因印度、土耳其、阿根廷、美国产量下调,降幅超过澳大利亚与中国的增产增量。消费(883434)下调7.3万吨,主要来自孟加拉国与美国需求调减。全球期末库存小幅下调2.5万吨。

数据来源:紫金天风期货研究所
美棉收获进度加快
截止11月8日,美棉15个棉花主要种植州棉花吐絮进度94%;近五年同期平均水平在98%,较均值偏低4个百分点。
美棉15个棉花主要种植州棉花收获进度71%;较均值快8个百分点。
整体生长收获进度稳健,主要受干旱影响,单产下滑,当前usda给出的286-290万吨的范围已经比较公允。

数据来源:紫金天风期货研究所
美棉签约增长、装运放缓
截至2026年11月5日当周,2026/27年度美陆地棉周度签约3.57万吨,环比下滑43%,其中越南签约1.27万吨,土耳其签约0.6万吨;2027/28年度美陆地棉周度签约0.7万吨;
2025/26美陆地棉周度装运3.89万吨,环比增加24%,其中越南装运1.47万吨,孟加拉国装运0.45万吨。
因外盘强势,当周出口销售环比大幅下滑,装运继续提速。皮马棉签约放量,印度、孟加拉买盘为主。

数据来源:紫金天风期货研究所
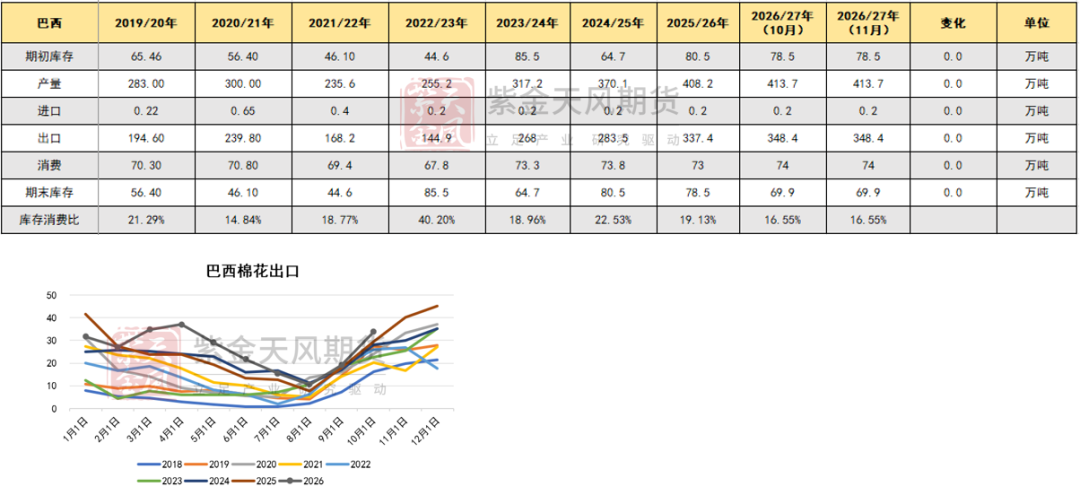
巴西棉出口旺盛
USDA11月报告对巴西产需均未作调整。巴西的产量已经明朗。
巴西出口旺盛,10月达33.82万吨,东南亚为主要采买方。
数据来源:紫金天风期货研究所
印度棉花产量预期稳定
CAI大幅调减印度棉花产量至476万吨,降幅接近100万吨,成为美棉强支撑的重要依据。
USDA对于印度产量跟随调减10.8万吨,降幅没有CAI那么多。
CAI的调整未来依然可能摇摆。

数据来源:紫金天风期货研究所
内外价差当前中性,换月挤压了正套空间
印度棉调减给外盘比较强的支撑和驱动,但是落地产量仍存摇摆。整体外盘偏强,问题在于contango结构下换月挤压了上行空间。
内盘在仓单问题解决之前偏强运行,解决后才能回归基本面,关注下游与宏观情绪。短期依然处于区间博弈阶段。
换月后内外正套的入场点缺乏性价比。

数据来源:紫金天风期货研究所
总结
供应端:
1、国内当前新疆产量预期回升到700万吨以上,全国产量预期在730-740万吨。
2、美棉、巴西棉产量基本明朗,印度产量出现摇摆,印度减产是大概率时间,不确定性在于减产多少。
需求端:
1、内销低迷、出口亮眼,成为今年消费(883434)端主旋律。
2、需求走弱明显,国内下游旺季反馈低于预期。
3、外盘在80美分/磅以下存在采购需求。
结论:目前外盘在80美分附近窄幅震荡偏强,关注印度产量;国内在01合约仓单问题完全解决之前,都比较僵持。解决后看时间窗口,如果下游年前补库启动顺利,会托底盘面。


