能化
摘要
近十年来全球能源(850101)供需总量稳步扩张,增速在疫情后由脉冲式修复回归中低速通道,增量贡献逐步由化石能源(850101)转向非化石能源(850101)。当前石油、煤炭(850105)、天然气(885430)合计仍占全球消费(883434)近八成,是能源(850101)体系的绝对主体,但三者发展趋势明显分化;产需格局上,石油呈中东、美洲、俄罗斯三极供给,煤炭(850105)高度集中于亚太且贸易内循环强化,天然气(885430)则由管道气转向LNG。地缘冲突、制裁与运输通道风险深刻重塑三大能源(850101)的贸易流向与定价逻辑,成为影响全球能源(850101)安全与价格的核心变量。
01
全球能源供需总量及结构
2015年-2025年期间,全球能源(850101)供需总量整体表现稳步扩张,增速由疫情后的脉冲式修复回归中低速增长通道。从供应端看,十年间全球能源(850101)供应量由192.86亿吨标准煤升至约224亿吨标准煤,累计增长16.15%。期间2020年受疫情冲击同比下降3.51%,2021年反弹至6%(为近十年高点),此后增长率回落,供应扩张动能边际放缓。此外,不同能源(850101)对增长贡献有所差异——根据加权估计,2024年化石能源(850101)(石油、煤炭(850105)、天然气(885430))合计增量贡献约1.05%,非化石能源(850101)合计约1.74%,化石能源(850101)对供给增量的贡献有所下降。从需求端看,2025年全球一次能源(850101)消费(883434)预估为220.9亿吨标准煤,较2015年增长17.88%,需求端与供应端扩张节奏基本一致。根据市场预测,需求总量仍在2040年达到约245亿吨标准煤、2060年约285~295亿吨标煤,增长远未见顶,但重心将逐渐转向非化石能源(850101)。
结构上,2025年全球能源(850101)消费(883434)仍以三大化石能源(850101)为绝对主体:石油30.8%、煤炭(850105)25.7%、天然气(885430)23.1%,合计79.6%;其余非化石能源(850101)合计20.4%。三大化石能源(850101)份额较2024年小幅下降,符合能源(850101)转型趋势和市场预期。未来三大化石能源(850101)发展趋势将出现分化:煤炭(850105)进入衰退期,份额持续压缩;石油进入平台期,预计需求在2030年见顶后缓慢回落;天然气(885430)仍处发展期,是三大能源(850101)中份额唯一还能提升的品种,预计在2035年-2040年期间达到高点,此后随非化石能源(850101)挤压回落;非化石能源(850101)则进入爆发期,2060年份额将超过50%。


02
三大能源产需结构与运输通道
全球三大能源(850101)各自形成特征迥异的产需与运输格局,进而形成全球化石能源(850101)的贸易体系。
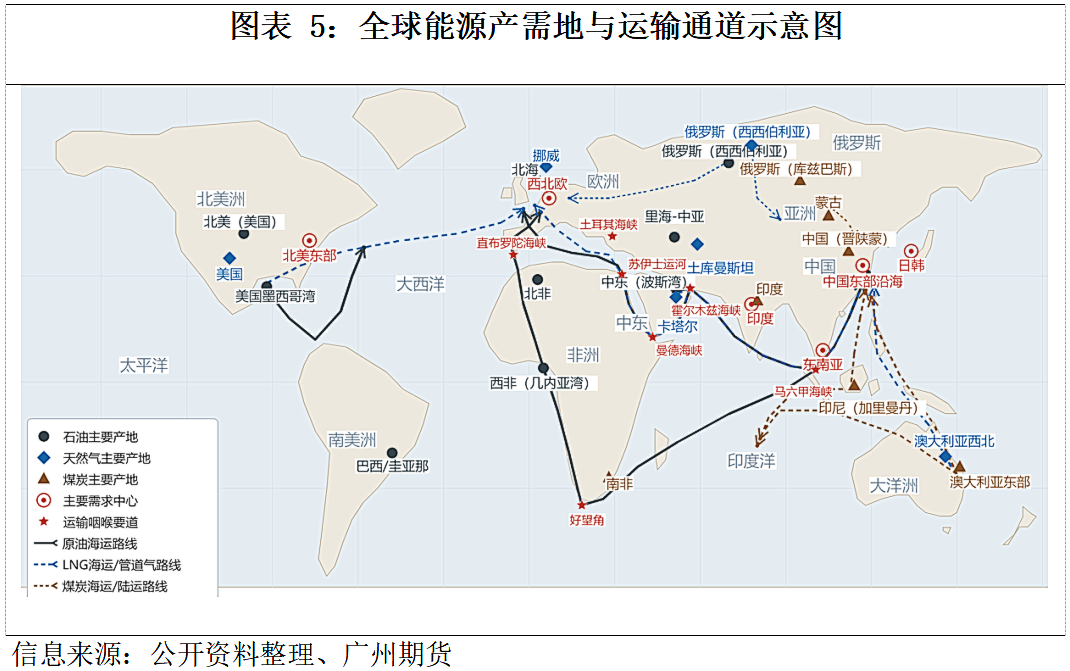
石油的供给为三极结构:①中东贡献全球近三分之一的原油产量,握有全球55.52%的探明储量(8730.53亿桶),其中沙特为最大产量国,可持续产能1211万桶/日。中东丰富的石油储备和较高的产量,决定了该地区原油成本最低;为了掌握地区石油定价权,OPEC实行配额制度、限制产量规模,因此中东地区增量最慢。此外,由于中东出口高度依赖霍尔木兹海峡与红海两条通道,在地缘冲突频发的背景下,运输通道极为脆弱。②美洲是过去十年主要的增量来源:美国产量约1358万桶/日,页岩油投产调整更灵活,供给具备较强的弹性;此外,巴西深水与圭亚那Stabroek区块亦贡献了非OPEC增量的主要部分。③俄罗斯则是受西方制裁的第三极,产量约1050万桶/日。出口完成东向重构,印度成为主要接货方,运输依赖“影子船队”。为维持出口体量,价格以折价换取流动性。由于原油产能释放存在刚性,任一极发生供给扰动都将冲击全球原油供需格局。需求端方面,原油消费(883434)分布相对分散,美国、中国、印度为全球前三大消费(883434)主体;消费(883434)以交通燃料为主,同时支撑化工(850102)原料需求。
煤炭(850105)的集中度最高。2025年全球煤炭(850105)产量为90.53亿吨,亚太地区份额为80.07%,其中中国产量48.53亿吨(占全球53.617%)、印度产量10.84亿吨(11.97%)、印尼产量7.9亿吨(8.73%)。然而两大产量国中国、印度出口量极少,均为净进口大国,这主要是因为两国存在庞大的电力与工业需求,同时本土高卡动力煤、炼焦煤供给存在结构性短板,长期需要外部货源补充。主导出口的是另外四国:印尼5.5亿吨(低卡动力煤,流向亚洲 电厂)、澳大利亚3.5亿吨(高卡动力煤与炼焦煤,供给亚太电力与钢铁(850106))、俄罗斯2亿吨(动力煤,受制裁后折价东运)、蒙古0.8亿吨(炼焦煤,陆路对华)。欧洲方面,在碳中和(885919)转型、煤电机组持续退役的长期趋势,叠加2022年对俄硬煤实施进口禁令之后,已经逐步退出亚太海运煤炭(850105)贸易圈;其剩余煤炭(850105)进口转向大西洋(600558)沿线货源,不再与亚洲主体争夺印尼、澳洲货盘。贸易格局变迁带来的结果是全球煤炭(850105)贸易半径缩短、亚洲内循环强化,印尼与澳洲的货基本不出口亚洲以外的地区,俄煤与蒙煤集中流向中国与印度。
天然气(885430)市场供给端主要为美国、卡塔尔和俄罗斯,贸易形态正从管道气转向LNG。美国依托页岩气(885372),既是全球最大天然气(885430)生产国,也是当前第一大LNG出口国,2025天然气(885430)产量为1073.74十亿立方米,出口147.01十亿立方米,墨西哥湾仍有新项目持续投产;卡塔尔依托北方气田,2025年天然气(885430)产量183.52十亿立方米,出口规模达110.96十亿立方米,占全球LNG 贸易量约20%。其气源开采成本最低,但出口几乎全部依赖霍尔木兹海峡,通道风险突出。俄罗斯2025年产量609.39十亿立方米,出口35.97十亿立方米,在欧洲管道气市场萎缩后转向东向布局,西伯利亚力量1管线已经达到380亿立方米/年的设计输量,西伯利亚力量2尚在谈判推进阶段。整体而言,美国和卡塔尔以出口可灵活调配的LNG为主,优先流向溢价更高的市场;俄罗斯出口以管道气为主,资产定向性强,市场切换周期(883436)漫长。需求方面,欧盟是传统核心买家,气电用来替代退出的煤电与核电(885571),同时供暖季节性拉动需求,是全球对供给缺口最敏感的市场;中国为全球第一大天然气(885430)进口国,2025年全年进口规模超1.2亿吨,消费(883434)结构兼顾城市燃气供暖、工业燃料、化工(850102)原料与调峰发电,冬夏价差波动显著;日本、韩国本土资源匮乏,是刚性 LNG进口经济体;印度、东南亚是增量主力,伴随工业化与煤替代推进,用气增速最快,以工业燃料、新增电厂用气为主。