


咨询证号 | Z0017815
2026年以来科技革命、美伊地缘扰动、海外选举等事件频繁,市场常处于高波动状态,而期货交易的杠杆性使得价格波动带来的困扰放大。
通常情况下处理高波动行情的方式在于降低交易频率、合理的控制仓位、改变交易模式等等。
本文则主要利于套利的视角,揭示高波动情况下通过捕捉供需矛盾,寻找交易机会实现交易利润的路径和依据。
01 套利交易的“降波”
期货交易通常是研究品种基本面、技术面研判价格方向后,制定具体的交易计划,然后对执行兑现。
研究的工作中,对于未来价格方向的判断通常是寻找一种模糊的正确,而实际去执行交易计划的过程中,则面对的是路途中的坎坷与波动。
想要兑现正确的交易逻辑,必须要面对的就是无序的波动,尤其是在存在美伊扰动、关税博弈、国际政治博弈、流动性博弈的大环境下,套利交易的“降波”方式则是兑现交易逻辑重要的方法之一。
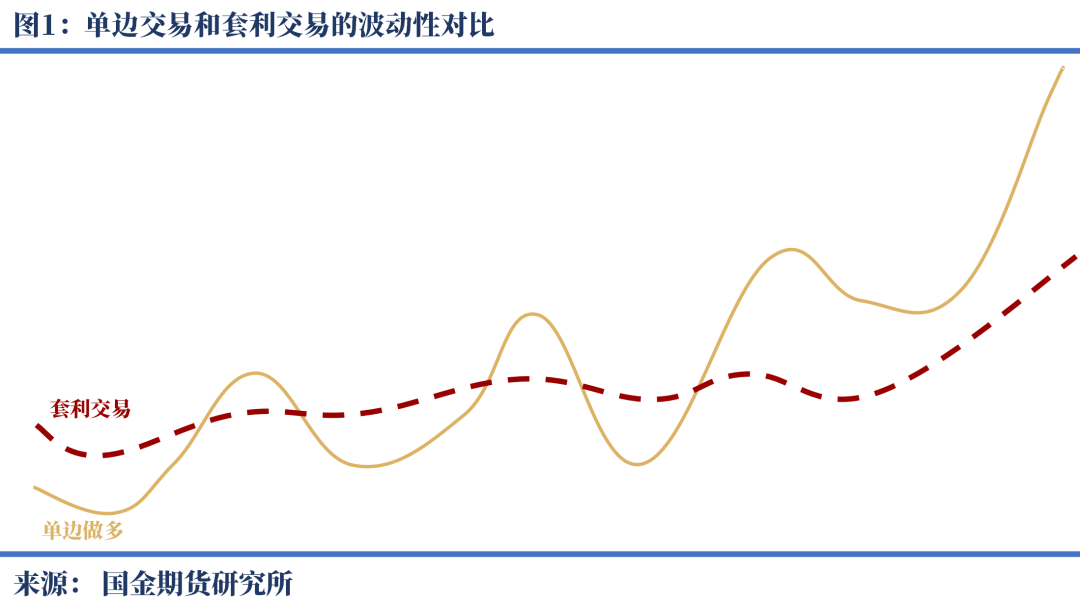
套利交易通过双边持仓的情况下,无论是涨还是跌,价格波动的过程中账户的稳定性相对是较高的。
另一方面,我们也可以发现,供需的矛盾主要是现实的矛盾,无论是涨还是跌的过程中,现货价格的波动通常大于期货。
以单边交易和套利交易面对的波动情况,表现为以下图片所示:
供应紧张、强基本面的情况下,往往伴随着低库存、强现实,近月的合约相对远月合约是偏强的;
反过来,如果供应宽松,交易未来落后产能淘汰、产能出清的情况下,则是弱现实让近月偏弱,强预期驱动远月合约相对抗跌。
市场常见的back结构和contango结构也是对应的以上两种场景,除开极少时间周期(883436)市场表现“戴维斯效应”下,套利交易的介入皆是应对单边高波动交易的一种补充。
02
正套交易和反套交易的博弈模式
通过套利交易来解决高波动问题中通常选择的交易方式则是正向套利和反向套利两种,机构在研判价格方向后通常采取的方式也常用正套替代做多、反套替代做空。主要源自于策略逻辑上的相似性:
正套交易逻辑
正套交易博弈的点和单边做多主要的相似性在于博弈现货的稀缺性,与单边持有一个品种一致,皆寻找的都是低库存、产能收缩、需求强势等等。
现货的稀缺性驱动的是近月合约或主力合约走强,而远月合约要面对产能释放进展、下游顺价承接能力、未来的流动性预期等,方方面面皆可能影响未来产品定价,往往上涨的幅度就相对有限。
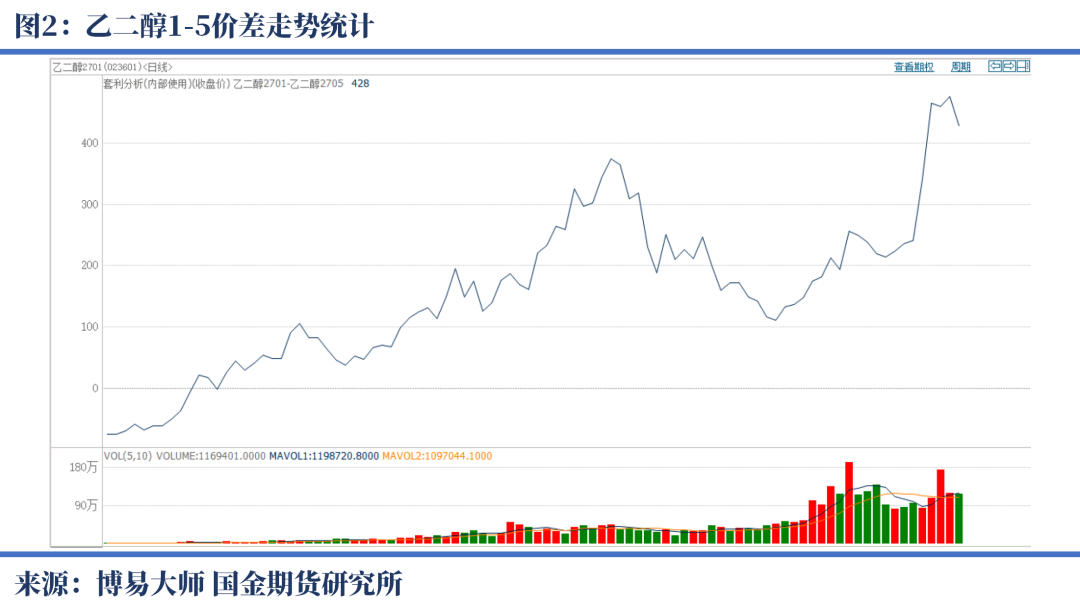
类似于今年乙二醇等品种基本面方面相对明确的低库存、稀缺性以及美伊扰动的尾部周期(883436)产能难以恢复的情况下,做多eg是相对常见的操作方式之一。
然而具体的执行过程中,单边做多01合约,下半年一轮上涨的过程中,单9月份的回调就超过800点,这是单边交易很难应对的回调。
策略执行的过程中,市场情绪波动、地缘政治升温降温节奏、市场流动性问题等等都可能成为影响持仓的原因。
选择eg1-5价差交易的优点则在于回调区间大幅降低到300点以内,最终在11月甚至创下新高。
持仓过程中市场波动带来的扰动大幅度减少,市场噪音影响减弱的情况下,现货低库存、稀缺性的做多逻辑能够更好得以实现。

反套交易逻辑
对应正向套利,反套交易则是与之相反,反套交易的是现货的充裕性。高库存产能相对过剩的情况下,博弈未来落后产能淘汰、市场预期改善等等。
在此类情况下,近月的高库存、高存栏、弱需求等利空因素皆属于反套逻辑与空头交易相似的逻辑,区别同样是持仓账户的波动情况不一样。
类似生猪尾部的空头行情,养殖产业高存栏问题相对复杂,囚徒困境下养殖行业在现金流充裕的情况下,即使亏损也不会轻易降低产能。
考虑到养殖龙头企业财报数据在24年、25年高利润的情况下,26年3个季度的亏损,很难缩减行业产能。
产业淘汰往往都是残酷的,直到一部分企业现金流充分耗尽的那一刻,可能才是产能缩减的转折点。
通过5-1反套持仓和单边做空01合约的波动情况比较类似,也可以看得出当一个品种扰动较少的情况下,套利交易相对于单边持有的收益是比较少的。
对于受不确定性扰动比较多的化工(850102)品种套利交易可能是比较强的助力,但是类似生猪此类相对独立,较少受到其他品种影响的品种,套利交易的效果则减弱。


当然,交易者心理上承受的压力还是不一样的,单边持仓属于是博弈起爆点,而套利交易则是通过正确的研究分析,中长线去兑现交易逻辑。

03
套利交易的风险性和博弈点
凡是皆有两面性套利交易除了在类似生猪类品种反套过程中交易的表现不及单边外,还存在的问题就是提高胜率的同时交易者可能重仓选择交易。
仓位过重的情况下,200、300点左右的波动也可能造成账户爆仓,套利交易也并非完全的低风险交易。
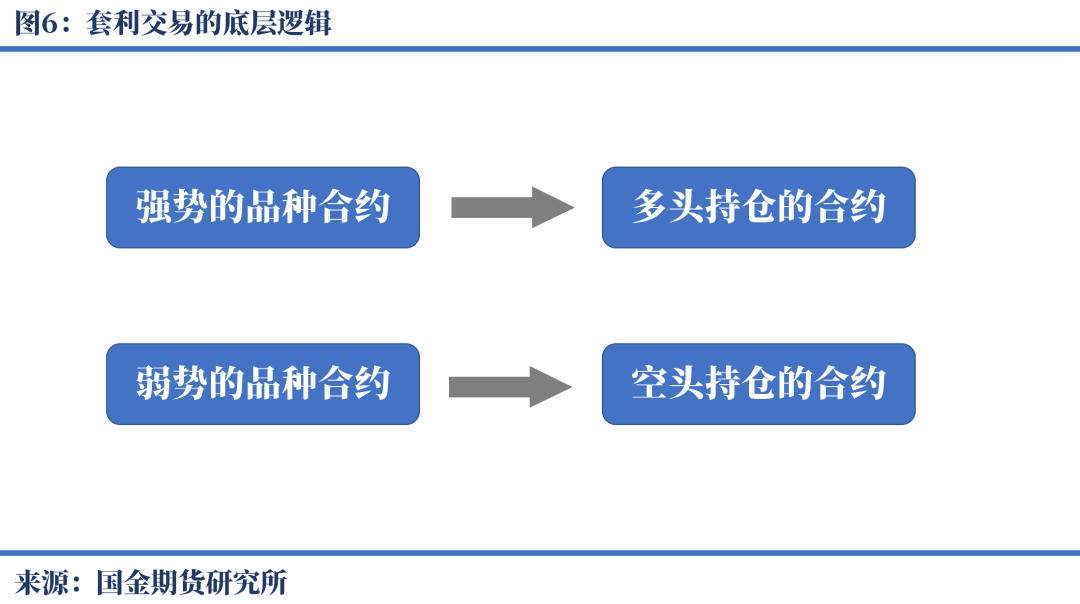
套利交易的精髓在于减少波动,实际上兑现利润的方式往往还是通过演绎的方式实现,做多强势的一腿、做空弱势的一腿。
套利交易核心仍然是两个单边逻辑的组合,而并非统计学上极大值、极小值之间的博弈。
类似于历史新高附近做空、历史新低位置做多一样,单纯因为这样的价格去交易,一轮突破行情就是血本无归。
套利交易需要的是对每一个合约单独的进行研究和分析,最终分解出强势的一腿和弱势的一腿。
总结:
1.在美伊扰动、关税博弈、国际政治博弈、流动性博弈的大环境下,套利交易的“降波”方式则是兑现交易逻辑重要的方法之一;
2.正套交易博弈的点和单边做多主要的相似性在于博弈现货的稀缺性,与单边持有一个品种一致,皆寻找的都是低库存、产能收缩、需求强势等等,是做多交易“降波”的方式;
3.反套交易的是现货的充裕性,高库存产能相对过剩的情况下,博弈未来落后产能淘汰市场预期改善等等,属于做空交易“降波”的方式;
4.套利交易的缺陷除了实现利润不及单边外,还存在的问题就是提高胜率的同时交易者可能重仓选择交易,最后导致交易的风险不低于单边交易;
套利交易的精髓在于减少波动,实际上兑现利润的方式并非仅仅关注价差,往往还是通过演绎的方式实现,通过单独对两个合约的研究分析,最终选择强势的一腿做多、弱势的一腿做空。
04
不教您走捷径,但陪您走更远
期货战场没有永恒的“圣杯点位”,唯有穿透价格波动的底层逻辑,方能驾驭不确定性中的确定性。
国金期货高手训练赢不做“代码指令式”的跟单工具,而是以“逻辑赋能”为初心,帮助交易者构建独立思考的研判体系。我们致力于为交易者提供前瞻性、实战化的深度分析,助您在波谲云诡的期海中锚定价值,智胜未来。
《看期市》是高手训练赢品牌下的系列栏目之一,栏目内容涵盖包括:技术分析类,解码K线语言、交易方法论,锻造实战体系、市场解析类,打破走势迷雾,工具应用类、解锁智能交易,宏观解读类贯通政经周期(883436),交易心理学,淬炼心智韧性——从工具到认知,助您搭建完整的期货博弈思维金字塔。


