宏观:美国通胀未有明显改善,市场加息预期上调,叠加AI资本开支增长,流动性问题凸显,美债收益率延续上行,美元指数走强,对有色板块存在压力。
铝土矿:近期海运费价格有所回升,但由于矿山存在提前锁定长协运力情况,铝土矿短期发运量预计有所回升。考虑到国内铝土矿库存仍处于绝对高位,铝土矿宽松格局难改,短期铝土矿价格依然承压。
氧化铝:国内电解铝产能限制政策对氧化铝需求端形成约束,随着年内国内新增氧化铝产能逐步爬产,氧化铝供应过剩格局难改,对氧化铝价格形成压制。考虑到海外氧化铝价格上涨带动国内部分地区氧化铝出口窗口开启,叠加价格低位挤压氧化铝厂利润,或导致后续企业检修增加,对氧化铝价格形成支撑,短期内氧化铝价格或震荡运行。
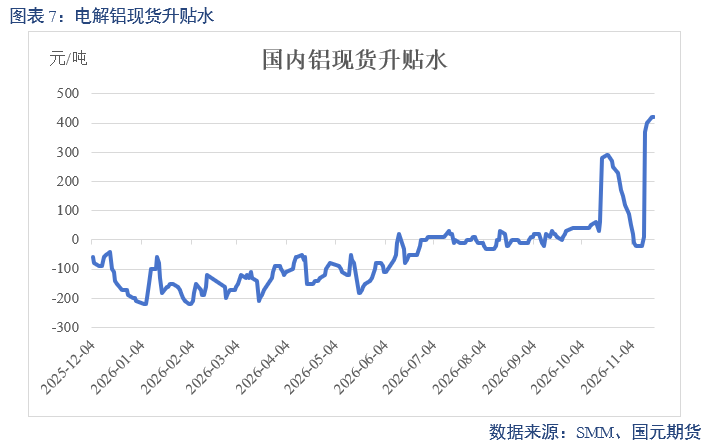
电解铝:国内电解铝因产能限制及高利润激励,产量平稳。从高频数据来看,铝水比例下滑,铝材开工呈放缓趋势,需求层面延续边际转弱,叠加宏观压力增强,对铝价上方存在压力。另一当面,近期铝锭出库回升、高去库延续,铝锭库存去化至低位的背景下,铝锭现货升水逐步抬升,短期基本面仍有支撑。此外,LME铝0-3升水已达到270美元/吨以上,现货短缺问题再次发酵。综合上述因素,预计短期铝价区间震荡运行。
铝合金:铝合金环节来看,需求淡季和废铝供应紧张问题依然存在,预计短期内跟随铝价震荡运行。
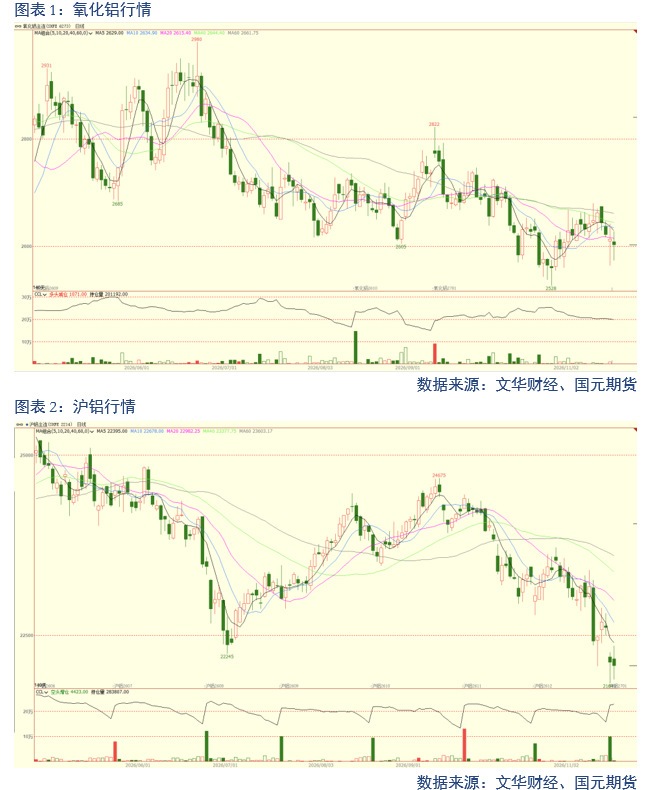
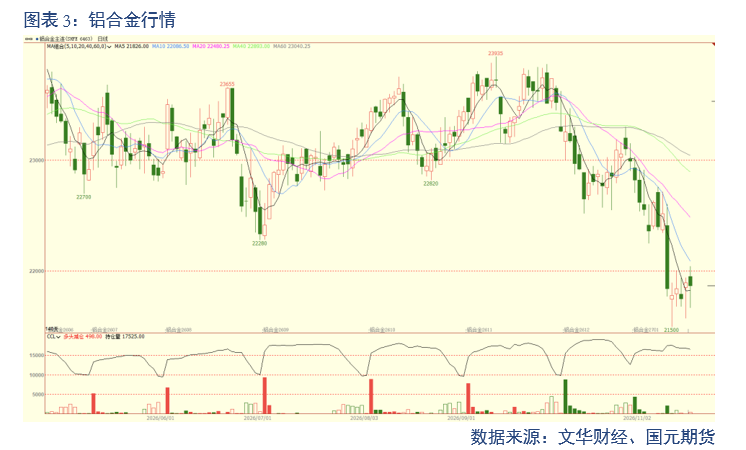
沪铝主力合约11月13日收盘价22610元/吨,较上周跌1.82%。氧化铝11月13日收盘价2622元/吨,较上周跌0.38%。铝合金主力合约11月13日收盘价21750元/吨,较上周跌2.9%。
二、现货价格及升贴水
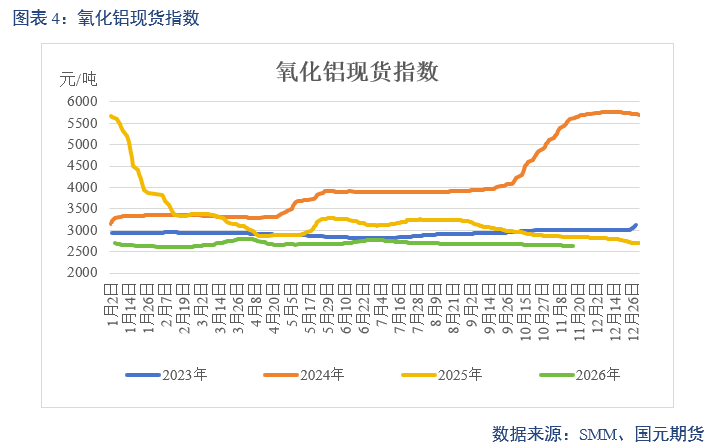
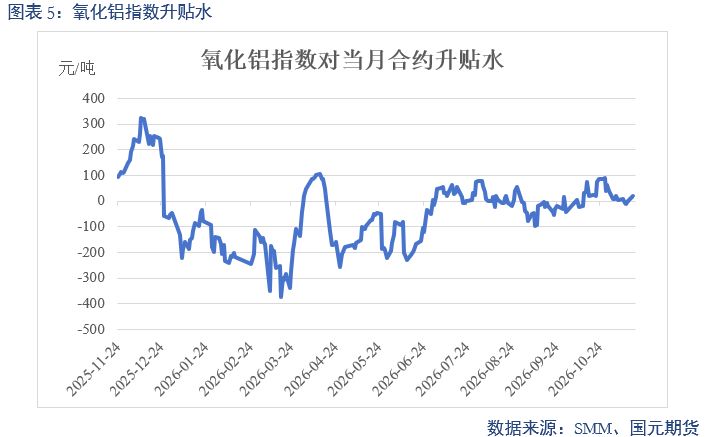
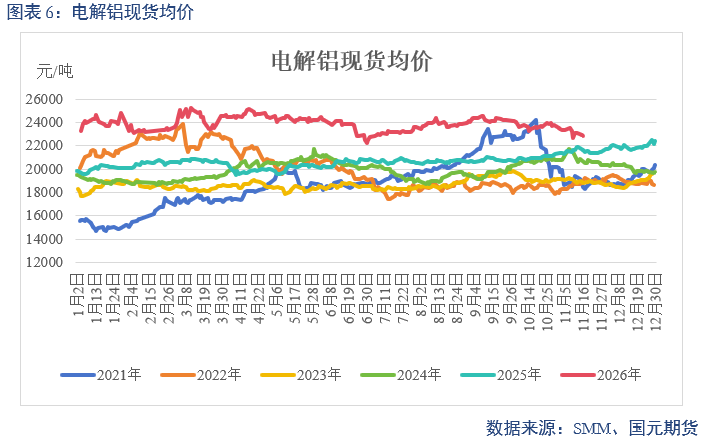
11月16日,中国氧化铝现货指数为2643元/吨,较上周减1元/吨;现货指数平均升贴水为18元/吨,较上周增11元/吨;中国电解铝现货价格为22960元/吨,较上周减580元/吨;现货平均升贴水为420元/吨,较上周增440元/吨。
11月16日,LME铝现货较3个月合约升贴水为258.45美元/吨,较上周走强166.47美元/吨。
三、铝土矿价格及出港情况
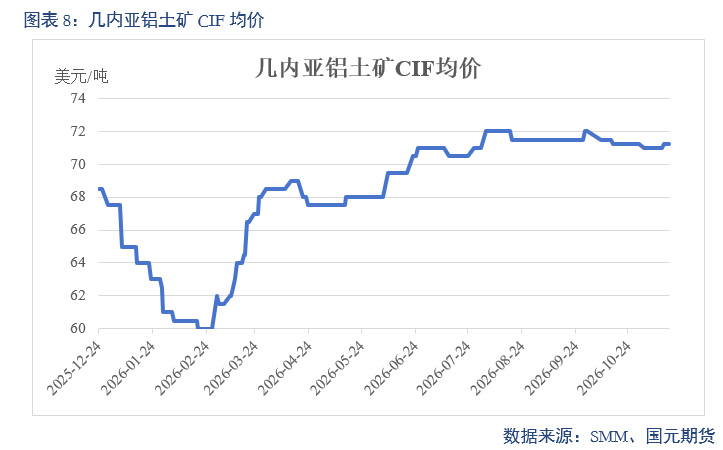
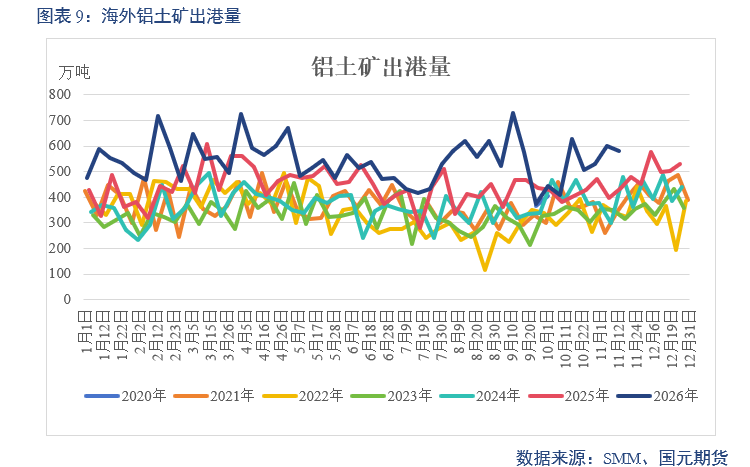
11月16日,几内亚铝土矿CIF价格为71.25美元/吨,较上周增0.25美元/吨。
11月13日,全球铝土矿主产区出港量为582.29万吨,较上周减17.56万吨。
四、氧化铝生产情况
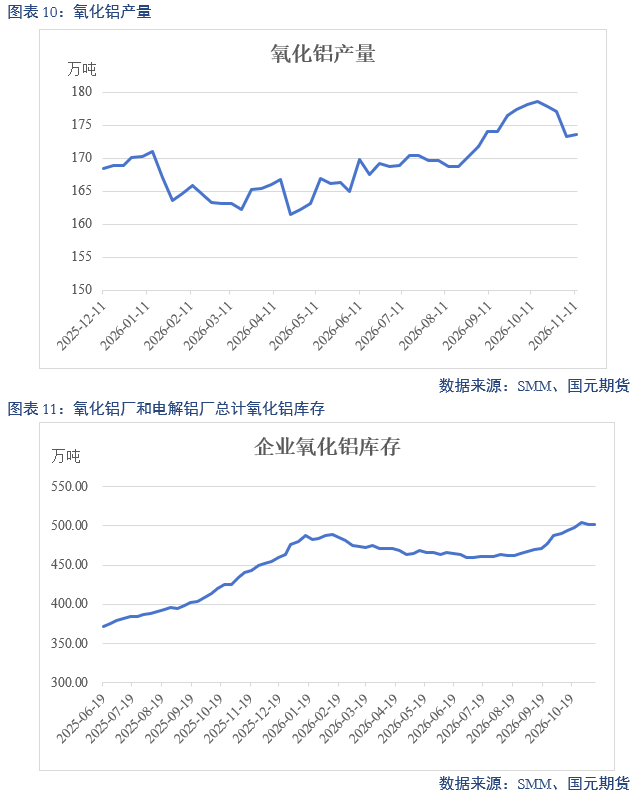
11月12日,氧化铝周度产量为173.6万吨,较上周增0.3万吨。
11月12日,氧化铝厂周度成品库存为137.56万吨,较上周增1.42万吨;电解铝厂氧化铝原料库存为363.88万吨,较上周减2.27万吨。
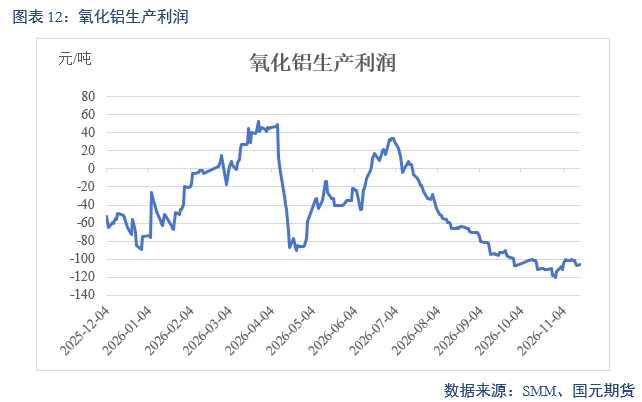
11月16日,SMM氧化铝生产利润为-106.19元/吨,较上周减6.19元/吨。
五、电解铝生产情况
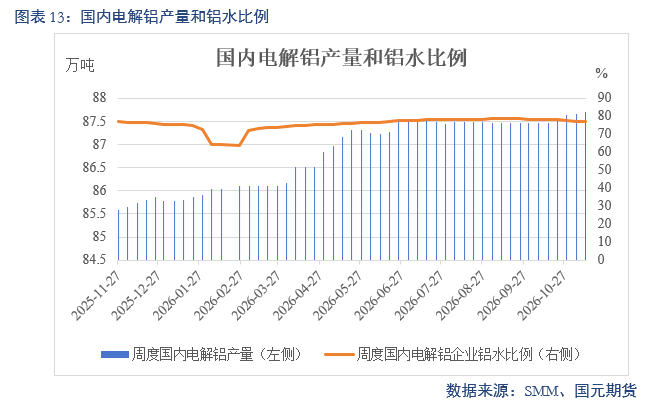
11月12日,国内电解铝产量为87.7万吨,较上周增0.03万吨;铝水比例为77.11%,较上周减0.16个百分点。
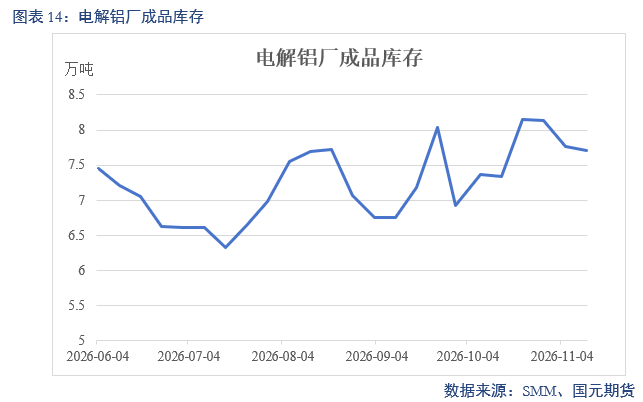
11月12日,电解铝厂成品库存为7.71万吨,较上周减0.05万吨;11月16日,SMM社会库存为46.7万吨,较上周减4万吨。
六、下游生产情况
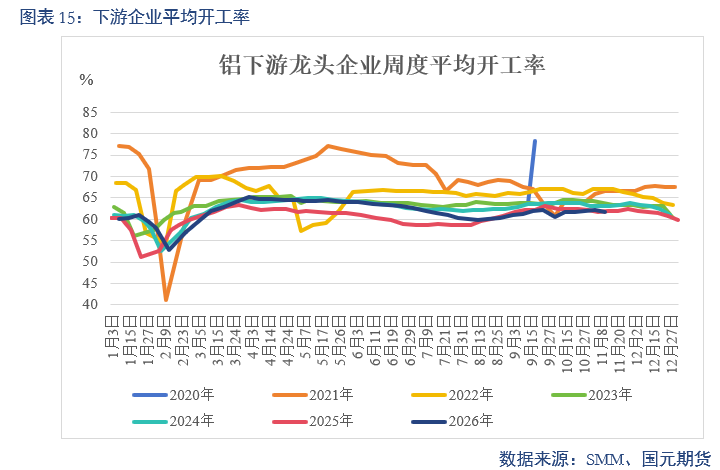
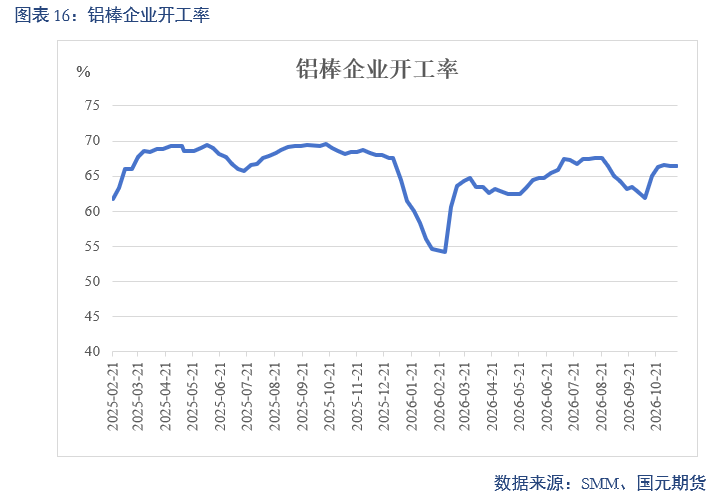
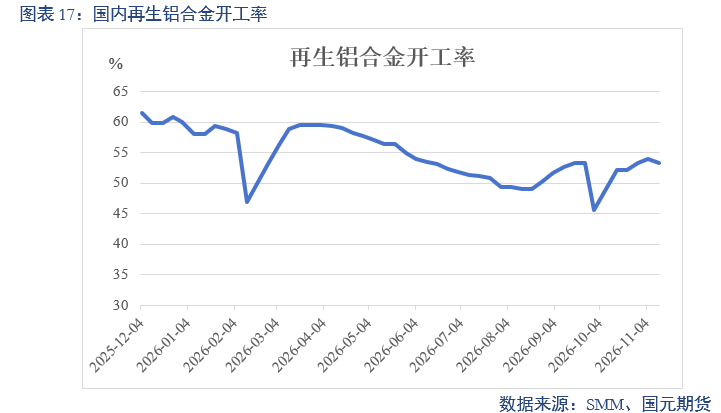
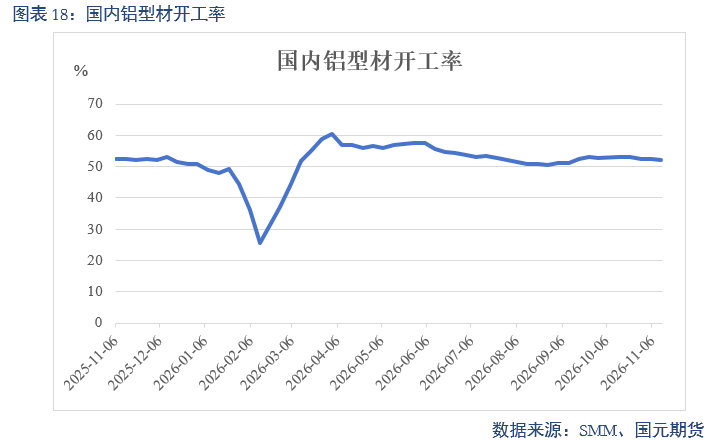
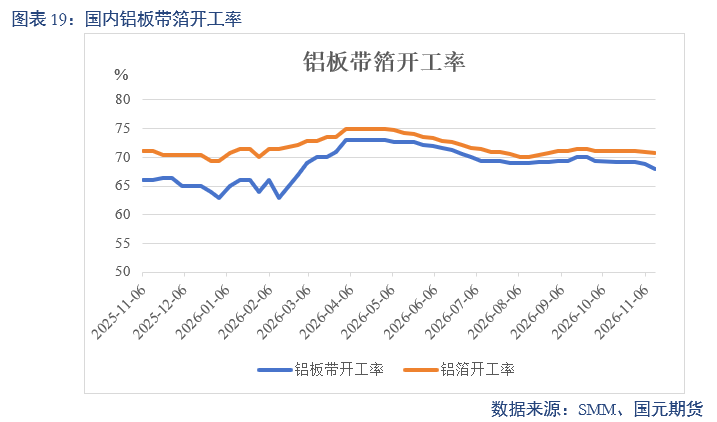
11月12日,铝下游龙头企业平均开工率61.8%,较上周减0.3个百分点。其中,铝型材开工率为52.1%,较上周减0.4个百分点;再生铝合金开工率为53.3%,较上周减0.6个百分点;铝板带开工率为68%,较上周减0.8个百分点;铝箔开工率为70.7%,较上周减0.3个百分点;铝线缆周度开工率65.2%,较上周增0.4个百分点。
七、宏观资讯
1)美国10月PPI同比上涨6.5%,高于9月的6.3%,为2022年11月以来最高,但低于市场预期的6.6%;环比上涨0.3%,同样低于预期的0.4%。
2)美国10月CPI环比涨0.4%,核心CPI环比涨0.3%,均高于预期的0.3%和0.2%。因去年10月政府停摆未采集数据,本次未公布同比
总结:中东局势反复,宏观压力有所减轻。
八、基本面资讯
1)澳大利亚矿业公司Canyon Resources通过其喀麦隆子公司持有喀麦隆Minim Martap铝土矿项目90%权益。该项目融资仍待贷款方审查:截至2026年9月30日,公司已从与AFG Bank Cameroon安排的820亿中非法郎(约1.3874亿美元)银团贷款中提取455亿中非法郎(7698万美元),但在贷款方完成项目审查前,进一步放款已暂停。受融资暂停影响,公司发展时间表被打乱,已撤回2026年第四季度实现首批铝土矿发货的目标,并在澳大利亚证券交易所自愿暂停证券交易。
2)2026年11月9日,印度商工部贸易救济总局(DGTR)发布公告,依职权对原产于或出口自国内、马来西亚、越南和泰国的铝挤压型材、结构件及制品发起反倾销调查。本案倾销调查期为2025年4月1日至2026年6月30日,损害调查期覆盖2022年4月1日至2026年6月30日。涉案产品范围较广,除铝挤压型材、棒材和管材(884064)外,还延伸至门窗、幕墙、隔断、栏杆、灯饰型材、工业框架、光伏安装结构、梯子、家具及自行车零件等下游结构件和制品。
3)11月16日讯,几内亚矿业与地质部长布纳.西拉上周五表示,几内亚或于本月底前发布铝土矿生产监管相关文件,理由是供应过剩对市场不利。
总结:政策扰动加剧。
写作日期:2026年11月18日