【导语】11月瓦楞及箱板纸市场交投清淡,传统旺季下市场价格逆势回落。核心逻辑是废纸价格大幅下跌打开成本下行空间,叠加下游订单不足、纸厂库存高位,市场缺乏基本面支撑。展望11月下旬,市场重心仍存下移压力,但跌势或边际放缓;趋势性企稳仍需等待需求放量或废纸止跌反弹。
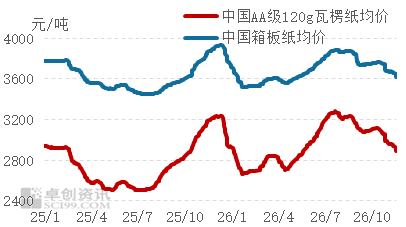
当前瓦楞及箱板纸市场交投欠佳,纸价在传统旺季背景下不升反降,市场呈现“旺季不旺、承压下滑”的特征。截至11月17日,中国AA级120g瓦楞纸市场日均价2892元/吨,较月初下跌2.59%;箱板纸市场日均价3621元/吨,较月初下跌1.43%。从走势来看,瓦楞及箱板纸与废纸价格均呈现下跌走势,产业链基本面承压,纸价跟随原料成本同步回落。
图12025-2026年瓦楞纸及箱板纸价格走势图
数据来源:卓创资讯
图22025-2026年瓦楞纸-废纸价差走势图
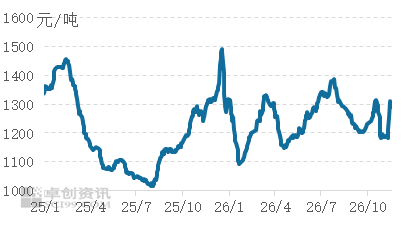
数据来源:卓创资讯
价格与成本:跌幅剪刀差扩大,成本支撑下移。截至11月17日,废纸市场日均价1602元/吨,较月初下跌9.71%,跌幅显著大于瓦楞纸2.59%和箱板纸1.43%。废纸是瓦楞及箱板纸的核心原料,全国性大范围降价意味着成本支撑位明显下移,纸价失去原料端托底。从废纸与瓦楞纸价差看,纸价跌幅小于废纸跌幅,价差走扩,纸厂理论毛利被动修复;但在高库存和弱需求下,盈利修复难以转化为价格支撑,反而为实单让利提供空间,形成“成本下移-纸价下跌-以价换量”的传导链条。
供需与库存:局部减产被需求减量对冲。11月华北地区受环保预警影响,部分纸厂装置停机检修,供给量出现阶段性收缩。但下游包装环节同步停机,叠加终端需求疲软,整体去库效果有限,纸厂库存压力并未随局部减产明显缓解。下游包装厂订单增量不足,采购跟进乏力,对后市普遍偏悲观,仅维持刚需补货,投机性备货意愿低迷。在“供应减量有限、需求增量不足”的格局下,市场缺乏基本面支撑,纸厂为加快出货持续加大实单议价空间。
保价政策与市场情绪:短期市场延续跌势,关注市场情绪变化。当前规模纸厂多个基地执行限期保价政策,且多数纸厂库存压力处于高位,或继续利空纸价运行。废纸价格下跌范围收窄、下游包装环节原料库存处于中低水平,短期纸价跌势或边际放缓。当前市场处于下行通道,订单跟进欠佳,情绪偏空可能使纸价进一步下跌;若出现大范围停机、废纸止跌反弹等信号,市场情绪或由空转多,并加快下游补库进度,进而构成趋势性反转。
综上因素,预计11月下旬瓦楞及箱板纸市场仍将偏弱运行,价格重心存下移压力。
市场需要关注以下四个潜在的反转信号:一是如果市场上出现大范围的停机检修,将会实质性地收缩供应,有助于缓解供需矛盾;二是如果废纸价格能够止跌并重新回升,将有助于修复成本支撑,从而提振市场信心。三是纸厂库存能否出现拐点;四是下游订单天数是否回升。若仅局部纸厂装置停机,不足以改变供需宽松格局;若出现大范围停机或废纸价格止跌反弹,市场走势或出现反转。