


任女士
热卷与相关产品价差收缩
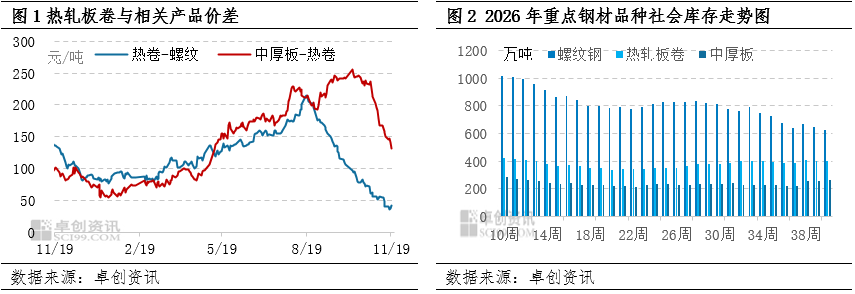
热卷与相关产品价差来看,进入11月份相关产品价差均快速收缩,具体来看,卷螺差自10月22日的72元/吨至11月19日收缩至42元/吨,收缩30元/吨;中厚板与热卷价差10月22日为239元/吨,下降至132元/吨,收缩107元/吨。相关产品价差快速收缩,核心依旧在于利润的分化以及基本面的变化,螺纹钢随着阶段性需求好转,中规格加价上调等因素,价格跌幅较为有限;中厚板则由于供需矛盾加剧,库存增加,价格跌幅大于热卷。
热卷供需弱平衡
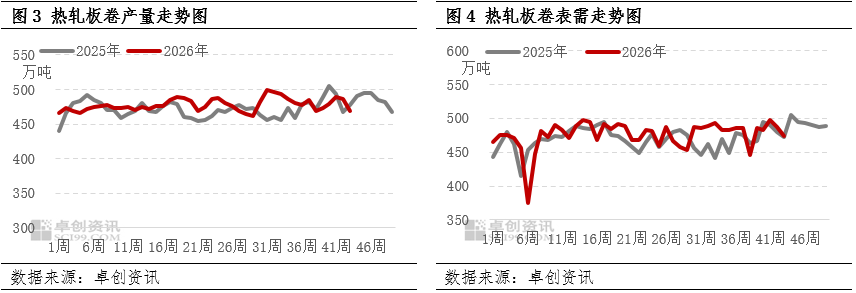
近期热轧板卷供需延续弱平衡,库存去化难度较大,目前库存处于近五年同期高位,叠加临近年底,市场商家降库意愿加强,而终端资金偏紧,采购持续表现一般,虽供应出现下降,但矛盾仍难以缓解。热轧板卷供需基本面来看,截止到最新一周表观消费(883434)为468.37万吨,较10月份均值478.37万吨降幅下降,最新一期产量为463.26万吨,较10月份均值477.49万吨下降2.98%。供应降幅大于需求降幅,但幅度有限,去库依旧较为缓慢。
中厚板供需矛盾初现
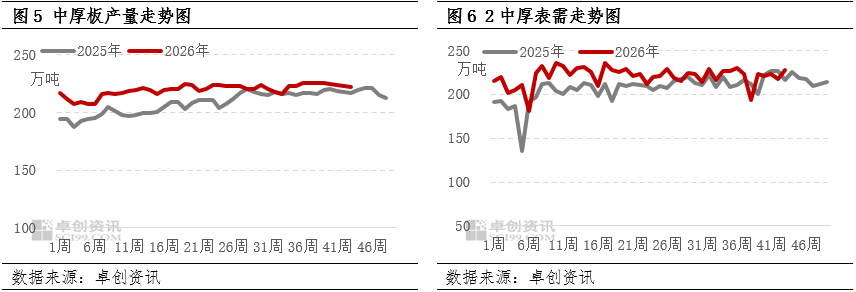
中厚板与热卷价差收缩明显,主要由于近期中厚板企业接单表现一般,市场到货增加,但需求依旧不温不火,社会库存有所积累。中厚板库存有所增加,具体数据来看,中厚板最新一期表需为221.65万吨,连续6周维持220万吨上下波动;产量最新数据为222.68万吨,较10月均值224.78万吨略有下降;社会库存最新为264.55万吨,10月增加后一直处于高位。中厚板供需矛盾持续,库存处于偏高水平,市场去库意愿较强,但奈何需求跟进不足,价格持续承压,跌速加快。
建材商家去库为主
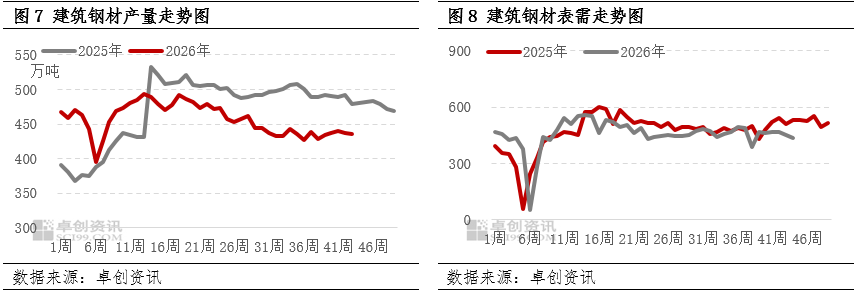
热卷与螺纹钢价差快速收缩,截止到11月19日卷螺差为42元/吨,较10月22日价差72元/吨下降30元/吨。价差快速收缩的主要原因为建材(850107)的供应缩量以及规格加价调整中,建材(850107)价格下行有限。建筑钢材产量数据来看,最新一期为434.43万吨,环比变化不大,产量维持420-445万吨之间波动,表需数据11月份均值为451.16万吨,环比10月份小幅增加;建材(850107)持续去库存,目前库存同比下降约150万吨,叠加规格加价调整过程中无形对现货价格起到一定的支撑作用,从建材(850107)跌幅较为有限,从而与热卷的价差快速收缩。
淡季博弈阶段
未来一段时间,市场将围绕“年底资金回笼”与“淡季需求萎缩”展开。进入11月下旬,钢材市场整体仍处于“供需双弱”的博弈阶段。北方气温下降户外施工陆续停滞,叠加年底回笼资金,终端采购积极性一般,终端需求正加速向传统淡季过渡。尽管供应端因利润存在检修减产的情况,但减产力度尚不足以完全对冲需求的回落。因此,预计11月下旬至12月初,钢价整体将维持窄幅震荡、重心缓慢下移的抵抗式下跌态势,缺乏趋势性大涨或深跌的基础。


