


汇通财经APP讯——受美元维持强势以及中国投资活动疲软影响,铜价在11月大幅回落。10月制造业增速放缓,市场开始担忧人工智能(885728)相关资本开支。高借贷成本叠加AI投资前景不明,短期内铜价持续承压。铜价已经跌破6美元重要关口,正在寻找下一档支撑。
需求疲软,买盘乏力
中国10月工业增加值同比增速由9月的5.5%回落至4.8%,工业产出维持低速扩张。
铜广泛应用于电气设备、机械设备与消费(883434)品制造。工业增长乏力,市场难以指望工业需求能够对冲国内建筑业的需求疲软。
国内投资数据同样印证铜需求走弱。数据显示,1—10月固定资产投资同比下滑8.1%,自2026年4月起投资数据持续走弱。
房地产(881153)投资同比降幅扩大至21.6%。地产投资下行,直接压制建筑线缆、给排水管材(884064)、电气配件的铜需求。在数据影响下,开发商与制造企业倾向推迟新增订单,进一步加重铜价压力。
中国境内现货供应偏紧,或限制铜价进一步深跌
但国内现货供给偏紧,一定程度缓和下行压力。周四洋山铜进口升水攀升至每吨500美元的历史高位,高于周三的360美元。上期所铜库存维持在27642吨,为2023年12月以来最低水平。
上述数据说明国内铜现货货源紧张。贸易商计划安排大量铜货发往美国,预计1月到港。这批到货未来有望缓解供应缺口,但美国拟从2027年起对精炼铜征收15%进口关税,政策不确定性或将限制这类跨洋货流。
铜价技术面分析:5.20美元为支撑,下行看向4.80美元
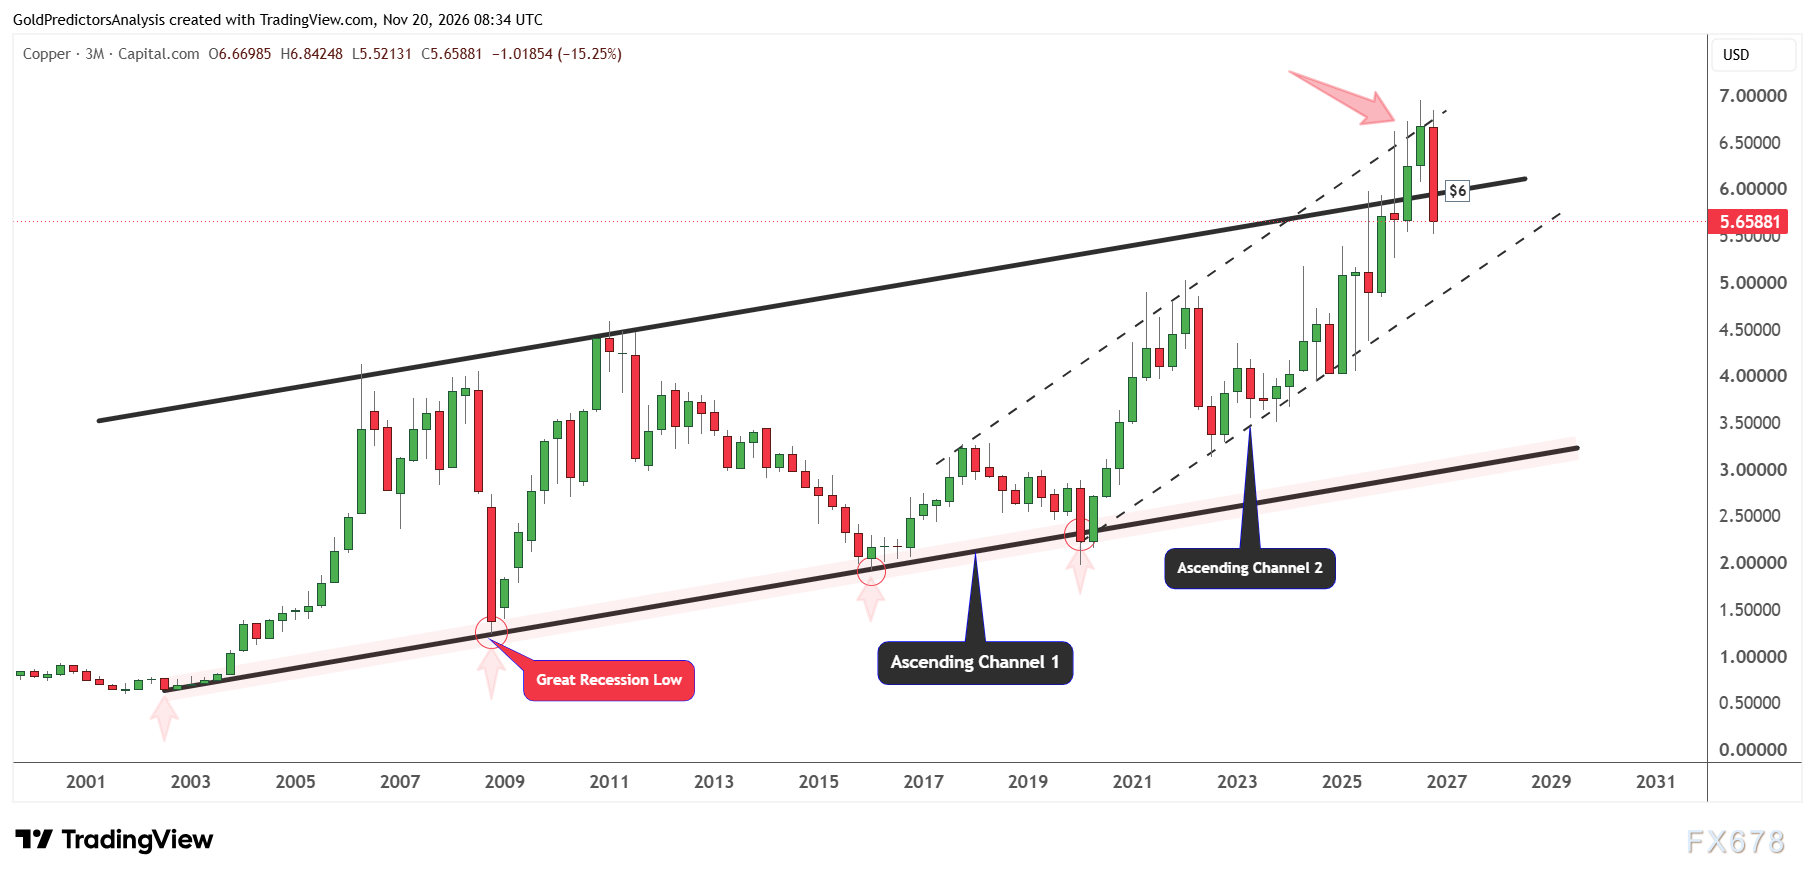
铜价季线图显示,价格触及上升通道上沿6.95美元关键阻力后回落,现已跌破6美元重要关口,持续向通道内下一支撑区域运行。
截至11月,2026年第四季度铜价累计下跌近16%,本季度大概率收阴。如果季线收于6美元下方,铜价大概率进一步下探至5美元一带。
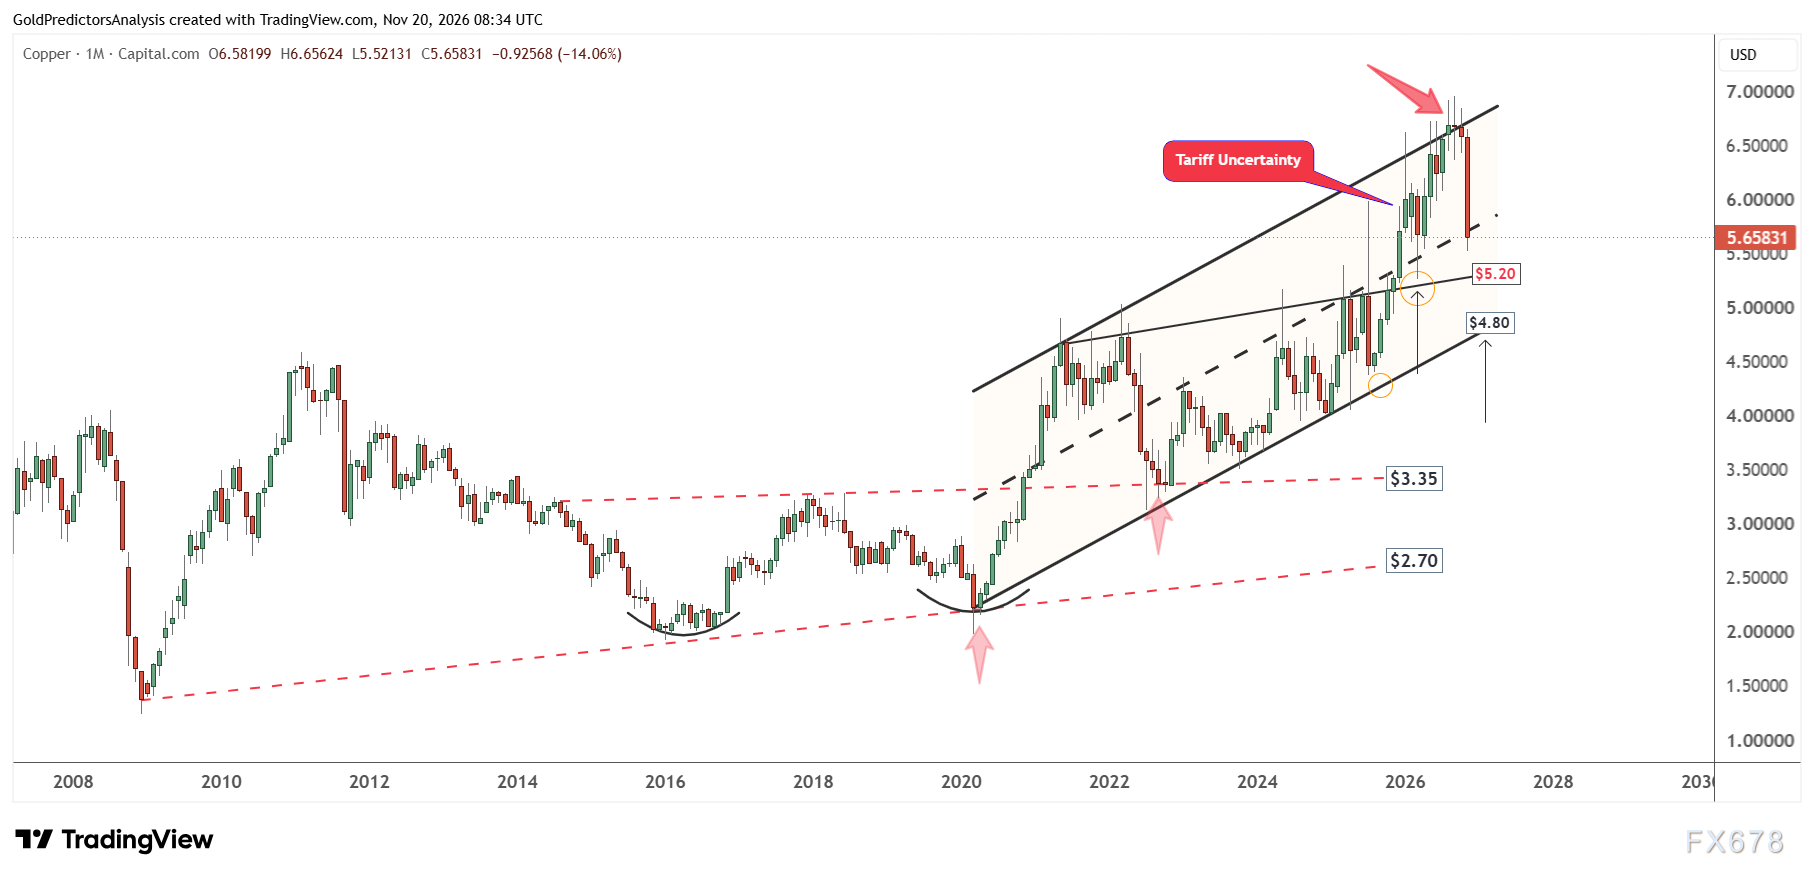
月线图上,5美元区间具备较强参考意义。当前第一支撑位5.20美元,对应自2021年5月延伸形成的上升趋势线。
一旦跌破5.20美元,价格大概率下看4.80美元。该支撑位来自始于2020年3月低点的上升通道。铜价必须守住4.80美元,否则调整空间将进一步打开,看向4美元甚至3.35美元。
美元与铜价:强势美元与高收益率压制铜价
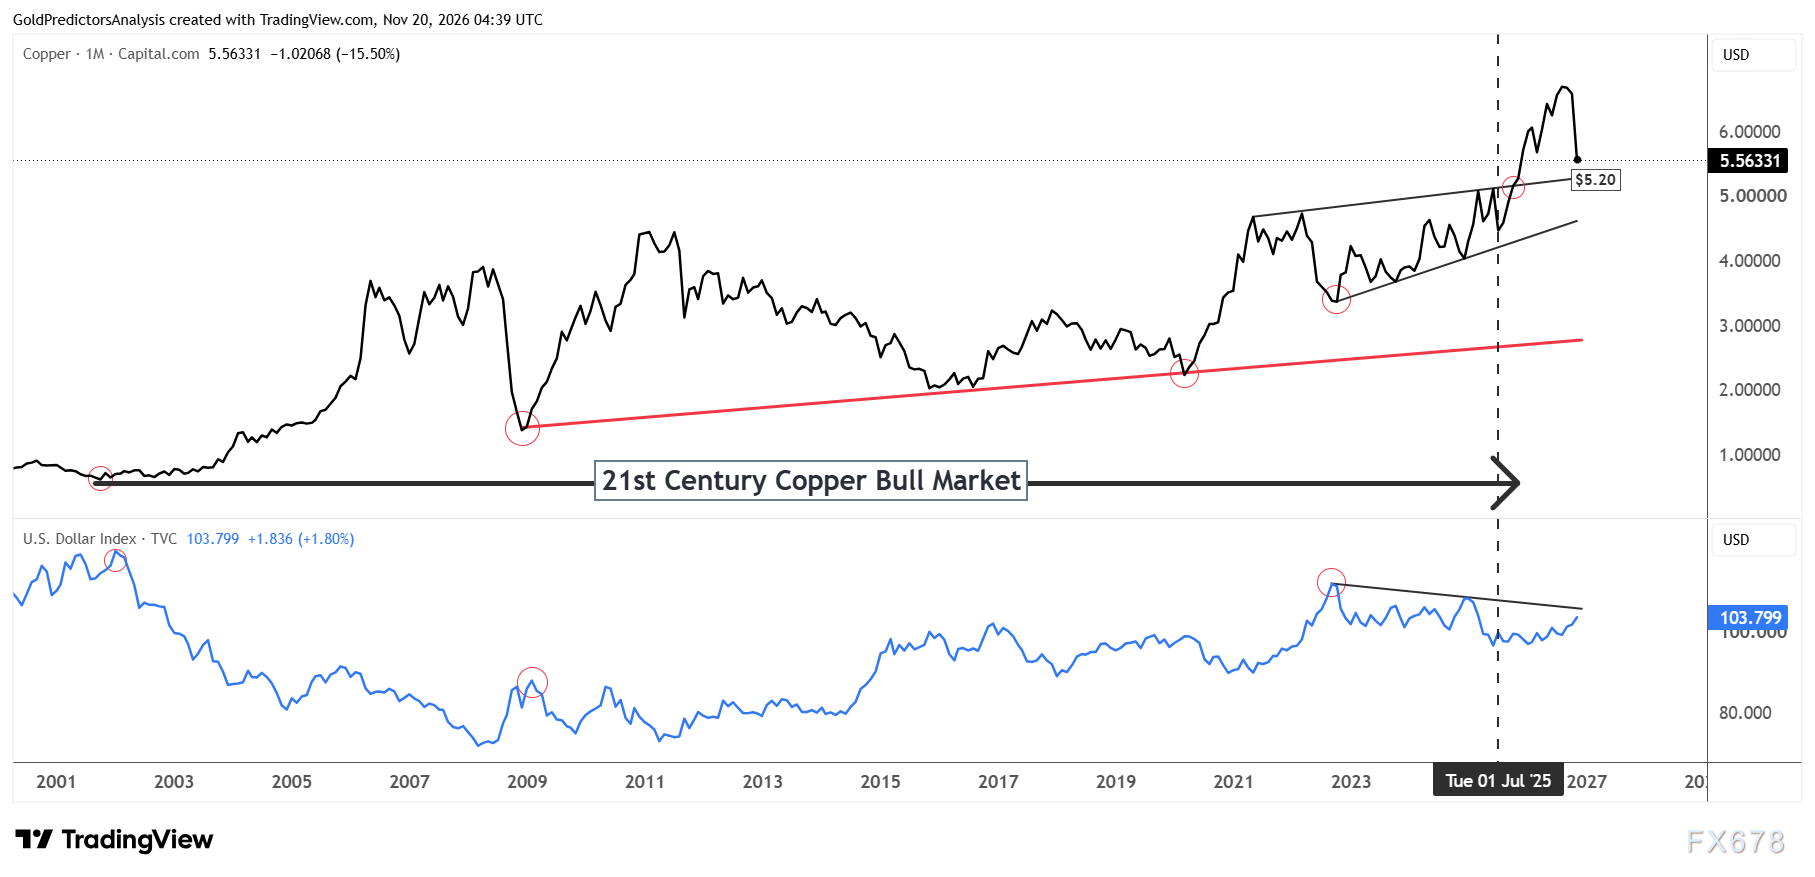
美元指数向上冲击104关口,走势偏强,持续压制铜价。图表规律显示,美元走弱时铜价容易反弹;反之美元走强,就会成为铜价上行阻力。
历史上,2008—2009年美元见顶,铜价同步见底;2022年美元再度冲高,铜价同样探明低点,随后迎来一轮大涨。2025至2026年,AI产业大规模扩张持续提振铜需求,推动铜价最高触及6.95美元的历史高点。
当前市场押注美联储继续加息,美元获得上涨动力。上周通胀数据超预期,推高美国10年期国债收益率;周五收益率小幅回落至5.05%,但整体仍处于高位。高利率抬升建筑、制造业以及数据中心项目的融资成本。
美联储10月FOMC会议纪要释放继续加息信号,支撑美元走强,铜价压力持续。美元指数若站稳104上方,将继续利空铜价。
后续重点关注方向
短期来看,国内建筑业低迷、制造业需求偏弱,会持续压制铜需求、拖累铜价;市场加息预期维持高位,美元保(YB)持强势。同时市场担忧AI资本开支收缩、半导体板块走弱,进一步放大铜需求下行风险。
5.20美元是铜价下一个关键支撑。若有效跌破该位置,将触发更深调整,目标看向4.80美元;反过来,如果铜价重新站上6美元,则有望反弹至6.50美元。


